



成人失禁主赛道扛增长,但高企的费用支出已经与毛利规模相当。对于可靠股份而言,想修复利润,先得把账算清楚。
整体仍在亏损
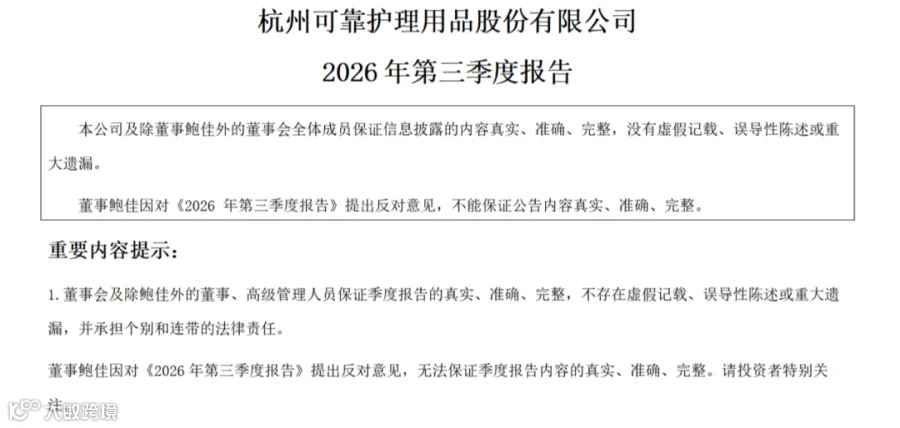
10月29日,“成人纸尿裤第一股”可靠股份发布2026年三季报。报告显示,公司前三季度营业收入为9.06亿元,同比增长9.19%;归母净利润为-1322.14万元,同比下降147.25%;扣非归母净利润为-1666.75万元,同比下降171.79%;整体毛利率为22.79%,同比下滑0.70个百分点。
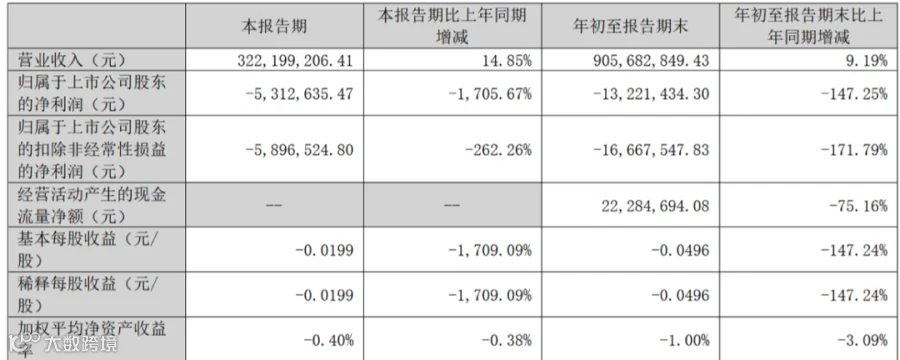
呈现出典型的“增收不增利”特征:订单与出货量增长,但利润空间被严重挤压。
结合半年报品类结构分析,成人失禁是唯一具备毛利韧性的板块,而婴儿ODM业务成为主要拖累项。成人失禁自主品牌及机构渠道作为可靠长期押注的基本盘,上半年该板块毛利率达27.29%,实现逆势抬升;相比之下,婴儿代工赛道内卷加剧、客户压价及原材料波动,导致ODM板块毛利持续压缩,直接拉低了集团整体盈利水平。
另一方面,高企的费用支出进一步稀释了利润。2026年三季度,公司期间费用为2.16亿元,较上年同期增加4965.98万元;期间费用率为23.89%,较上年同期上升3.79个百分点。其中,销售费用同比增长10.91%,管理费用同比增长19.44%,研发费用同比增长15.14%,财务费用更是同比激增447.96%。
分地区看,境内收入占比60.29%,境外收入占比39.71%。2026年可靠股份加速海外布局,5月宣布拟出资不超过600万美元(约合4100万元人民币)在乌干达建设东非生产基地。
Q3单季回暖
拆分季度节奏来看,前三季度营收增速为9.19%,第三季度单季营收3.22亿元,同比增长14.85%,环比提速。这表明进入下半年后,订单端与渠道动销均呈现回暖迹象。
然而,收入增速的红利并未转化为利润。第三季度归母净利润为-531.26万元,扣非归母净利润为-589.65万元。
从毛利率走势观察,可靠股份单季毛利率由一季度的23.89%降至二季度的22.91%,三季度进一步滑落至21.72%,呈现持续回落态势。
对于可靠股份而言,成人失禁护理赛道长期来看潜力巨大,但目前企业仍处于“投入期”。
两大人事任命强化风控
财报披露同日及次日,可靠股份连续发布人事聘任公告:
聘任王志超为财务总监。该提名由总经理金利伟提出,经提名委员会、审计委员会审核通过。王志超此前曾任职于美的智能家电事业群财务部,加入可靠股份后担任预算分析副总监,兼具大厂财务体系经验与公司内部业务熟悉度。
聘任任雯莹为内部审计部负责人。任雯莹持有CIA国际注册内部审计师资格及中级会计师职称,拥有医药、装备制造行业内审经验。内审岗直接对董事会审计委员会负责,重点管控内控、资金、供应链及费用合规风险。
在利润承压周期,可靠股份优先补齐财务和内审的“风控与成本管控短板”。这是企业在下行周期最常规且务实的治理动作:先理清账目、兜住风险,再谋求利润修复。
作为国内成人失禁护理赛道的头部企业,如何平衡规模、增长与利润三者关系,可靠股份仍需持续探索。
