

海关总署就《加工贸易单耗管理办法》公开征求意见已于10月27日截止。需注意,目前仅为征求意见稿,尚未生效,并非新规正式实施。
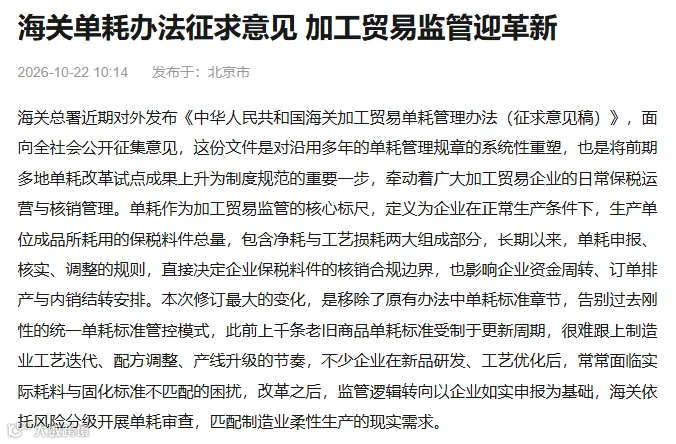
此前11月1日施行的七部规章属于已定稿内容,企业需倒排工期落实;而本期讨论的《办法》尚处于征求意见阶段,条文未生效,施行日期留白。当前核心任务并非修改材料,而是在正式稿出台前,厘清账册中可能面临核查的关键环节。
此外,这与跨境电商保税进口的组套申报(清单并单)属于不同业务线,本篇聚焦于加工贸易手(账)册的单耗申报、核销及证据留存。
此次修订的核心逻辑是“删标准,重证据”:从过去对照固定标准数值申报,转向凭借充分证据解释申报数据的合理性。
一、修订概览:精简章节,取消单耗标准
征求意见稿拟将现行办法由5章30条调整为4章20条。减少的10条主要分布在第二章及以“海关核定”为中心的程序条款。这属于编制层面的优化,操作员暂时无需因条数变化修改材料,但需关注删减位置所隐含的管理导向。
1. 删除单耗标准章节
现行办法第二章第七至十二条共6条关于“单耗标准”的内容被整体删除。原单耗标准涉及1192个商品,多为2017年前制定,通过多批公告发布。删除理由在于标准滞后,且已在黄埔、济南等17个海关试点新的管理模式。
取代单耗标准的是第五条提出的“单耗参数化管理模式”。这意味着管理方式由对照公布数值转变为基于重点行业、重点商品的参数化管理,而非取消管理。
2. 施行日期待定
稿子第二十条的施行日期仍显示为“XX年XX月XX日”,表明正式生效时间未定。当前工作重点应放在内部账务梳理与合规性自查上。
二、申报机制改革:按信用分级管理
现行规定中,报核前申报单耗需具备正当理由并经海关书面批准。征求意见稿第八条将此路径划分为三档,依据企业信用状况实行差异化管理:
- 高级认证企业、认证企业:可自主选择报核前申报;
- 常规企业:经海关同意后,可选择报核前申报。
该模式已在南京、宁波等12个海关试点。核心区别在于前两类企业拥有“自主选择权”,而常规企业仍需“经海关同意”。目前文件未明确“经海关同意”的具体材料及答复时限。
实操建议
- 确认档位:调取企业信用等级及认证状态,与拟进行报核前申报的账册建立对应关系。
- 完善记录:自主申报企业需内部记录决策依据及起始期;需海关同意的企业应将申请与答复单独存档,避免与报核材料混淆。若账册期间发生档位变更,需明确记录时间点。
三、留样要求放宽,保存期限明确
征求意见稿对留样形式进行了放宽,不再强制要求实物样品,允许使用图样、图片、视频等清晰反映工序的形式。这是继报核前申报条件放宽后的又一便利措施。
然而,稿子首次明确了留样保存期限为三年,起算点分别为:
- 手册模式:自手册结案之日起算;
- 账册模式:自当期核销完成之日起算。
由于各期核销时间不同,留样到期日亦不相同,企业需建立动态管理机制。
实操建议
- 分类留样:根据料件、成品、工序特点选择留样形式。复杂工序建议保留视频或实物,简单工序可用图样或图片。确保每份留样与对应账册期号关联。
- 台账管理:建立留样台账,注明保管人、存放位置、形式、对应手册/账册号及视频涵盖的工序范围。人员变动时需做好交接记录。
- 优先级排序:按结案或核销时间倒推,优先处理即将进入三年保管期的账册,确定存放位置并补充缺失的图样或视频。
四、监管方式转变:参数化管理与抽查验核
随着单耗标准章节的删除,海关监管重心转向第五条规定的“重点行业、重点商品单耗参数化管理”。申报单耗仍需进行,但确定依据由标准数值变为行业参数。
海关将通过以下四道程序进行验核:
- 抽查审核(第十二条):海关发起抽查;
- 验核方法(第十三条):明确验核手段;
- 单耗质疑(第十四条):对异常数据提出质疑;
- 审核处置(第十五条):对问题进行定性与处置。
若验核结果不相符,企业应当变更单耗;若拒不变更、已核销且不符或涉嫌违法,将面临稽查。此外,原办法中关于“海关核定”不服可申请复核的程序被删除,后续争议将通过稽查结论的陈述、申辩、复议或诉讼解决。
实操建议
- 准备迎检资料:虽然稿子未指定具体清单,但基于验核程序,企业应准备好三类核心资料:单耗计算过程与工艺说明、留样证据、成本账(含原料领用、产出数量、损耗记录)。确保三者数据逻辑一致。
五、账册申报口径调整
征求意见稿在第七、九、十、十一条中对四个申报口径进行了调整,其中三项要求细化分离,一项收紧限制。
1. 净耗与工艺损耗分别申报(第七条)
企业需将“物化进成品的料件量”(净耗)与“加工过程中必然损失的部分”(工艺损耗)分开申报。若难以直接区分,应按工序倒推:投入量、产出量及边角余料需逻辑闭环。
2. 保税与非保税比例明确(第九条)
同一料件同时用于保税和非保税生产时,需明确分摊依据和比例,严禁将非保税耗用计入保税单耗。
3. 非工艺损耗情形收紧(第十条)
非工艺损耗的可列情形由6项调整为5项。不在列举范围内的损耗不得随意申报,企业需逐项核对原文,谨慎处理。
4. 限制单耗变更情形(第十一条)
明确四类不再适用单耗变更的情形。企业需对照原文,结合账册状态(未报核、已报核未核销、已核销)进行排查。
实操建议
- 同步更新:修改申报表的同时,必须同步更新内部成本核算表,确保内外数据一致。建议对修改版本进行编号和日期标注,以便回溯。
- 状态排查:针对第十一条的四类情形,对现有账册进行分类标记,提前评估影响。
六、待明确事项与应对策略
征求意见稿中仍有三处关键内容未明确,企业在正式稿出台前应保持观望,不宜盲目行动:
- 区内企业适用性:海关特殊监管区域内的加工贸易监管流程是否适用本办法,文中未作单独规定;
- 非重点行业执行细则:参数化管理仅提及重点行业和商品,非重点行业的实施时间、参数标准及过渡期安排尚不明确;
- 正式施行时间表:施行日期留白,正式稿发布时间未知。
鉴于缺乏过渡期安排,建议企业采取“定口径、不动账”的策略:先按照新口径梳理内部逻辑,待正式稿发布后再进行实质性账务调整。
七、近期工作指引
建议企业立即着手以下三项工作:
- 单耗申报岗:梳理拟走报核前申报的账册,确认企业信用档位(本周内完成);
- 留样保管岗:清点现有留样形式,完善台账,标注三年保存期的起算日(本月内完成);
- 成本核算岗:拆分净耗与工艺损耗,单列非保税比例,排查第十一条所述限制情形(正式稿出台前完成预备工作)。
对于需等待细则明确的事项,列出清单暂缓执行,待正式稿发布后统一处理。
本文依据《加工贸易单耗管理办法(征求意见稿)》及其修订说明整理,仅供业务参考,不构成法律意见。具体办理请以主管海关口径及正式发布的法律文本为准。