


近两年,海外购物平台的支付选项中,除了信用卡、PayPal 和电子钱包,BNPL(先买后付)正迅速成为消费者的“新宠”。从美国到巴西,从日常购物到年末大促,BNPL 的普及率持续攀升。

BNPL:不仅仅是“海外版花呗”
BNPL(Buy Now, Pay Later)允许消费者将消费金额拆分为多期付款。虽然常被类比为“海外版花呗”,但两者在产品形态和应用场景上存在显著差异。

BNPL 的核心在于其交易逻辑:平台在消费者下单时即刻向商户垫付全款。对商户而言,这等同于一笔“即时到账”的交易,与信用卡支付无异。因此,在许多市场,BNPL 更多被视为支付服务的延伸,而非传统消费信贷,其监管方式也相应不同。
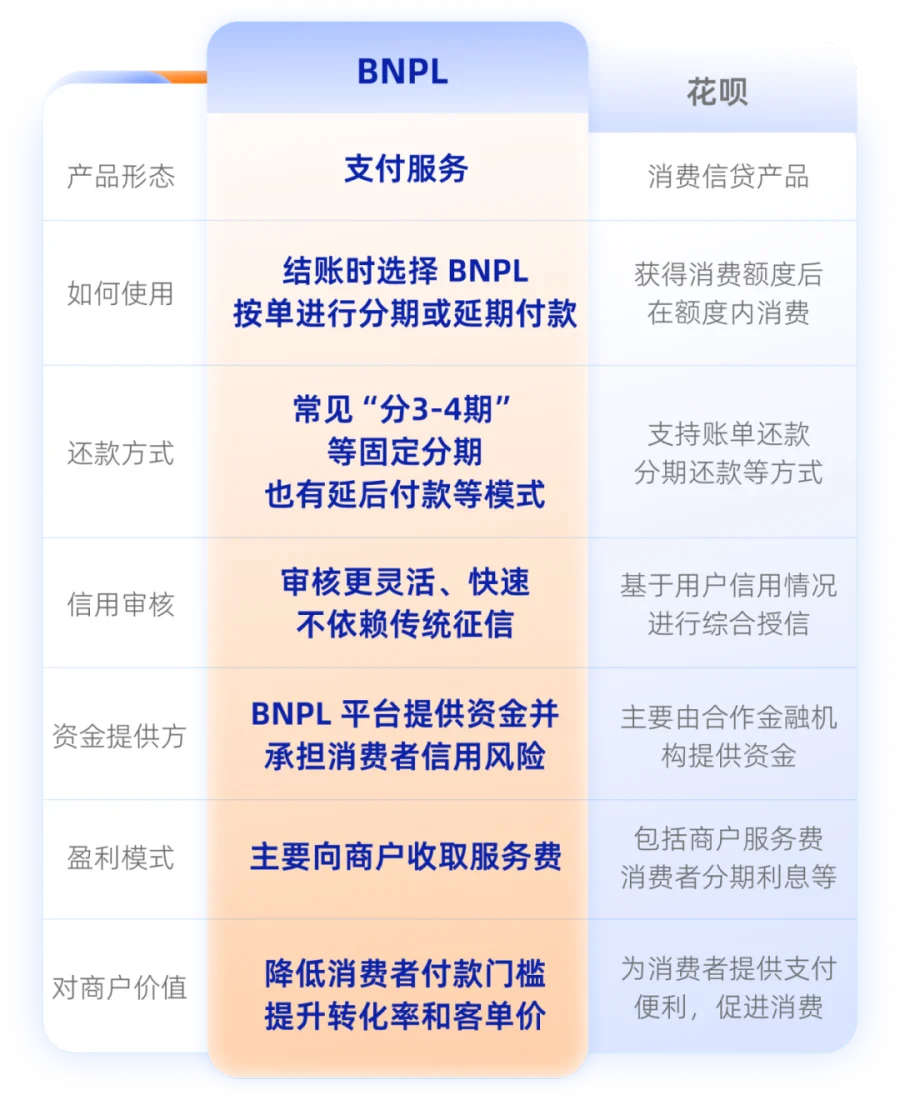
BNPL 与花呗的区别
双向赋能:为何 BNPL 备受青睐?
BNPL 的爆发式增长,源于其同时满足了消费者和商户的双重需求。
消费者视角:便捷与灵活
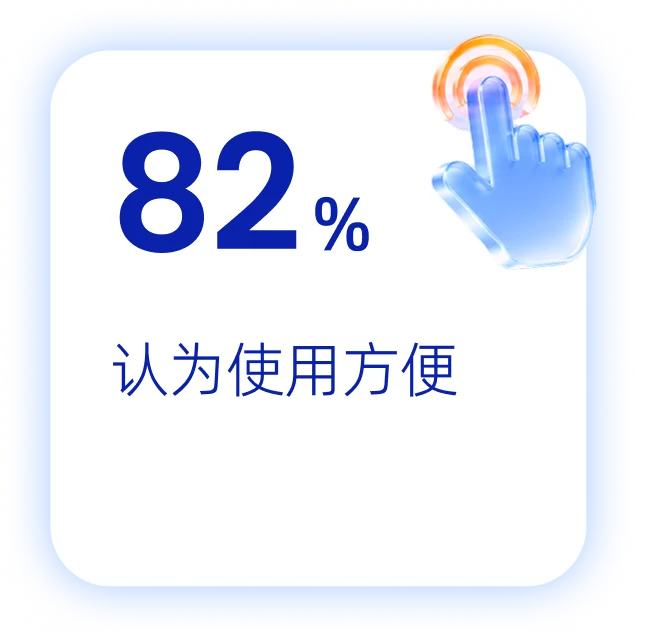
美联储调查显示,“方便”是用户选择 BNPL 的首要原因。
1. 降低支付门槛:将几百美元的商品拆分后,每期仅需支付小额款项,减轻当下资金压力,为其他开销留出空间。
2. 促进大额消费:在购买电子产品、大件家具或黑五、圣诞季等集中消费节点,消费者无需等待积蓄,即可提前享受商品。
3. 覆盖信用空白人群:对于留学生、职场新人等信用记录不足的人群,BNPL 提供了比传统信用卡更简便、审批更快的支付选择。

商户视角:增收与减负
1. 提升转化率与客单价:分期付款降低了价格敏感度,促使消费者倾向于选择更高配置的商品,从而提升客单价。
2. 减少购物车流失:在结账最后一步,BNPL 为因价格犹豫的消费者提供替代方案,有效降低弃单率。
3. 零风险即时结算:BNPL 服务商通常在订单完成后立即与商户结算,后续分期还款及信用风险由服务商承担。商户无需自建分期、授信和催收体系,即可享受灵活支付带来的红利。


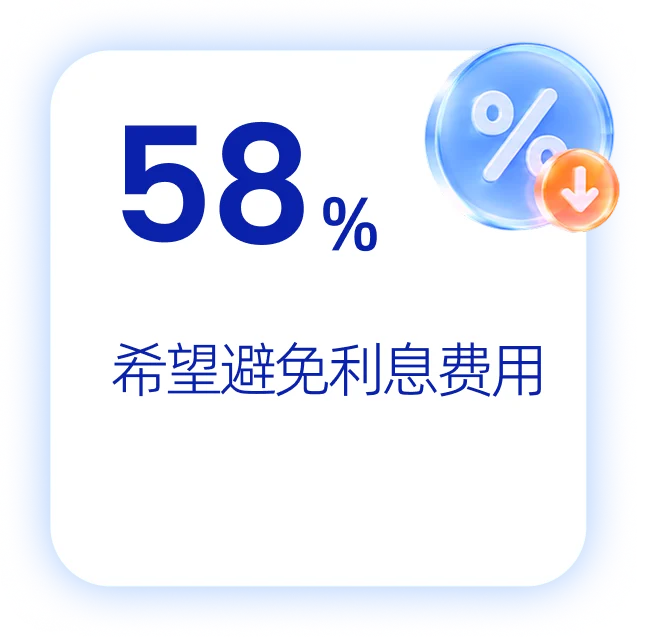
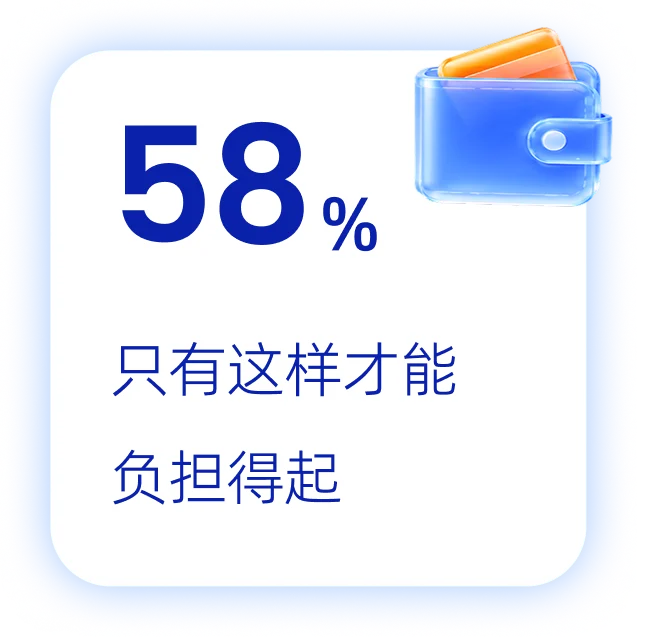
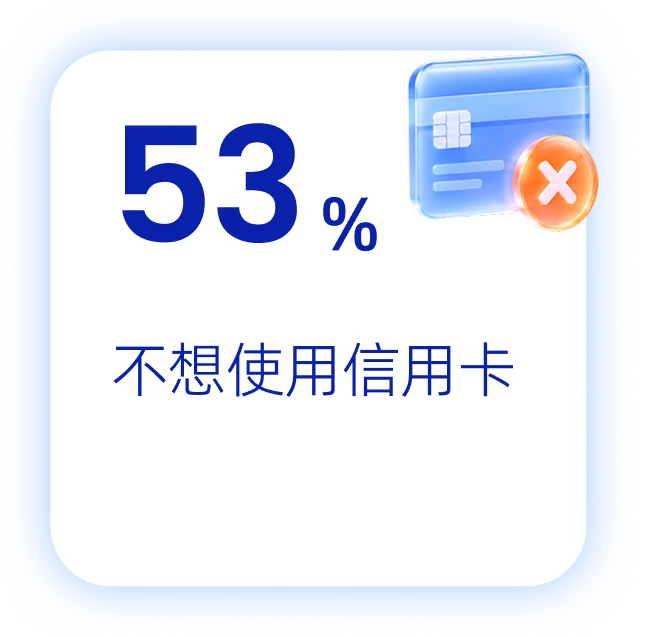
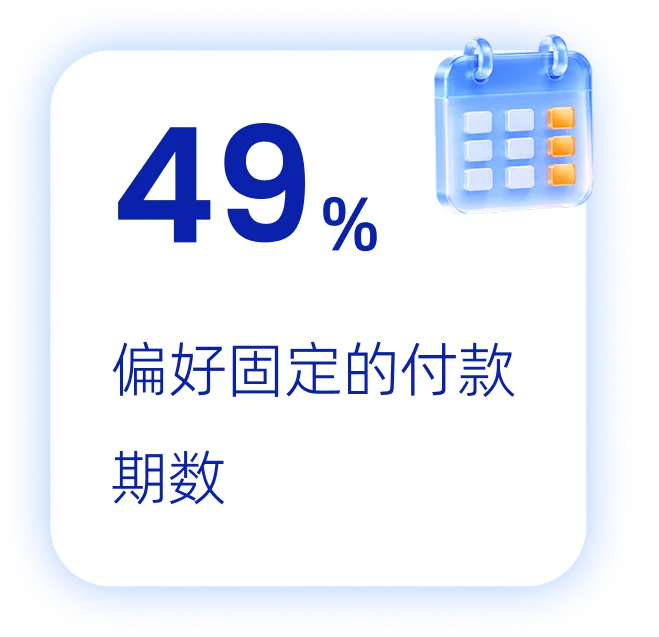
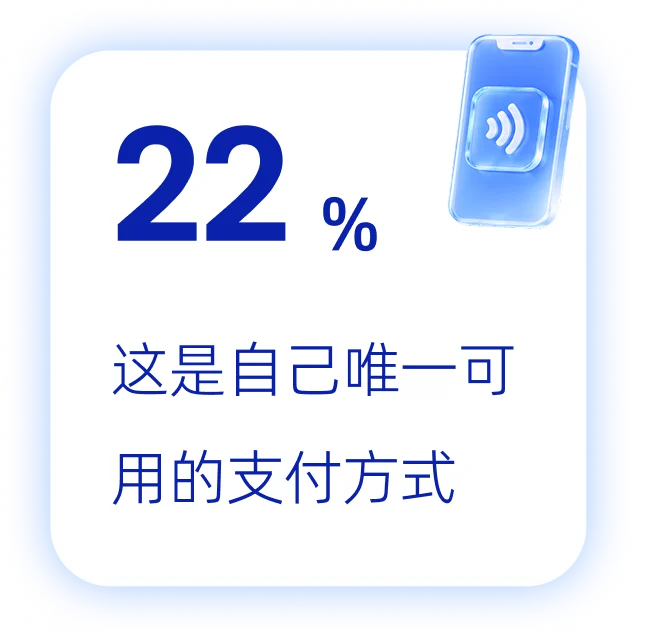
滑动查看更多
数据来源:美国联邦储备委员会
调查对象:过去一年使用过 BNPL 的美国成年人


Antom:一站式接入全球主流 BNPL
接入 BNPL 已成为出海商户提升竞争力的关键策略。作为蚂蚁国际旗下提供全球支付、业务增长与数字化解决方案的一站式平台,Antom 依托深厚的金融科技能力,已支持多种主流 BNPL 支付方式。
BNPL 仅是 Antom 全球支付能力的一部分。从银行卡、电子钱包、本地转账到“先买后付”,Antom 支持一站式接入全球 300+ 主流支付方式,帮助商户适配不同市场的支付习惯,为消费者提供更熟悉、便捷的结账体验。

BNPL 最直接的吸引力,就是无需一次性全额付款。几百美元的商品拆分成几期后,每次只需要付几十或一两百美元。消费者能减轻当下的付款压力,为其他开销留出更多周转空间。
尤其是购买电子产品、大件家具等高单价商品,或者遇上黑五、圣诞季等集中消费节点时,BNPL 让消费者不必等到“攒够钱再买”,也不用一次占用太多当月预算。


信用卡虽然是欧美市场的主流支付方式之一,却并不能覆盖所有消费者。
比如刚到海外的留学生、初入职场的年轻人,常因信用记录不足而难以申请到合适的信用卡。
审核流程简便、审批速度快的 BNPL 恰好提供了另一种选择:让用户不必依赖传统信用卡额度,也能享受灵活支付的便利。

当付款门槛降低,对商户而言最直接的变化就是商品“更好卖”了。


选好商品、加入购物车、一路来到收银台——交易已经走到最后一步,却仍可能因为“这一单有点贵”而被放弃。
BNPL 恰好出现在这个距离成交最近的位置。它可以让暂时不希望一次付清的消费者多一个选择,从而帮助商户减少因价格压力导致的“购物车流失”。


消费者选择了分期,并不意味着商户也要一笔一笔等着收款。
通常来说,BNPL 服务商会在订单完成的那一刻按照与商户的约定完成结算,后续消费者的分期还款及信用风险则主要由服务商管理。
商户不必自己搭建分期、授信和催收体系,承担相关资金风险,就可以为消费者提供更灵活的付款方式。
接入 BNPL 已然成为出海商户的“必答题”。
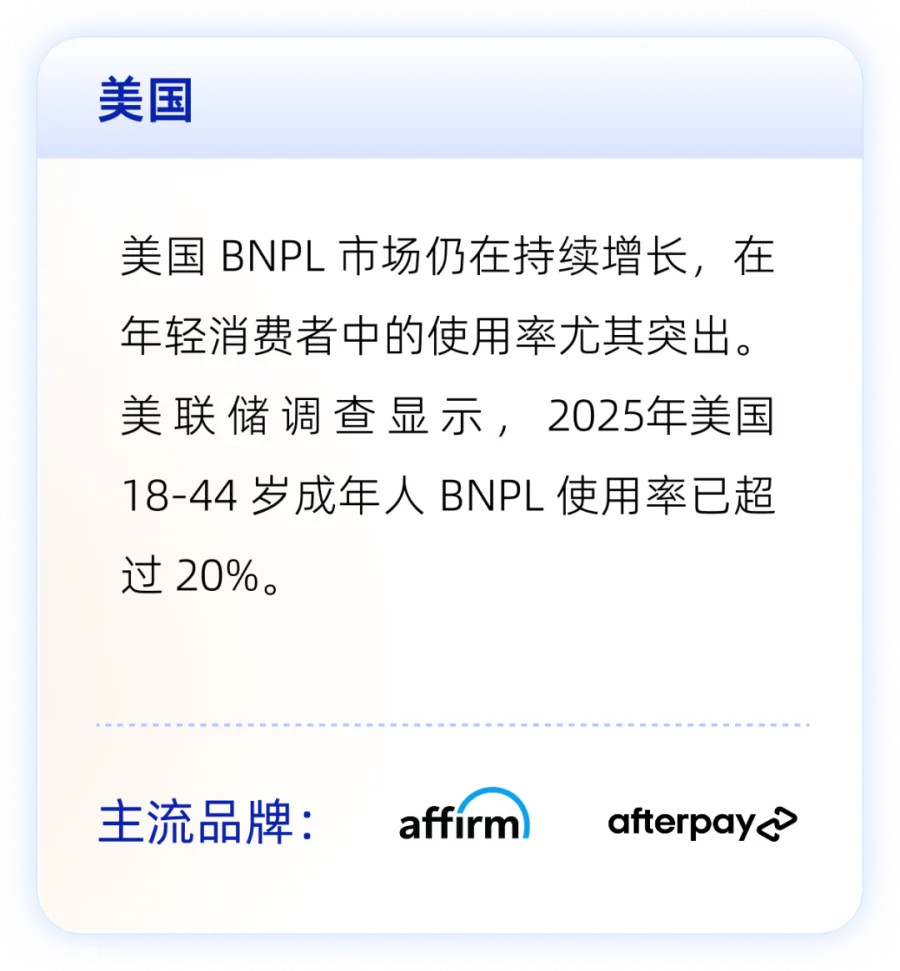


滑动查看更多

Antom 已支持多种主流 BNPL 支付方式,助力商户轻松接入。