
如果您想要了解更多任何关于香港房产信息,欢迎扫描下方二维码联系我们👇👇👇喜洋洋房产团队对市场、产品、按揭、买卖程序有专业服务和资深经验,不仅可以为买家争取最大权益,还提供保姆车全程接送以及管家式陪同接待服务。
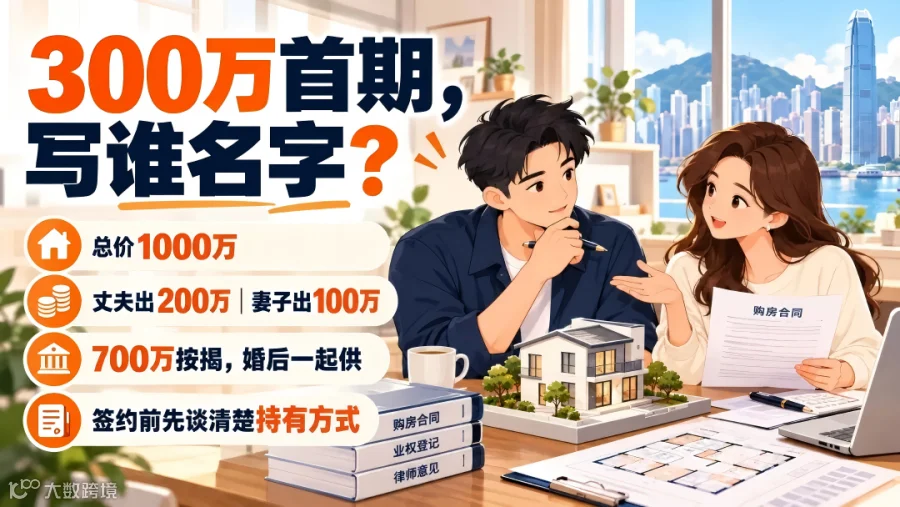
房子看好、价格谈妥,现实难题来了👇
房契登记丈夫一人名字,还是夫妻联名?
👉如果只写丈夫名字,妻子出了100万首期,还一起供楼,权益如何保障?
👉如果选择联名,丈夫多出的100万又该怎么算?
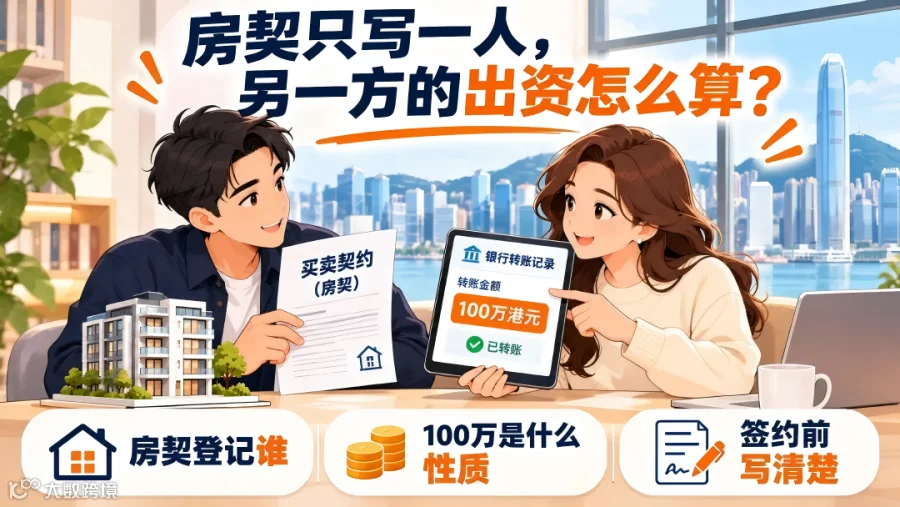
香港买房一共有3种物业持有方式:单名持有、联权共有(长命契)、分权共有,不同选择,直接影响产权、供楼责任、身后继承,签约前一定要搞明白!

房契只登记丈夫一人,法律上登记方是唯一业主。
⚠️重点提醒:房本没有你的名字,不等于完全没有权益! 如果双方都有出资首期、共同偿还按揭,未登记一方可以凭实际出资记录,主张实益权益。
像案例中妻子拿出的100万,到底是无偿赠与,还是享有对应房屋产权?
❗千万不要口头约定!一定要在购房阶段,交由律师拟定书面文件,把出资性质、权益约定白纸黑字落实下来,避免日后扯皮。
✅双方共同拥有整套物业,不强制划分50%:50%份额
✅一方离世,遵从生存者取得权,物业自动归在世配偶
✅一般不纳入逝者遗产,不需要按照遗嘱分配
💡适合诉求:优先保障另一半的居住权益,希望另一半可以直接完整承接这套房产。
💬补充:即便自动过户在世一方,如果房屋还有按揭贷款,在世方依旧要承担对应的还款责任。

✅可以自由约定产权占比:7:3 /6:4 /5:5 都可以
✅每个人持有独立、明确的业权份额
✅其中一方离世,自己名下份额划入个人遗产,按照遗嘱或者法定继承处理,可以留给子女或者其他继承人
💡适合诉求:想要清晰分割产权,提前规划房产后续继承安排的家庭。
📌注意:产权份额不能只看首期出资比例!700万按揭是两个人一起承担,还要综合各类购房成本再协商分配。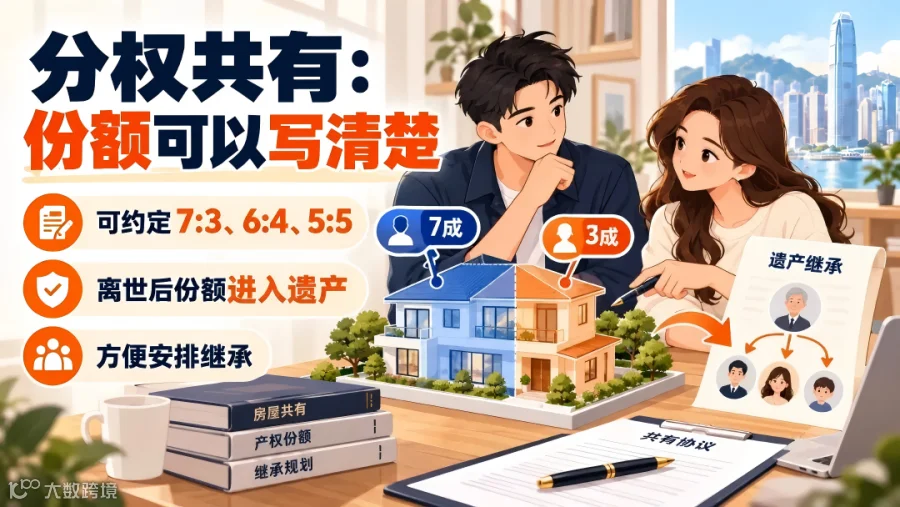
🏦贷款:房契名字 ≠ 还贷责任人
登记业主、按揭借款人、担保人,可以是不一样的人!
哪怕房子只登记丈夫名下,妻子如果作为共同借款人或者担保人,这笔债务就和妻子绑定。未来妻子自己想要再购置房产,银行会把这笔负债纳入审批评估。
❕想要变更借款人、解除担保,必须经过银行审批同意,夫妻私下约定无效。

🧾印花税,2024撤辣之后大变化
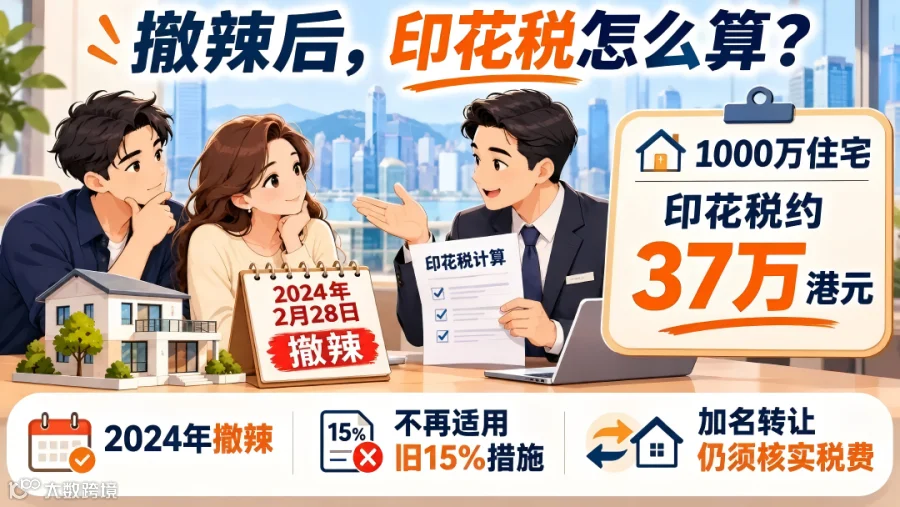
2024-02-28香港撤销住宅需求管理印花税。 过去很多夫妻选单名买房,是为了保留其中一方首次置业优惠,现在这个税务优势已经不复存在。
举个例子:一套1000万港币住宅,现行从价印花税约37万港币。 ⚠️不要想着先单名买房,后续再无偿加配偶名字!后期加名本质属于产权转让,依旧要核算印花税,同时还要经过按揭银行审批,不是简单签个字就完事。
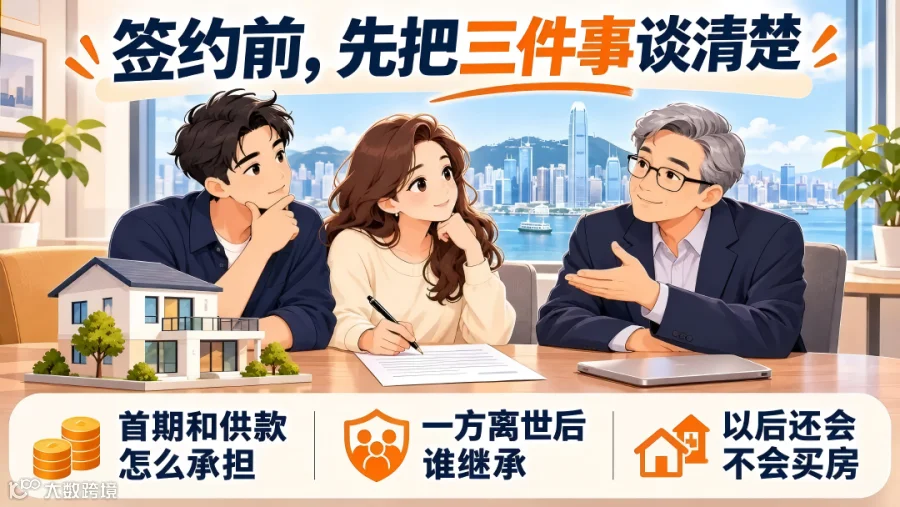
1️⃣💰首期、月供如何承担:各方出资是赠与,还是换取房屋产权?留存转账凭证,最好律师做书面约定
2️⃣👨👩👧身后继承规划:希望另一半完整继承整套房产?还是希望自己份额留给子女?决定选长命契还是分权共有
3️⃣🏠未来置业计划:后续是否计划再购入香港物业,考量贷款、税费带来的连锁影响
👉选单名:务必书面明确非登记方出资的性质,不要迷信口头承诺;
👉选长命契(联权共有):优先保障配偶完整继承房屋;
👉选分权共有:份额写死,方便做遗产继承安排。
首期谁出钱多,不能直接决定产权持有方案。结合家庭出资、继承想法、未来买房规划,再和律师沟通确认,才是稳妥做法。了解更多香港业务↓↓↓点击图片跳转




听说转发文章
会给您带来好运哦