









前言|前三季度外贸形势概览
海关总署10月14日发布的数据显示,今年前三季度我国货物贸易进出口总值39.94万亿元,同比增长18.8%。出口23.2万亿元,增长16.4%;进口16.74万亿元,增长22.3%。
单看总量,势头确实良好。但如果你只盯着18.8%这个数字,可能会错过当下外贸结构里正在发生的几件更关键的事。
9月出口增长背后的因素

按美元计价,9月出口同比增长36.3%,远超市场预期的25.7%。这个增速里有一部分并非纯粹的需求增量。
台风导致的前期港口延误、航线调整,把部分货物压到了9月出运;叠加海外圣诞旺季备货和国庆长假前的集中报关,共同放大了当月读数。
换句话说,9月的爆发有“节奏红利”。
真正值得追踪的,是10月之后交付节奏恢复正常时,增速能否稳住。
出口结构呈现双重增长

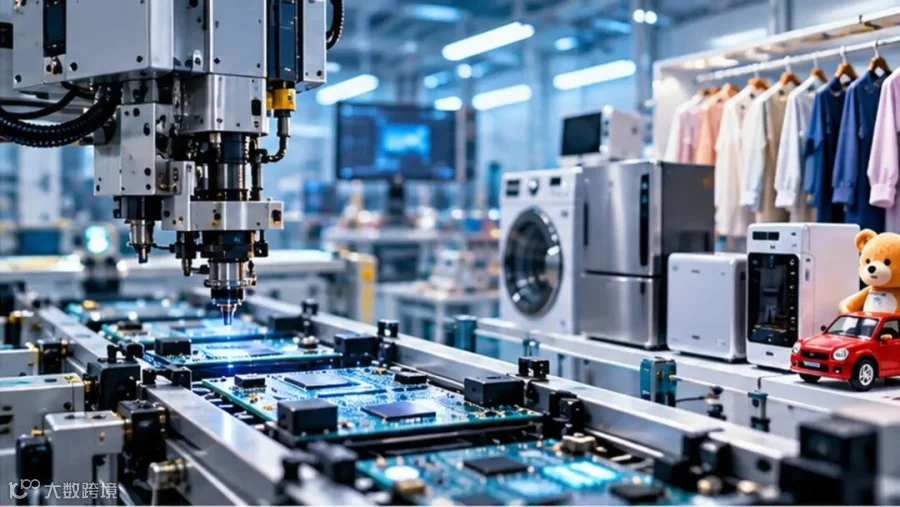
9月机电产品出口增长43.7%,占出口总额的66.7%。其中集成电路增长136.0%,自动数据处理设备增长92.9%,两者合计拉动出口增长约13个百分点。
不过需要注意,集成电路出口金额的高增长也受到价格因素推动,9月出口数量同比仅增长1.1%,不能简单等同于实物出口量同步大增。
全球AI基础设施建设的热度,实实在在地反映在了中国的出口账本上。
但另一边,服装、纺织品、玩具、家电在9月分别增长23.8%、19.0%、40.8%和31.7%。
欧美年底购物季的补库需求,让传统劳动密集型产品也迎来了久违的全面回暖。高技术领跑、传统品类托底,这种“双引擎”格局比单靠某一类产品要健康得多。
广交会折射产品竞争力

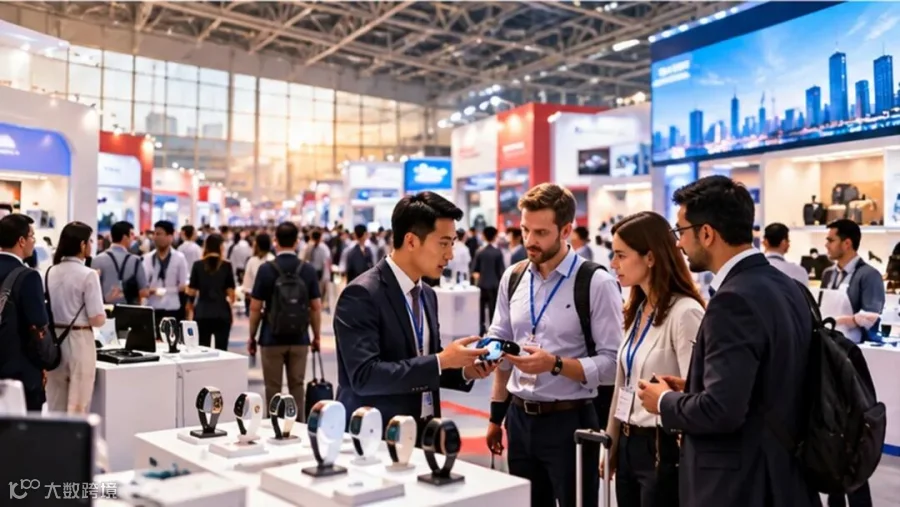
第140届广交会一期,深圳一家企业带了2000枚智能戒指作为样品,开展第二天就售罄,工厂产能跟不上补货节奏。
墨西哥采购商在现场说,这款产品“比之前看到的便宜很多”。
山西一家做了14年擦窗机器人的公司,今年前9个月对欧美出口增长180%,靠的不是铺货,是七轮产品迭代里一次次解决客户反馈的贴边不干净、识别不到窗框胶条这类“小问题”。
这些微观切片说明一件事:海外采购商不是什么都买。
他们下单的对象,是那些在价格、功能、迭代速度上同时具备竞争力的产品。
低价走量的空间在收窄,但“性价比+微创新”的空间在打开
外贸政策与外部压力并存

10月19日,国家外汇管理局在金融街论坛上表示,近期拟推出经常项目便利化一揽子政策,支持贸易新业态、新模式发展,更好满足外贸企业多样化结算需求。
人民币近期持续走强,对美元即期汇率升至近四年高位。央行明确表示不搞竞争性货币贬值,同时坚持汇率双向浮动。对外贸企业而言,合理管理汇率风险的重要性进一步凸显。
另一边,美国贸易代表10月7日宣布,对华“301关税”在第二次四年复检期间继续维持生效。
不过9月底,中美就各约300亿美元进口商品的对等降税框架达成共识,涉及玩具、家电、节日礼物等品类。相关降税安排仍需双方履行各自国内法律程序后同步实施。
与此同时,义乌部分节庆用品出口商已感受到美国客户采购意愿回暖、追加订单增加。
关税格局在“总体维持、局部松动”的框架下运行,对美出口企业需要盯紧的是自己产品落在哪个清单里。
给外贸人的三句实在话

别把9月的增速当成四季度的常态
随着前期交付节奏扰动消退,四季度出口增速可能面临一定回落压力。关键是回落到什么水平——海外制造业PMI仍在扩张区间,AI产业链的订单能见度不低,回落但不失速是基准判断。
汇率波动加大,合理锁汇稳利润
人民币在偏强区间运行,出口企业利润对汇率变动极其敏感。央行不追求单边升值,但也不打算通过贬值给出口送红利。该锁的远期,别省。
广交会上的“爆单”逻辑可以复制
2000枚智能戒指被抢空,擦窗机器人对欧美出口翻倍,共同点不是“便宜”,是“在某个具体场景里,比客户之前用的方案好一点、便宜一点、快一点”。
找到那个场景,比铺十个平庸的SKU有用。
结语|从外贸数据走向实际订单
数据是后视镜,订单才是前挡风玻璃。
前三季度的18.8%已经落袋,四季度的路,得靠手里正在谈的那几单来铺。
物流链接世界,服务创造价值
金港物流集团
