

CoreWeave Inc. 的公司债跌破80美分、收益率越过15%,同一主体以芯片为抵押的贷款却在面值附近成交。
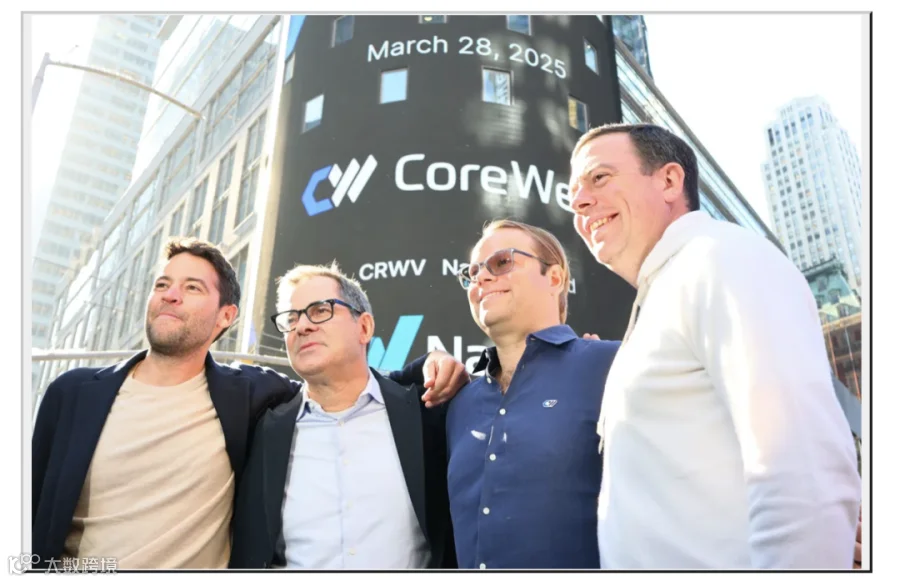
10月14日,CoreWeave Inc. 2032年到期的无抵押债券跌破80美分,收益率一度站上15%,五年期信用违约互换把该公司未来五年违约的概率定价在50%以上。同一时间,它手里那两笔以 GPU 为抵押、由 Microsoft Corp.与 Meta Platforms Inc.合同背书的杠杆贷款几乎没跌,仍在面值附近报价。三天后收盘,CoreWeave 股价69.69美元,公司积压订单556亿美元,总债务351亿美元。公司债被抛,芯片贷款没有。
2023年,Blackstone Inc.战术机会团队先问了两个问题:GPU 是什么,AI 是真的吗。当时CoreWeave还是一家从以太坊挖矿改行做 AI 云的无名公司,账上有卡、没钱,急着筹钱再买一批。Blackstone 后来牵了一笔23亿美元的私募信贷,资金成本在十几个百分点,抵押物是 CoreWeave 与 Microsoft 签的算力合同,创始人 Brannin McBee 事后回忆那是他这辈子最难的一次尽调。
这笔交易留下了一套可复制的模式。三年后按这套模式生成的债务正在奔向以万亿计的规模,体量已经超过为安置这些芯片而建的数据中心本身的借款量。Blackstone 总裁 Jon Gray 本周形容 AI 需求近乎抛物线式增长。
这个模式核心是把公司从担保里摘出去。发起人设一个特殊目的载体(SPV)隔离单笔交易,由壳去借钱、买卡、持有卡;第一还款来源是终端客户的合同现金流,覆盖利息并逐年摊还本金,第二还款来源是芯片本身的处置价值;债务到期时间刻意对齐硬件5到6年的折旧曲线,让贬值和还本在同一张表上互相抵消。

市场上又出来两种变体,一种是客户从 SPV 租卡插进自己的技术栈,另一种是 neocloud 卖算力、用债去付买卡的钱。真正把这类资产从高风险拉到可投的,是芯片厂自己下场:Broadcom Inc.与 Nvidia Corp.合计市值约7万亿美元,两家都承诺在承租方出问题时接手。把芯片转租或出售以偿还剩余债务,差额由芯片厂补。壳的评级因此被抬到芯片厂的投资级水平上,保险资金这类只碰投资级的池子。
2023年,CoreWeave为第一笔交易付十几个百分点;今年3月它拿 Meta 合同做抵押募集85亿美元债务包时,华尔街按 Meta 的评级而非它的评级定价,成本降到6%上下。
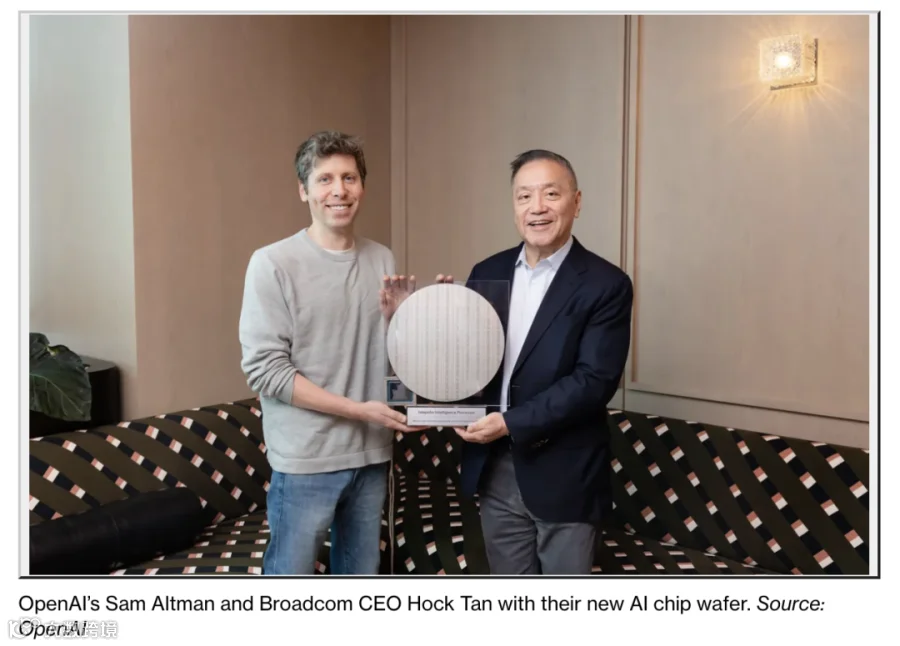
6月9日 Apollo Global Management Inc.与 Blackstone 牵头的350亿美元 Big Sky 交易更牛。为 Anthropic PBC 采购芯片的融资实体拿到投资级评级,最大一档优先债票息5.75%,比Anthropic 自己借钱还便宜;风险最高的45亿美元次级档定价8.5%。缺口那2.75个百分点是 Broadcom 的一纸承诺换来的。去年 xAI 为 Colossus 2 数据中心备货时走的是同一模板,Valor Equity Partners 领投股权、Apollo 提供近110亿美元债务。
Nscale Ltd.在西弗吉尼亚州的旗舰项目里,自建电厂预算65亿美元,数据中心连同设备180亿美元,GPU 是470亿美元。芯片造价是容身建筑的2到4倍,寿命却只有5到6年。Alphabet Inc.、Microsoft、Amazon.com Inc.和 Meta 这些投资级公司用经营现金流和廉价债券消化这笔钱;正在烧掉数十亿美元的 OpenAI 与 Anthropic 既没这种储备,也没有债券市场的话语权,neocloud 也这样。OpenAI 商业融资负责人 Mike Liberatore 这样介绍,没有剧本能告诉你一个从零到 AGI 的重资产业务怎么用传统方式融资。于是行业搬来了项目融资和液化天然气开发的旧办法:先签客户合同,再拿合同去换钱建产能。
8月10日,Nvidia 与 Apollo、BlackRock Inc.、Blackstone、Brookfield Asset Management、KKR & Co.和 Goldman Sachs Group Inc.签署备忘录,目标撬动5000亿美元以上第三方资本为 AI 基建融资,Nvidia 可选择为单个项目最多25%的融资额兜底。Broadcom 在谈一笔600亿美元的债务交易,由特别实体采购 tensor processing units 租给 Anthropic;SpaceX 被曝就采购 Nvidia 芯片筹资400亿美元。Broadcom、Apollo 与 Blackstone 的 AI XPV 平台瞄准20吉瓦算力,美国银行策略师估算到2029年年中可能需要23500亿美元的兜底债务。JPMorgan Chase & Co.预计2030年前芯片支出超过3万亿美元,大部分靠借。
国际清算银行的口径是这轮建设潮越来越不是由盈利支付,而是由债务、尤其是私募信贷支付,投向 AI 相关公司的私募信贷余额已从接近零升到2000亿美元以上,仅2025年新发放就超过400亿美元,2010年是30亿。年内 AI 相关债务发行到5月底接近2360亿美元,是上年同期四倍,全年预测约5700亿美元。
Apollo Global Management Inc.首席经济学家 Torsten Slok 在10月24日的报告里把指数切成两半:Mag 7与 S&P 493。前者人均营收从2022年底约56.5万美元升到最近约78万美元,利润率从2015年的11%附近走到接近30%;后者人均营收停在52.7万美元上下,利润率自2023年以来在9%到10%之间横盘。
全要素生产率增速在序列末端略低于零。经济学家看通用技术是否生效就看这条线。支出端的集中度方面,根据 Ramp 的交易数据,模型服务与推理支出的99.5%来自最大的10%企业,neocloud 支出这一比例是99.0%,付给 OpenAI 和 Anthropic 的钱集中度95.6%;AI 支出最高的1%企业里80.4%由风险资本供养,中位支出者中这个比例只有13.1%。KPMG 访问的2145位高管中有49%因为成本超过价值而缩减、推迟或暂停了 AI agent 部署,只有7%说已经建立可验证的投资回报。10月19日一项覆盖184家机构的调查里,6.5%按既定基准衡量 AI 回报,同时88.6%在为高级工具付钱。Slok 的判断是 token 支出正被主流公司当成侵蚀利润的成本项而非增长来源,只要 agentic AI 还局限在经济的一小块,宏观影响就很有限。
多数芯片交易是私募的,投资人没有方便的退出通道,债权却已经把几家芯片厂、几家云巨头和一批 neocloud 绑在同一张网里。国际清算银行9月的讲话点名循环融资,芯片厂与云商入股 AI 实验室,后者再承诺采购其芯片和算力,这类安排难以观察、有时也难以估值。Fitch Ratings 的 Jason Pompeii 说供应商融资的规模前所未见,且风险集中,一旦 AI 的故事令人失望,冲击会沿供应链扩散。
UBS 以前就做过一个估算,OpenAI 与 Anthropic 到2027年可能占 Google Cloud 收入的48%以上。Carlyle Group Inc.资产支持融资主管 Akhil Bansal 的疑问是,如果基本上只有七家公司在为所有 GPU 提供信用支持,谁手里有筹码。Nuveen 私募固收主管 Laura Parrott 暂时不碰那些投资级芯片债,没人见过这套结构在压力下如何运转。
10月21日 Meta 把全年资本开支指引上调到1350亿至1450亿美元,季度自由现金流为负21.2亿美元,2012年以来首次转负,次日其五年期信用违约互换价格创历史新高,股价跌近7%。Reuters 依据 LSEG 数据做的统计显示,2026年发行的91只超大规模云厂商债券中,到7月28日有78只收益率高于发行时点。澳大利亚数据中心开发商 Firmus Grid Ltd.规模300亿美元的 IPO 因美国基金经理拒绝估值而流产,同样由 Nvidia 支持的 Nscale 也在估值上受阻。Gartner 在10月14日估算,若资本开支节奏不变,到2030年底将有超过3.5万亿美元的 AI 基建投资面临减值风险。国际货币基金组织10月13日的《全球金融稳定报告》把 AI 投资不及预期列为首要风险,并主张限制 AI、私募信贷及其他非银部门的杠杆与流动性错配,包括对银行相关敞口设置集中度和部门资本要求。美国保险监理官协会年中起核查保险公司持有的数据中心债务及其背后的第三方评级,私人配售已占到保险公司认可债券的23.4%。
8月德州州长 Greg Abbott 下令审计所有接入该州电网的数据中心,其实就是上把新项目冻结到审查结束;6月 San Marcos 市直接通过禁令,多个县的临时限制令被选民会议推上台面。Oracle Corp.在新墨西哥州项目遭遇监管阻碍后着手推迟付款,OpenAI 与 Anthropic 在一系列事故后讨论过放缓部署节奏。但是,多数资金已经浇进在建的超大规模园区,供应商产能基本售罄,内存短缺继续抬高一切成本。DRAM 合约价二季度环比上涨58%到63%,DDR4 涨了60%到80%,摩根大通估算2024年初到2026年底 DRAM 价格累计涨幅超过400%,服务器厂商在8月通知客户多数型号提价15%以上。借来的钱已经变成水泥、电力和存储颗粒。
Microsoft、Alphabet、Oracle 与 CoreWeave 把 GPU 服务器的使用年限定在6年,Meta 用5.5年,Nebius 今年1月从4年改到5年;Amazon 却在2025年1月把一部分服务器年限从6年切回5年,理由包括 AI 和机器学习领域技术迭代加快。Microsoft 把年限从4年延到6年为其2023财年增加37亿美元营业利润,Meta 2025年的调整减少折旧29.2亿美元,Amazon 的回调多计14亿美元费用。做空者 Michael Burry 在2025年11月估算,超大规模厂商因延长使用年限少计了约1760亿美元折旧;普林大学一位研究者给出的现实寿命是1到3年。Nvidia 在给分析师的备忘录里反驳,说客户按真实使用寿命把 GPU 折摊4到6年。租金与二手价甚至给出相反信号,2025年上半年 H100 租赁价格指数下行,同期它的转手价在涨。美国银行基础设施融资主管 Karen Fang提出,如果积累足够长的成交历史,期待出现一个半导体版的 Kelley Blue Book。
Blackstone 战术机会团队高级董事总经理 John Watson 用福特 T 型车作类比,说当年给 Model T 放贷的人也在问是否真有人开车,如今汽车金融市场成熟而庞大,他们对算力怀有同样的想象。行业下一步是把这类结构从私募推向银团贷款、再推向投资级债券,CoreWeave 已经用两笔杠杆贷款第一个踏进去;等 OpenAI 或 Anthropic 上市并拿到评级,它们可以自己发债。这些路径都有一个前提,即人们愿意为算力融资,理解算力的经济价值。
今年8月,2019年量产的 A100 在二手市场还能卖到数千美元一台,持有它的公司在报表上把它们的账面价值记为零。目前还没有一份被广泛接受的价格曲线能说明哪一边是对的。
[1] Bloomberg, Blackstone Bet on Chips Drove a Debt Boom That's Upending Credit.
[2] Apollo Global Management (Torsten Slok), No Signs of AI Payoff Outside the Tech Sector.
[3] Bloomberg, Apollo's Slok Says AI Has Delivered Zero Payoff Outside of Tech.
[4] Semafor, Hunting for AI gains outside Magnificent 7.
[5] ppc.land, Apollo finds zero AI payoff outside tech as S&P 493 margins stay near 10%.
[6] Bloomberg, CoreWeave Bonds Sink as Yields Surge Past 15% on Default Fears.
[7] Reuters, Meta's credit risk indicator hits record high on increased AI spending.