

新加坡企业成为消费税GST注册人之前支付的GST,不一定全部损失。
只要满足条件,可以在首份GST报表中申报。
判断时不能只看付款日,也不能只看发票是否在6个月内。商品和服务适用不同规则。还要先满足一般进项税条件。
一、先满足一般进项税条件
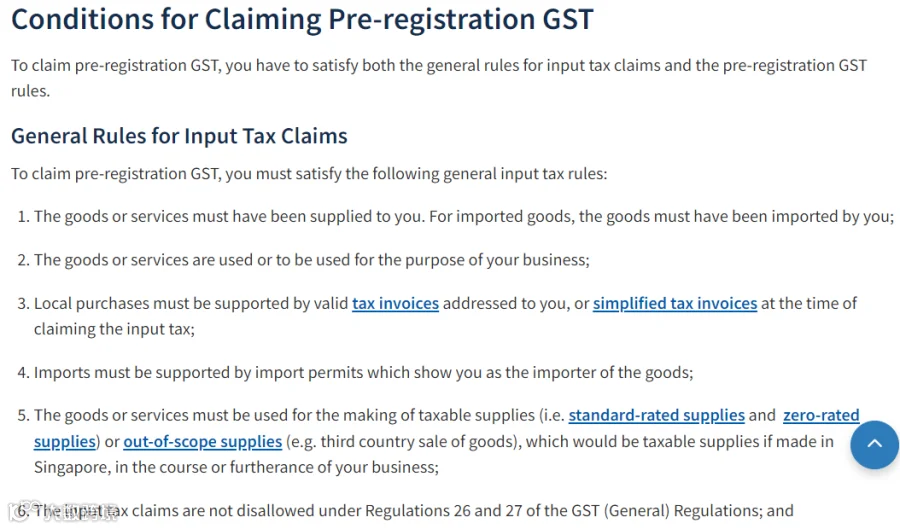
注册前GST申报,首先要满足IRAS对进项税的一般要求。
货物或服务必须由申报主体取得。本地采购要有抬头为申报主体的有效税务发票或简化税务发票。进口要有显示申报主体为进口商的进口准证。
货物或服务要用于或拟用于应税供应、零税率供应,或如在新加坡作出即属应税供应的表外供应。相关采购不能属于《GST(一般)条例》第26条和第27条排除的项目。
企业还要做合理核查,确认采购不涉及Missing Trader Fraud arrangement。
一般条件满足后,还要看商品和服务的注册前专门规则。两套规则不能混用。
资料图,来源:新加坡IRAS
二、商品:6个月内买入看是否还持有,超过6个月看是否已使用或卖出
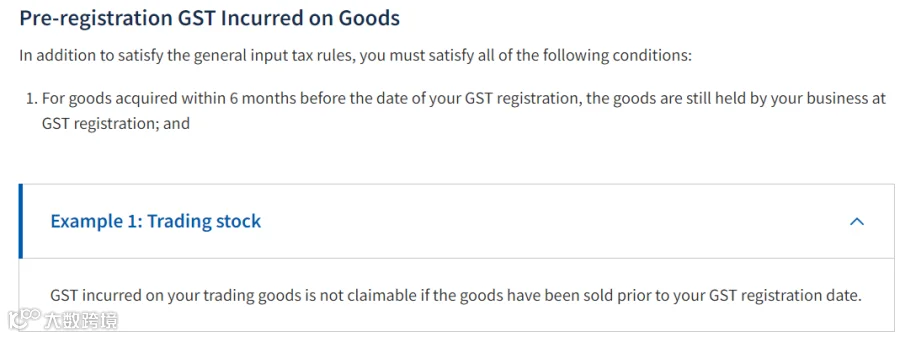
商品在GST注册日前6个月以内购入的,条件是注册日仍由企业持有。
注册日前超过6个月购入的,条件是在注册日之前未被企业使用或供应。
如果6个月内购入的商品在注册前已经部分售出、转让或处置,就要按注册日实际持有的单位数分摊GST。
超过6个月的商品,如果只有部分仍用于注册后的应税业务,也要分摊。分摊要看实际持有量和用途,不能只看发票日期是否落在6个月内。
资料图,来源:新加坡IRAS
三、服务、租金和水电:6个月内发生,且不能直接用在注册前业务
物业租金、水电、专业服务、订阅和其他服务,要同时满足两个条件。
第一,费用在注册日前6个月以内发生。
第二,费用不直接归属于企业在注册日之前作出的供应。
服务跨越注册日前后,或同时支持注册前和注册后业务的,只有归属于注册后应税供应的部分可以申报。
如果服务已经直接用于注册前完成的供应,这部分不能转到注册后申报。即使发票日期在6个月以内,也一样。
示意图,来源:联合早报
四、时间点:看发票或付款,哪个早算哪个
6个月规则需要一个时间基准。IRAS对大多数交易的一般规则是:
供应在发票发出或付款收到两者中较早的时间发生。
这个时间点,是判断采购是否落入注册日前6个月的核心依据。服务完成日、合同签署日、企业内部报销处理日,通常不能单独决定。
发票范围也要注意。税务发票可以触发time of supply,debit note这类付款账单也可以。sales order、pro-forma invoice、statement of accounts、letter/statement of claims通常不算发票。
预付款可能触发time of supply。可退还且未用于支付供应的真正保证金,不能只按付款日归类,要结合法律和商业事实判断。
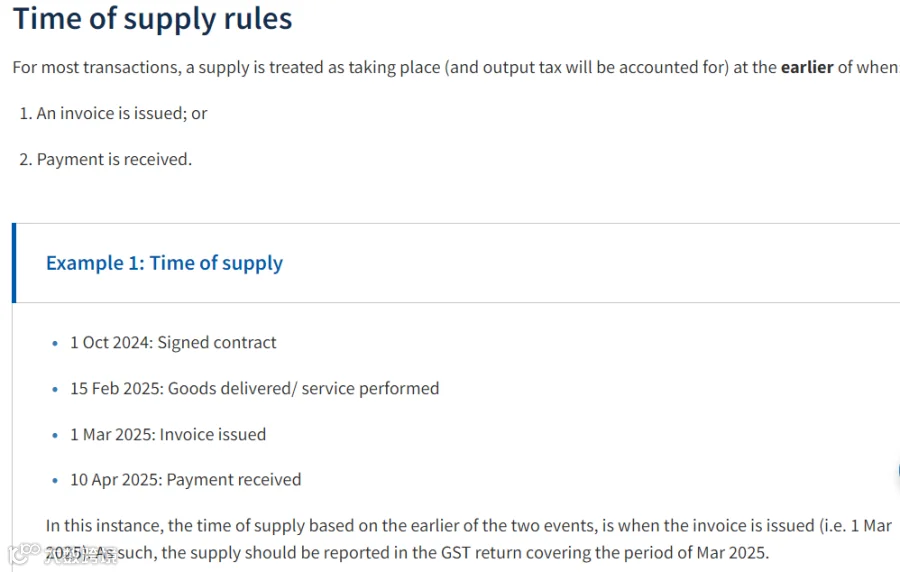
资料图,来源:新加坡IRAS
五、公司成立前个人代付:要书面申请批准
公司成立前由个人购买商品或服务,之后由公司申报GST的,要满足IRAS列出的条件。
采购要拟用于公司在GST注册后作出应税供应。个人要在公司成立后成为公司的成员、高级人员或雇员。
公司要向个人全额偿付,或已经收到个人全额偿付的承诺。个人在购买时不能是GST注册人。采购要为公司的业务取得,不能用于其他目的。
此外,公司要以书面形式向IRAS申请批准,确认上述条件都已满足。获批后,相关GST才能在公司首份GST报表中申报。
仅凭创办人先付款,再把收据交给公司入账,不满足IRAS的批准要求。
六、首份GST报表:注册前GST填在Box 12
符合条件的注册前GST,要在公司的首份GST报表中申报。
GST F5 的Box 12专门用于注册前进项税申报,只在提交首份GST报表且存在注册前申报时适用。
注册前GST不能分散到后续报表补报。普通更正方式不适用于Box 12中的注册前申报金额错误。
因此,不要先把待确认项目填进去,事后再补材料。首份报表填错,处理成本会更高。

示意图,来源:联合早报
七、需要保存哪些记录:让复核人员能重新算一遍
IRAS对注册前记录有明确要求。商品方面,要保存库存账目,显示采购数量、用于制造其他货物的数量、采购日期,以及采购数量和已使用数量后续处置的日期和方式。
服务方面,要保存清单,列明所购服务的描述、采购日期和服务处置日期(如有)。两类申报都要有税务发票、进口准证和付款证据。
IRAS还有一份注册前GST资格自评清单。企业不用提交,但要保存。
在首份报表底稿中,把每笔注册前采购分为合资格、部分合资格、不合资格、待确认四类。
部分合资格项目要记录原始GST、可申报比例、分摊依据和复核人。
保存记录的标准是:另一名复核人员仅凭库存账目、服务清单、发票和付款记录,就能从原始凭证重新算出Box 12中的注册前GST金额。
【结束语】
注册前GST申报的结论,应落到具体金额和分摊依据上,而不是停在“可以”或“不可以”。
商品要按注册日实际持有量,区分6个月内与超过6个月;服务要确认发生在6个月内,且未直接归属于注册前供应;归期要按发票发出或付款收到的较早时间确定。
完成这些判断后,可申报部分填入首份GST报表Box 12,并以库存账目、服务清单、发票和付款记录支持。个人代付的,还须另行取得IRAS书面批准。缺少其中任何一项,申报金额都无法复核。
*参考资料来源:新加坡ICA,联合早报,综合新闻报道整理。
参考资料:
IRAS:Claiming GST Incurred Before GST Registration/Incorporation.
IRAS:Completing GST Returns.
IRAS:When to Report Supplies in GST Returns.
....
企业和个人出海
或商务合作咨询
