👋大家好,我是在海外摸爬滚打多年的出海财务Robin。
2026年前三季度,我国货物贸易进出口总额达到40万亿元,同比增长18.8%。越来越多的中国企业走向海外,跨国经营背后的利润分配,也越来越值得财务关注。
我在《本田跨国巴西税案》中聊过:海外子公司利润高,不代表利润就一定是总部转移过去的。当地税收优惠、市场条件,都可能影响利润水平和转让定价的可比性。
编号为A40-299167/2024的俄罗斯案件,则把问题推进了一步:如果集团内一家关联公司声称,自己通过整合资源、谈判和管理创造了独特价值,它究竟应该拿多少利润?
俄罗斯电信运营商VimpelCom向荷兰关联公司VWS支付国际漫游代理服务费。企业认为应采用利润分割法,税务机关却认为VWS只提供常规代理服务,应采用可比利润率法重新确定报酬。
一审企业胜诉,二审被推翻,三审又维持二审。争议涉及91,438,920卢布的企业所得税。企业为什么最终败诉?
一、案件背景
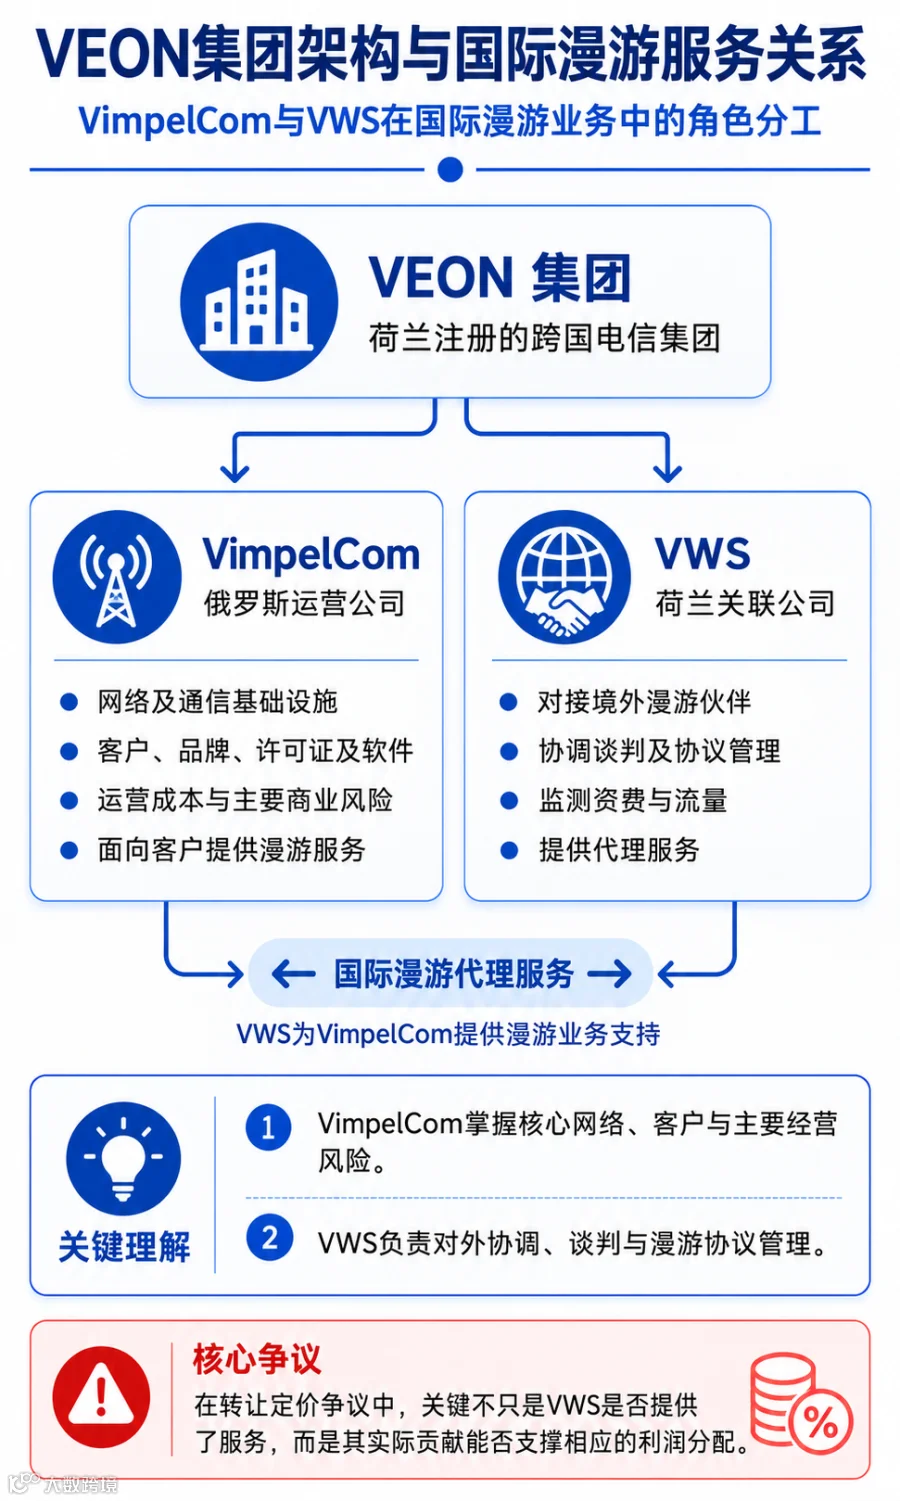
VimpelCom是俄罗斯电信运营商,旗下品牌包括Beeline,所属集团 VEON在荷兰注册。VEON集团还有一家荷兰公司Veon Wholesale Services B.V.,简称 VWS,负责与国际电信运营商对接,协调集团国际漫游业务。
2013年5月17日,俄罗斯VimpelCom与荷兰VWS签订代理服务合同。到了2018年,双方发生的相关代理服务交易金额达到1,126,425,701卢布。
国际漫游不是简单地把电话接通就行。运营商需要与境外合作伙伴谈判,协商通话、短信和数据流量的批发资费,管理运营商之间的协议,并持续跟踪流量与价格变化。
VimpelCom认为,VWS能够整合集团各运营商的漫游流量,借助规模优势与境外运营商谈判,争取更优惠的批发价格。这种集团协同效应,不是单家运营商轻易就能复制的。
但税务机关有不同看法:真正拥有网络、客户、品牌和技术基础设施的,是俄罗斯运营公司。VWS主要负责协调和谈判,不应仅仅因为身处集团中心,就获得与实际贡献不相称的报酬。
2024年9月20日,俄罗斯税务机关作出处理决定,要求VimpelCom补缴91,438,920卢布企业所得税。VimpelCom不服,随后提起诉讼。
二、纳税人主张
1)VWS不是普通的咨询公司
俄罗斯VimpelCom认为,荷兰VWS需要分析不同运营商的资费和流量,参与谈判、协商国际漫游协议,并执行相应的代理职能。这些工作涉及实际的商业活动,而非单纯提供一份咨询报告。
2)集团流量整合创造了独特价值
VWS能够集中集团内运营商的漫游需求,与境外合作伙伴统一谈判,取得单家运营商未能获得的资费条件。
企业认为,这种价值依赖集团业务规模、运营商关系和长期合作安排,独立第三方难以复制。
3)利润分割法比单方利润率比较更合适
俄罗斯《税法典》第105.13条规定了利润分割法。
企业认为,俄罗斯VimpelCom与荷兰VWS的业务相互关联,双方对漫游业务的经营结果均有贡献,应该结合各方功能、资产和风险来分配利润,而不是只对荷兰VWS进行单方利润率测试。
企业还质疑税务机关选取的7家可比企业,认为其业务与国际漫游存在明显差异,相关财务数据的可比性也不足。
三、税局主张
1)看合同不够,还要看谁真正做了决策
税务机关认为,判断荷兰VWS应获得多少报酬,要看实际业务如何开展。
税务机关认为,漫游服务所需的主要网络和基础设施属于VimpelCom;客户、品牌、许可证和软件等重要资产也主要由俄罗斯运营公司掌握。
VWS虽然参与谈判、协调协议,但相关协议产生的权利义务主要由VimpelCom承担。VWS并未独立承诺必须实现某个折扣水平、招揽特定数量的漫游伙伴,或保证达到一定流量规模。
2)VWS的实际职能更接近常规代理服务
税务机关认为,荷兰VWS不拥有相关漫游流量,也没有充分证据证明其掌握独特且有价值的无形资产。
相比之下,VimpelCom自己拥有运营所需的核心资产,承担主要费用,并负责客户服务、定价政策及最终商业决策。
因此,税务机关将荷兰VWS的职能归类为常规代理、咨询和信息服务,认为其报酬不应当与集团漫游业务的整体利润贡献直接挂钩。
3)应采用可比利润率法,而不是接受企业自行分配利润
俄罗斯《税法典》第105.12条规定了可比利润率法,即将交易一方的经营利润率与可比交易的市场利润率区间进行比较。
税务机关认为,VWS的实际职能和风险不足以支持企业主张的利润分配方式,其盈利水平又高于税务机关确定的可比区间,因此应调整其报酬。
四、法院判决
1)2025年12月8日:一审为什么支持企业?
一审认为,税务机关未能充分证明VWS的国际漫游管理服务可以被重新定性为普通咨询和信息服务,也没有充分证明其选取的可比企业具备必要的可比性。
法院关注了VWS汇集集团流量、与国际运营商谈判及协调漫游协议等职能,认为企业采用利润分割法具有依据。
一审还对税务机关使用的商业数据库资料及可比公司财务信息提出质疑,认为相关资料不足以支撑定价调整。
2)2026年5月12日:二审为什么推翻一审?
第九仲裁上诉法院推翻一审判决,驳回VimpelCom的诉求。
二审的关键变化,是把重点从“VWS 是否做过这些工作”,转向“这些工作究竟创造了多少可归属于 VWS 的利润”。
法院综合考虑VEON集团2018年的国别报告、财务报表、VimpelCom的资产和收入结构、员工职能及其他证据,认定俄罗斯运营公司掌握主要经营资产,并承担主要经营成本和商业风险。
«рутинные агентские (посреднические) функции, несет ограниченные риски и не обладает уникальными и ценными нематериальными активами»
即承担常规代理或中介职能、风险有限,也不具备独特且有价值的无形资产。
3)利润分割法并非不能用,但企业必须证明为什么适合用
OECD《跨国企业与税务机关转让定价指南》2022年版第2.119段指出,交易双方均作出独特且有价值的贡献,可能是利润分割法最合适的情形之一;
但集团业务高度关联,不等于利润分割法自动适用。企业还需考虑交易的准确界定、其他方法的适用性及可比信息的可靠性。
俄罗斯《税法典》第105.13条也规定了利润分割法的适用条件。本案的关键是:企业既要证明 VWS 的独特贡献,也要说明为什么其他方法无法更可靠地确定市场报酬。
4)75.2%与24.8%的分配比例,为什么没有说服法院?
VimpelCom使用RACI框架评估双方的职能、风险和资产,将相关毛利的75.2%分配给俄罗斯运营公司,24.8%分配给 VWS。
二审认为,企业采用的方法主要依赖关联方内部评价,缺乏客观的方法论、计算公式和可验证数据。企业也未充分证明分配比例的合理性,且缺少足以确认VWS实际承担成本的资料。
«основана преимущественно на внутренних оценках взаимозависимых лиц»
这正是企业容易忽略的地方:利润分割法不是先定一个比例,再用职能描述去解释它。比例本身就必须有可复核的经济依据。
如果企业主张VWS的谈判能力贡献了24.8%的毛利,就必须解释贡献如何衡量、数据从哪里来,以及这些贡献与利润之间有什么关系。
5)2026年8月26日:三审维持二审结果
2026年8月26日,莫斯科地区仲裁法院驳回VimpelCom的申诉,维持二审判决。企业最终未能推翻税务机关的处理决定,涉及2018年度企业所得税91,438,920卢布。
三审认为,企业关于举证责任分配、可比公司选择和 Orbis 数据库的质疑,未能证明二审存在足以撤销判决的法律错误。
至此,本案经历了一审企业胜诉、二审税局胜诉、三审维持二审的反转。企业一审赢得漂亮,最终却未能守住结果,可谓有头威冇尾阵。
五、启示
1)先看经营实质
中国企业出海,应检查谁控制资产、安排人员、决定交易条件,以及谁真正承担经营风险。不能只凭合同描述确定利润归属。
2)把证据链串起来
合同、业务邮件、ERP权限、预算审批、谈判记录、成本数据及关联交易报告,应能相互印证。转让定价不是讲就天下无敌,做就有心无力:企业声称创造了独特价值,就必须拿出可量化、可追溯、可复核的证据。
3)提前测算利润与税负
海外业务启动前,财务应同步评估利润归属、转让定价方法及预提税影响。别等税局上门,才开始解释利润为什么留在某个主体。
关联文章:《意大利TP》,《委内瑞拉TP》,《印度索尼TP》,《马来西亚TP》、《墨西哥TP》、《TP风险》、《法国能源TP》、《法国TP》、《芬兰TP》、《荷兰股息案》、《日本重组税案》、《日本Denso CFC税案》、《美国惠而浦》、《本田巴西税案》、《日本IBM》、《日本Yahoo》、《德国汽车代工》、《英国GE》、《芬兰不动产》、《印度再保险案》、《欧莱雅瑞士税案》、《美韩情报案》、《意大利预提税》《意大利预提税》
参考来源:1. GARANT法律数据库|案件A40-299167/2024