
先看两个数,单看都不惊人,摆在一起才有意思。
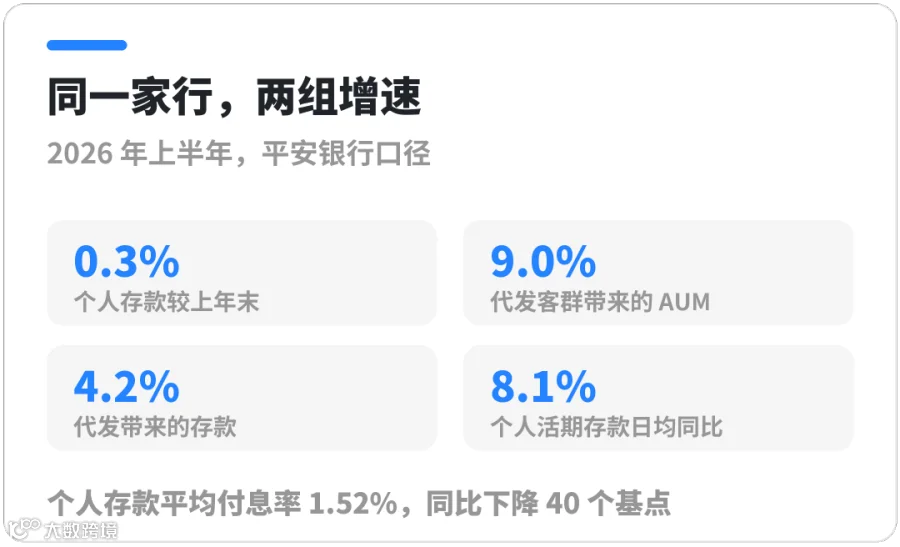
一家全国性股份行 6 月末的个人存款余额是 12,918 亿元;半年过去,这个数比去年末只多了 0.3%。
同一份材料里还有另一行:通过代发工资和批量业务进来的这批客户,在这家行管理的资产有 12,708 亿元,半年多了 9.0%;这批人同时带来的存款是 4,103 亿元,多了 4.2%。
一边几乎没动,一边接近两位数。
再补两个数:个人活期存款的日均余额,比去年同期多了 8.1%;个人存款的平均付息率降到 1.52%,比去年同期低了 40 个基点。
这家银行是平安银行,数字出自它 2026 年的半年报,以及同期披露的一份投资者关系活动记录。
本篇拆解平安银行案例,回答三件事:个人存款涨不动了为什么代发还能涨、它把代发当入口是怎么做的、中小银行先改哪三个口径。
先把背景摆清楚:个人存款这件事,今年上半年普遍不好做。
央行的数据里,上半年住户存款比去年同期少增 3.19 万亿元;非银行金融机构那边的存款反倒多增了 2.1 万亿元。钱没走远,只是换了个地方待着。
所以眼下要回答的不是"怎么把存款拉进来",而是"还有没有自然增长的口子"。
大行的数能指出这个口子在哪。建设银行上半年管着的那部分个人客户金融资产,规模站上了 24 万亿元,比去年末多了 1.04 万亿元;业绩会上还提到,定期存款到期之后留在行里的资金,一直保持在九成以上。同一场会上有一句话容易被漏掉——代发工资的增速,比去年又高了一点。
代发能涨,靠的不是利率。它给的是两样别的东西:一个能提前排期的时间点,和一个能被验证的人。发薪日是全月唯一可以预测的客户触点;每月固定有一笔钱进来的人,现金流是查得到的。这两样,别的获客渠道都给不了。
已经有银行把这件事做进了考核。宁波银行给对公条线定了一条硬杠杠:你手上服务的企业,有多少把工资代发转到了这家行——这个比例就是它的代发覆盖率。这笔账最后算得出来:客户存款的平均付息率从 1.71% 降到了 1.32%,一年少付 39 个基点;个人业务靠非利息赚回来的那部分,从 21.40 亿元涨到 34.66 亿元,多了约六成。
但代发不是终点。工资到账当天就被转走,那代发只做了一笔清算,中间那一段——客户留不留下、转不转成有资产的客户——全丢了。

平安的做法可以拆成三件事,都写在它那份投资者关系活动记录里。
第一件,先做大 AUM,再要活期。它的表述是升级投资理财场景、丰富产品货架,通过做大 AUM 带动活期存款增长。顺序值得留意:活期是结果,不是起点。
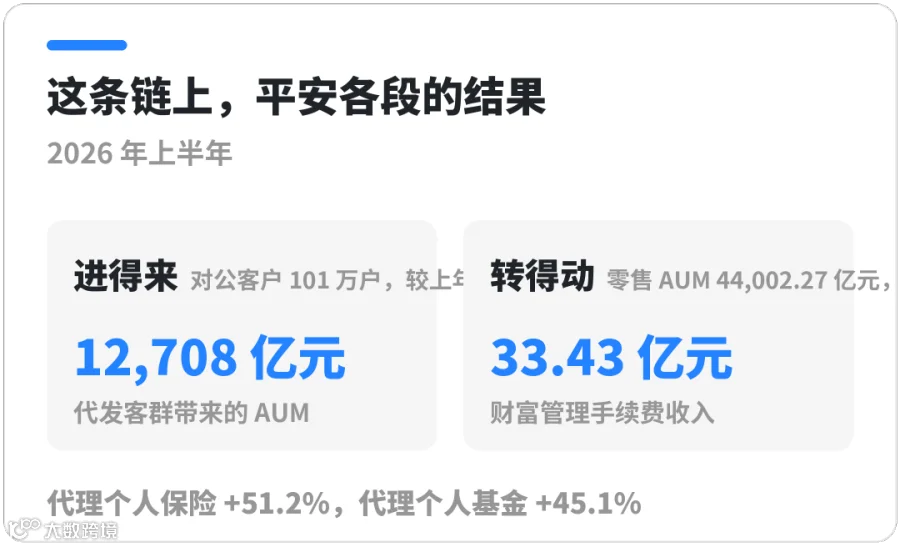
落地的数对得上。上半年靠财富管理收到的手续费是 33.43 亿元,比去年同期多了 35.6%;其中代理个人保险 10.07 亿元,多了 51.2%;代理个人基金 15.25 亿元,多了 45.1%。到 6 月末,它管理的零售客户资产是 44,002.27 亿元,比去年末多 3.8%。
第二件,把代发做成一套服务,不是一份协议。记录里列了四个动作:深化公私融合、聚焦重点行业做差异化方案、完善代发客户的权益体系、把线上线下的经营能力连起来。配套的底子是客户数——6 月末它的对公客户有 101 万户,比去年末多 4.8%。没有这个底子,代发只能一户户去谈。
第三件,给钱一个留下来的理由。它把支付主账户单列出来:围绕特色行业做综合化的支付方案,把借记卡产品体系补厚,还针对小微商户场景发了一张叫"平安商通卡"的卡。这些动作指向同一件事——让代发进来的这笔钱,有地方花,也有理由留。
三件事串起来是一条链:进得来,留得住,转得动。
这里给一条判断:多数行卡的不是第一环,是第二环。签下代发不难,难的是工资到账之后那几天有没有人做动作。平安把考核放在"这批客户带来的资产"上,而不是代发金额上——口径一换,动作就不一样了,签完协议只是开始。

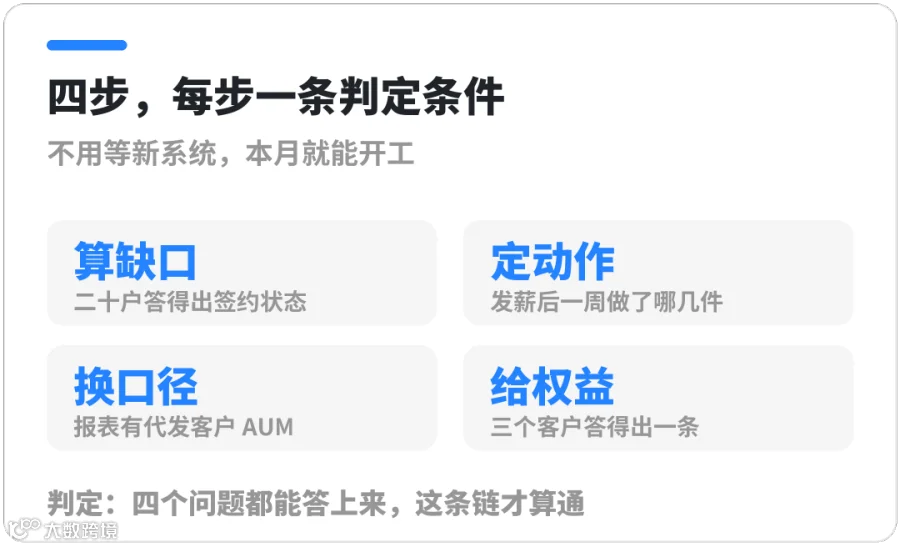
落到自己行里,四步能开工,每步给一条判定条件。
第一步,先算覆盖缺口。把存量里已经有贷款、已经有结算的对公客户拉一张清单,标出哪些还没做代发。这一步不需要新系统,导出账户信息就能做。判定条件:随便抽二十户已有贷款的对公客户,管户经理答得出每一户的代发签约状态;答不上来,说明代发还停在"碰到一个算一个"。
第二步,把发薪之后那几天写成动作。工资到账后的七十二小时是黄金窗口,动作要提前排好:开卡与激活、绑上快捷支付、登录一次手机银行、推一款门槛最低的产品。判定条件:抽一家这个月新签的代发企业,说得清发薪后一周内对它的员工做了哪几件具体的事;只答得出"开了卡",等于没做。
第三步,换考核口径。代发金额和代发户数可以继续看,但真正要进考核的是两个新数——这批客户管理的资产比去年同期涨了多少,工资到账之后七日内留下多少。判定条件:上个月的零售报表里,有没有"代发客户 AUM"这一栏,能不能跟去年同期比。
第四步,给代发客户一样别人没有的东西。这一步上,有的中小行做得比大行还细。一家江苏的农商行把代发客群单独拎出来经营,两件事值得抄。
一是做了一套五档星级。登不登录、工资留下多少、签了几个产品、配了多少理财,这些日常行为都能攒等级,等级对应权益。工薪客户原本是被动拿工资、被动等服务的,有了这套东西,他开始主动攒。
二是在通用权益之外,按行业做专属产品。医护和企业职工的收入结构不一样,用一款产品是打不动两拨人的。它给不同行业的代发客群各配了存款产品,再加上开户、首笔交易、资产提升这些节点上的分层激励,工资到账不再只是一次资金划转,而是一个固定的服务触点。
判定条件:找三个代发客户问一句"你在这家行有什么是别人没有的",三个人里有两个答得出来,这一步才算立住。

再看三个坑,都是代发做了很久、实际没沉淀下来的。
第一个坑:只签不发。协议签了,企业实际走的还是老渠道,一年下来代发笔数屈指可数。这种空转的协议会虚增覆盖率,让后面的判断全错。判定标准:签约企业里,上个月真正发生过代发的占多少;这个数低于一半,先清存量,别急着要新增。
第二个坑:只发不接。钱到账当天就转去他行还信用卡、买基金。代发做成了过路资金,付息率一点没降。判定标准:工资到账后七日的资金留存率。这个数不出,第二环永远是黑的。
第三个坑:只算对公。代发业绩记在对公客户经理头上,签完就结束了;零售这边没人拿到名单,也没人对接下来那几天负责。判定标准:代发客户有没有落到零售的管户名单里,有没有一个具体的人,为这批客户的资产增长负责。
还有一件今天就能做的事:把签了但一直没实际发生的那批企业清一遍,能激活的激活,激活不了的就别再算进覆盖率。数字干净了,前面那三步才立得住。

代发这一轮的变化,是它从一项结算业务,变成了长尾客群少数还能自然增长的入口。
入口不是终点。工资进来了,客户留不留下、转不转成有资产的客户,靠的是发薪之后那几天有没有人做动作。
想看自家准备得怎么样,别先问系统能不能支持,去问四个问题:存量对公客户里代发覆盖了多少;上个月新签的那家企业,员工在一周内被触达过几次;上个月的报表里有没有"代发客户 AUM"这个数;随便找一个代发客户,他能不能说出一条专属权益。
四个都答得上来,这条链才算通了。
本文数据出处
① 平安银行股份有限公司投资者关系活动记录表
② 中证网《平安银行:上半年净利 256.96 亿元 同比增长 3.3%》
③ 人民网《上半年"存款搬家"持续 建设银行助力居民财富保值增值》
④ 新浪财经《动能向新,结构向优!主流媒体聚焦报道建设银行中期业绩》
⑤ 21 世纪经济报道《半年报观察:价值创造引领,建设银行高质量发展的底层逻辑》

北银金科数字化运营团队,深度融合互联网基因与金融业务逻辑,具备成熟的数字化实战经验。已服务多家银行及金融机构,覆盖零售、对公、信用卡、私行等多业务条线,是金融机构数字化转型路上值得信赖的运营伙伴。
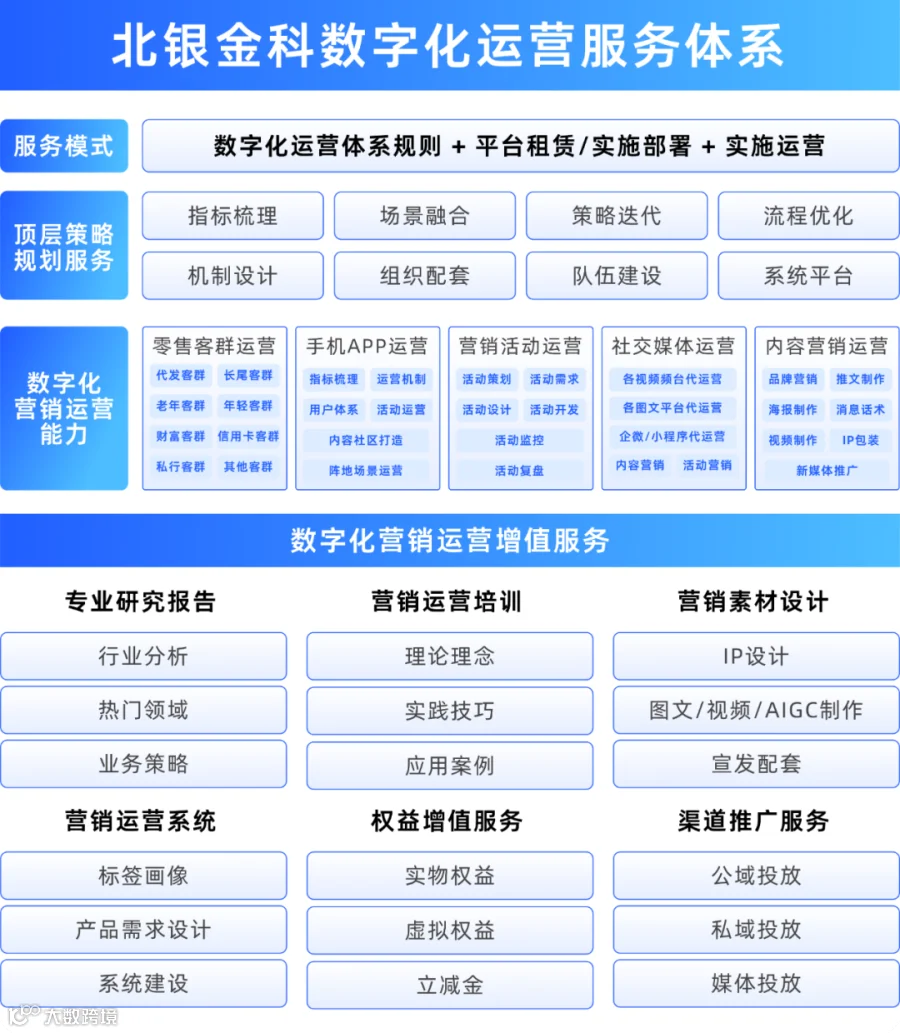
北银金科数字化运营团队基于“体系规划+平台部署+运营实施”一体化服务模式,为金融机构提供从顶层策略设计到落地运营的全链路支持。
覆盖零售、代发、财富、私行等多类客群运营,具备用户体系搭建、活动策划、内容创作、社交媒体代运营、数据驱动优化等核心能力,并配套专业培训、研究报告、权益赋能等增值服务,助力机构构建可持续、高效能的数字化运营体系。
如需业务咨询、数字化解决方案或合作交流
欢迎扫描二维码联系我们👇