

一家成立五年的 B 证企业,把日本百年药企在中国的仿制药业务,整体买了下来。
最近公众号改变了规则,推送不按时间顺序,如果不想错过《医药专利》的文章,请设“星标”并且经常点击“在看”,感谢大家支持!
10 月 29 日,盐野义与浙江高跖医药几乎同时宣布:盐野义拟将所持南京长澳制药有限公司、深圳市联诚医药有限公司各 100% 股权,全部转让给浙江高跖医药科技股份有限公司。交割完成后,这两家公司将纳入高跖医药集团,成为其全资子公司;盐野义则彻底退出中国的仿制药生产与流通,全面聚焦创新药。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
一、先认识"高跖速度"
高跖医药 2021 年成立于杭州,是一家"纯 B 证"打法的企业:自己持有批文,把生产委托出去。按公司官网口径,它已拿到 57 件药品注册证书(全部通过一致性评价),另有 30 多件高端仿制药按新 4 类上市注册正在审评,累计研发投入超过 10 亿元。
从公开受理数据看,其名下受理记录已达 81 条、覆盖 66 个品种,受托生产企业多达 16 家——赛默制药、康恩贝、京新药业、华润三九众益、美诺华天康等都在其中。这正是一个成熟 B 证平台该有的样子。

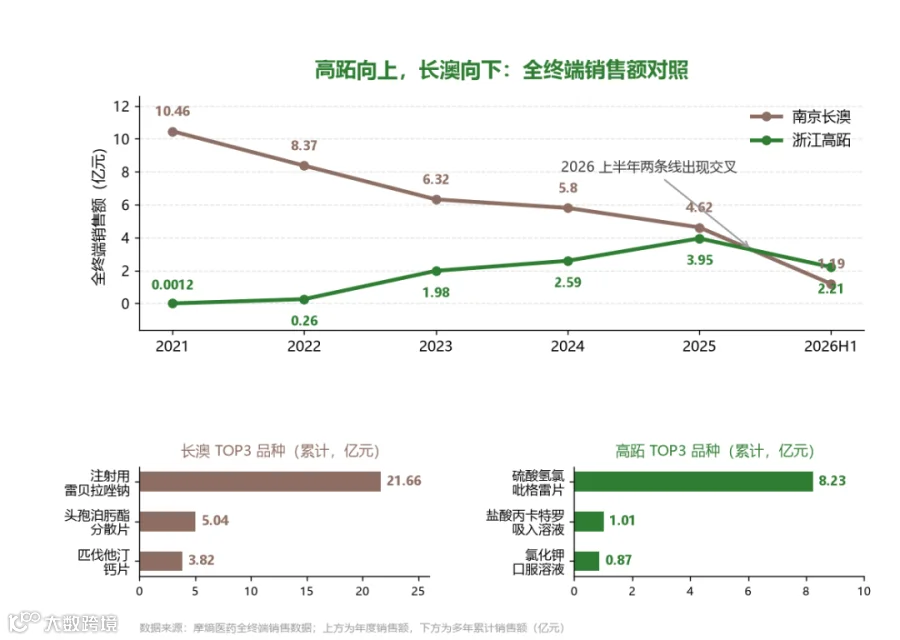
销售端更能说明这个"快"字:全终端销售额从 2022 年的 0.26 亿元,一路走到 2023 年 1.98 亿元、2024 年 2.59 亿元、2025 年 3.95 亿元,三年放大十几倍;2026 年上半年 2.21 亿元,同比仍增 29.01%。凭借这种扩张速度,它与杭州沐源被并称为国内头部 B 证企业。

二、买到的,不只是 50 个批件
按交易披露口径,高跖一次拿到的是:符合中欧 GMP 标准的生产平台、约 50 个存量注册批件、覆盖全国的成熟销售渠道,以及"阿莫灵"等进口产品的独家经销权。此外,公开资料显示南京长澳名下还持有一批商标与专利。
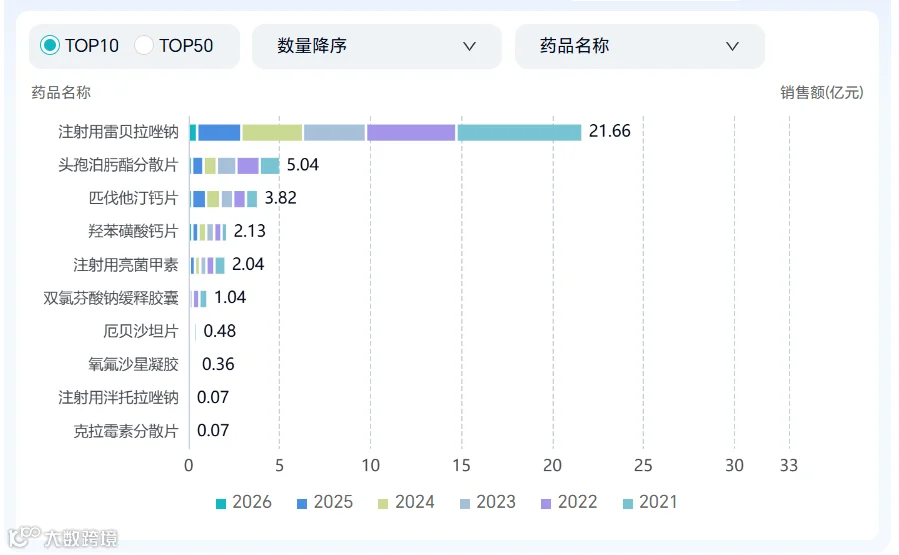
长澳的底子并不薄:注射用雷贝拉唑钠(澳博平)累计销售额 21.66 亿元,头孢泊肟酯分散片 5.04 亿元,匹伐他汀钙片 3.82 亿元,后面还跟着羟苯磺酸钙片、双氯芬酸钠缓释胶囊、厄贝沙坦片等一串成熟品种。它坐落于南京江北新区,具备片剂、胶囊、冻干粉针、凝胶等多剂型产能——对一家长期"只持证、不生产"的 B 证公司来说,这一点的分量尤其重。
三、为什么非要买:B 证的"阿喀琉斯之踵"
B 证模式轻、快、灵活,但天生有两条短板。一是产能——批文委托生产,排产优先级、变更响应、供应稳定性,主动权都不完全在自己手里;二是渠道——销售可以外包,但终端网络、学术资源、经销商关系,不是短期能搭起来的。
收购长澳与联诚,恰好把这两块补齐:一头补上自有产能,一头补上全国渠道。更巧的是,长澳的剂型谱(凝胶、外用、冻干粉针)与高跖近年在研的高壁垒品种高度契合——洛索洛芬钠凝胶贴膏(2026 年 8 月获批)、氟比洛芬凝胶贴膏、吡美莫司乳膏、阿达帕林凝胶……这些产品未来迁到自有产线,产业化路径一下就顺了。
四、另一面:买来的是一条"缩水"的曲线
但要看清:南京长澳的收入,正在持续下滑。

全终端销售额从 2021 年的 10.46 亿元,降到 2022 年 8.37 亿元、2023 年 6.32 亿元、2024 年 5.80 亿元、2025 年 4.62 亿元;2026 年上半年只有 1.19 亿元,同比下滑 46.43%。四年时间,规模缩到不足一半。
原因并不难猜:存量品种多是成熟仿制药,集采常态化之下,价格与份额都在被重新分配。买下这样一条曲线,指望它短期贡献利润,并不现实。
这笔交易买的不是利润,而是时间。
一次性拿到 GMP 产能、50 个批件和全国渠道,等于省掉自建工厂、重新取证、铺设渠道的五年爬坡。能不能把长澳的产能变成自己的产业化平台、把这批存量批件盘活,才是交易成败的分水岭。
五、高跖的"打法",早写在集采里
高跖的另一组数字,是它的集采战绩:累计 50 次中选,涉及 9 个中选药品、6 个品种、9 个品规,平均降幅 73.02%。
其中降得最狠的是盐酸贝尼地平片——4mg 品规中选价 0.141667 元/片,降幅 85.57%;降幅最小的是硫酸氢氯吡格雷片,0.949643 元/片,也降了 40.99%。这解释了它的增长逻辑:以价换量、快速铺开。氯吡格雷至今仍是它的第一大品种(累计 8.23 亿元),靠的正是集采放量。
六、行业注脚:外资剥离仿制药,本土接盘
高跖这一单,是外资在华"腾笼换鸟"的最新一笔。以卖方盐野义(1878 年创立,近 150 年)自己为例:2011 年入股长澳集团成为第一大股东,2019 年完成 100% 控股,2021 年把长澳并入其在华仿制药平台——十几年布局,最终以整体出售收尾。
再看同行:2019 年,礼来把两款成熟产品及苏州工厂卖给亿腾;同年辉瑞将非专利药业务与迈兰合并为晖致;2024 至 2026 年,辉瑞又把多个成熟品种的全国商业化运营,先后交给华润医药商业、国药控股。2025 年,百时美施贵宝转让中美上海施贵宝股权,山德士、住友制药、协和麒麟、优时比等也先后售出中国成熟产品业务。2026 年 4 月,上海医药以 10.23 亿元清仓中美施贵宝全部股权。
趋势已经很清楚:成熟仿制药资产还会继续挂牌,而接盘方,大概率是本土头部仿制药企与产业资本。
结语:B 证的下一场比赛
高跖这一步,把"轻资产 MAH"往"研产销一体"的方向推了一大截。对 B 证企业而言,竞争正在换赛道——从"谁手里的批文多",转向"谁能把批文变成产能、渠道和现金流"。
批文可以买,产能和渠道买不到便宜货。这大概就是高跖为什么愿意花这笔钱,也是"再拔高"三个字真正的含义。浙江高跖再上一层。
