海外短剧赛道,可能真的要跑出红果级选手了。
先看两个数字:96分钟,60.5分钟。
这是字节系两款海外短剧应用Melolo和PineDrama上个月的日人均使用时长,意味着用户每天平均花一个半小时在Melolo上刷短剧,或者在PineDrama花上一小时。
这是什么概念?
短剧自习室统计到的头部36款海外短剧平台中,9月的日人均使用时长的中位数和平均数仅13.6分钟、17.1分钟,没有其他任何一款App的数据超过30分钟。
可以说,无论是1.5小时还是1小时,放在争夺用户注意力的战场上,都是相当惊人的数字。
而不久前,PineDrama刚因为下载量成绩引发关注——上线还不到一年,累计下载量突破1亿,日活跃用户约700万。
SensorTower数据进一步显示,PineDrama的日活数据进入10月后一直在800万以上,10月18日一度突破千万。
遥记当年,抖音和红果短剧一次次披露用户规模和播放数据时的盛况:一个原本还在增长中的新业务,突然拿出了足以让整个行业侧目的成绩单。
如今,Melolo和PineDrama在海外快速起量,难免让人追问:字节是不是又要在海外复制一次红果的增长路径?
四款短剧App赛马,跑出了两款
从公开的信息来看,PineDrama算是字节的第四次出牌。
而前三个回合里,已经有两款App基本停止增长。
今年1月至9月,PineDrama、Melolo、LimeShorts、PikoShow这四款应用在不同市场和产品模式中展开尝试,全球累计下载量2.3次,几乎全部来自PineDrama(50.18%)和Melolo(49.82%),正面评价都超过七成。
由此来看,字节押中的或许还是免费短剧,两款主力应用Melolo和PineDrama走的都是这个路子。
短剧App的竞争,不能只看谁能把用户拉进来,还要看用户进来之后,能否持续观看、持续产生收入。
短剧自习室录得Melolo的9月月活达到5225万,日活1531万,用户对产品投入度较高,D30留存率10.08%;PineDrama的月活约3817万,日活超900万,用户多了,看得也久了,D30留存率5.68%。
如果说下载量证明了字节有能力把产品推向海外,那么持续增长的使用时长,则意味着它开始获得用户的注意力。
用户可能因为一条广告下载一款 App,也可能只看完一部剧便离开。只有当用户持续打开产品、反复消费内容,下载才真正有机会沉淀为长期价值。
我们统计了36款头部海外短剧App,在日人均使用时长上的不同表现非常惊人,Melolo和PineDrama在多个维度一骑绝尘。
我们先看9月的时长绝对值。
Melolo和PineDrama的日人均使用时长分别为96分钟和60.5分钟,当月中位数和平均数仅13.6分钟、17.1分钟,没有其他任何一款App的数据超过30分钟。
可以说,超过一小时已经不是偶尔点开一部短剧的消费强度,而是相当可观的日常时间投入。
今年1月到9月,人们平均每个月在Melolo上花掉的时间约315亿分钟,在PineDrama上花掉52.14亿分钟。
再看时长增长。

红果于2023年8月推出,三年增长到151分钟;Melolo于2024年11月推出,22个月后就超过红果时长的一半,逼近100分钟;PineDrama今年上线,9个月就突破60分钟。
显然,靠着免费模式,字节得以拉新和留存同时抓,短剧出海路径快速拓宽,目前已经手握一款已经积累起大量用户时间的产品,还有一款仍在快速提高用户投入度的产品。

字节出海方向,挑好做的先做
那么下一个问题是,字节往哪里去出海?
2026年1–9月,印尼是Melolo和PineDrama表现最好的市场,其他的重点市场差别则很大:Melolo主要集中在东南亚,印尼市场贡献超六成;PineDrama除了印尼市场外,在巴西和美国也很强,后两个国家市场的贡献近40%。
有意思的是,虽然同出一门,但两款应用的印尼用户重合度较高。
2026年1–9月,PineDrama的活跃用户中有42.81%也在用Melolo,Melolo的活跃用户中只有15.12%也在用PineDrama。
比例差距较大或是因为Melolo在印尼市场起步早,用户群更大,已经培养了一定程度的使用习惯。
从用户和市场覆盖来看,PineDrama的一部分产品意义是把字节的短剧生意带向更广阔的市场——在巴西市场,PineDrama的下载量约为Melolo的五倍。
海外短剧并不是一个统一的市场,这就注定了PineDrama的发展路径无法完全复制红果。
印尼用户喜欢的内容,不一定适合美国;在一个市场有效的免费策略,也不一定能在另一个市场获得相同的收入。不同地区的语言、文化、付费意愿、广告价格和获客成本,都可能改变产品的经营结果。
所以,字节选择多放鸡蛋,去探索不同地区的内容偏好、用户规模与商业化空间。
而这在AIGC产能井喷的时代,无疑是可以快速做到的,原来的成本、周期等等门槛都被打下来了,这也是PineDrama的数据在今年开始暴增的一个原因。
TikTok短剧月分成超2亿,瞄准生态
TikTok今年的动作都集中在让短剧直接进入用户熟悉的内容消费场景,瞄准的是全链路闭环、打造生态——用户可以在推荐流、搜索等入口发现剧集,也可以在站内直接拥有短剧观看体验。
上周,短剧自习室录得TikTok端原生短剧大盘延续高位,合计81.3亿播放增量,共有超9万部剧目实现增长。

我们拆开来看:
产品层面,今年TikTok主站内上线“TikTok Minis”和"TikTok Series”短剧板块,实现站内发行剧集及IAP/IAA闭环变现。
6月,TikTok又上线站内广告投放系统“TikTok Growth Max: Mini Dramas”,支持付费将流量引导至小程序内的指定剧集。
目前,TikTok站内已经形成两条核心路径:
其一是通过TikTok Minis Center发布(小程序),支持IAP和IAA混合变现;
其二是通过TikTok Drama Center发布(端原生),以TikTok账号为阵地、以IAA为主要变现方式。
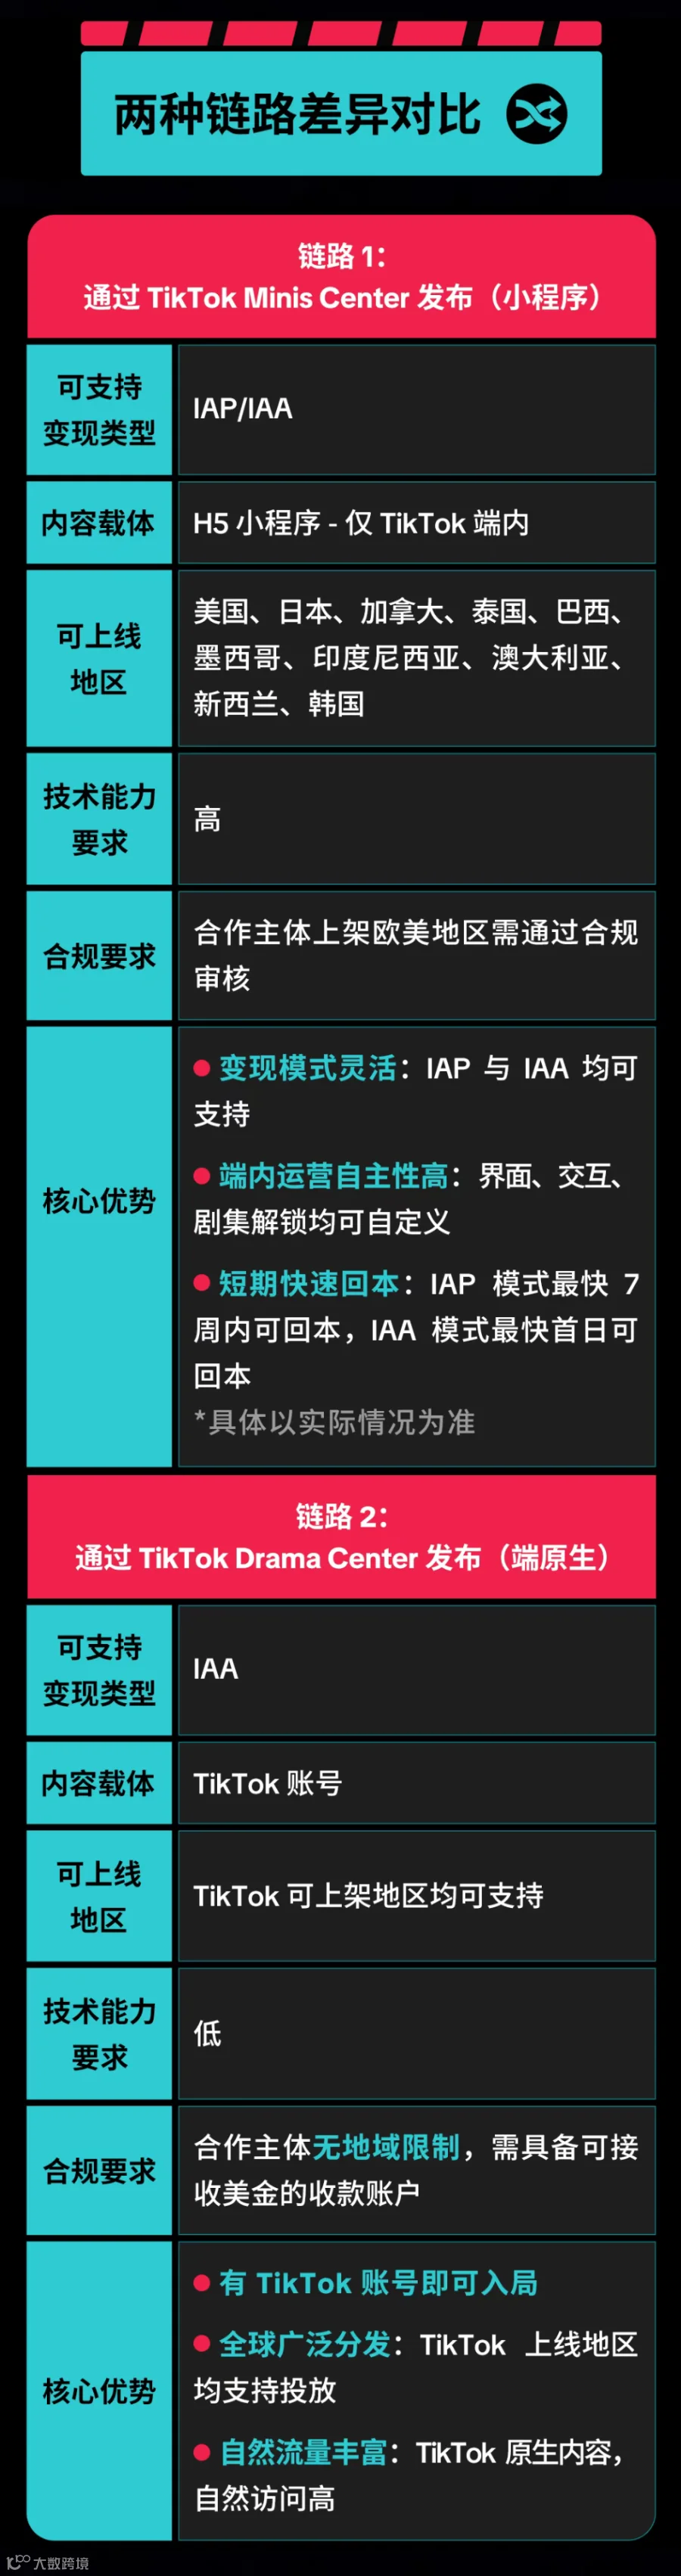
下滑查看完整图片 | 图源:TikTok for Business
政策方面,TikTok在1月就发布合作招募信息,面向全球内容方、制作公司及创作者开放短剧合作通道,设置最高达20倍的激励系数,分账上不封顶,重点扶持新热、独家及首发内容。
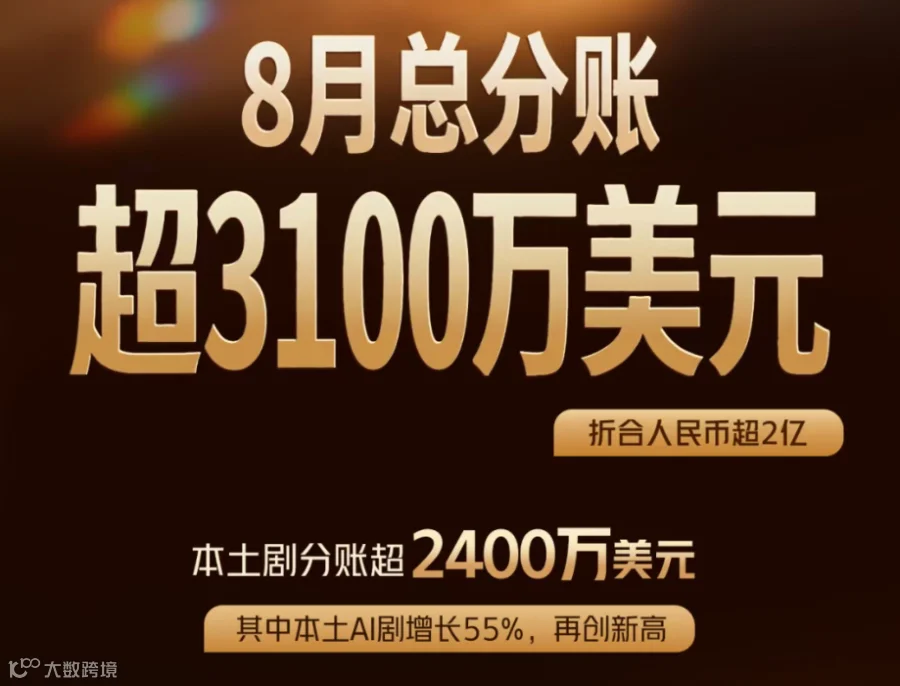
把上述布局放在一起看,可以发现字节正在同时做三件事。
一是通过Melolo、PineDrama等产品,测试不同市场的内容与商业模式;二是借助TikTok的内容分发能力,探索更短的用户发现和观看链路;三是通过Drama Center和Growth Max,扩大内容合作,把分发与变现连接起来。
这套打法的核心在于,把卖故事、卖流量的生意变成一件系统的事情,靠成熟的生产链条支撑起生态,以抵御海外短剧市场的风险。
当然,Melolo、PineDrama能否继续拉新和留存,TikTok站内短剧能否持续吸引用户、让内容合作方获得稳定回报,都需要时间验证。
可以肯定的是,字节真正想做的是让这套系统在更多国家跑起来,让平台生态真正扎根全球、长出血肉。
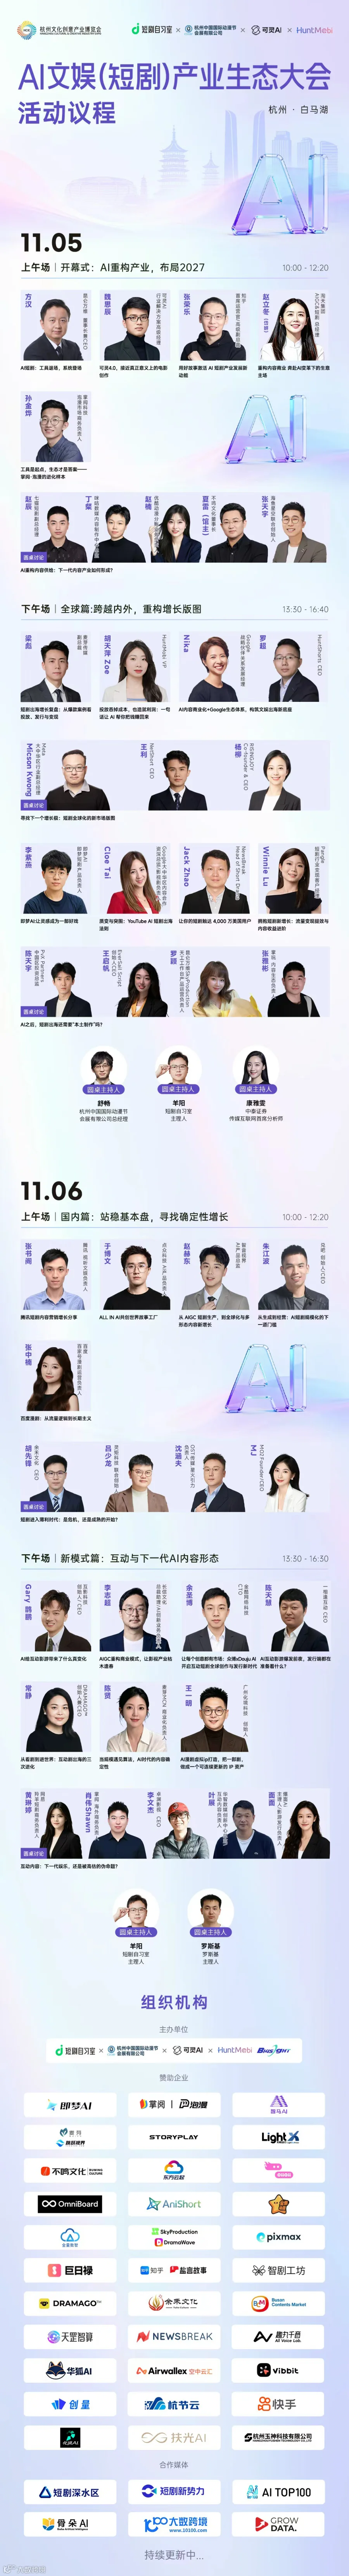
11月5日下午,AI文娱(短剧)产业大会将举办「全球篇:跨越内外,重构增长版图」主题论坛,共同探讨海外短剧的新机遇。