


点击上方蓝字
关注我们
声明 | 欢迎个人转发,谢绝媒体、公众号或网站未经授权转载。
编辑:Linda
文:Linda
判例拆解
全文约 2600 字
hi,我是Linda。
先说结论
无形资产的对价,要跟它实际产生的经济收益相匹配。
税务机关在这笔案子里做了一件很多人没预期到的事:用事后结果,去检验当初的定价合不合理——而且把它作为推定证据写进了认定里。
过程是这样的。
这家企业几年前向境外关联方购买了一项技术,当时预测买回来之后每年相关业务营业收入超过 7 亿元,并根据预期收益支付了对应对价。
几年下来,实际经营数据显示:这项技术带来的年营业收入不足预期收益的 50%。
税务机关的判断是:定价偏高 → 每年摊销的无形资产成本跟着虚高 → 少缴了企业所得税。
参照 OECD 转让定价指南中“难以估值无形资产”的判定标准,把事后结果作为判断事前定价安排合理性的推定证据,要求企业回归交易时点、用更合理的方法重新计算这项无形资产的价值。
经过多次约谈,企业重估了技术价值,调减累计摊销,补缴税款 4700 余万元。
01 4700 万是怎么算出来的
官方没有披露这项技术的作价金额,但补税额反推得出的那段差额是可以算的。
演算:补税额 → 多摊了多少

再用一组示意数字走一遍:假设技术作价 6 亿元、按 10 年直线摊销、已摊 5 年——累计摊了 3 亿元。按实际收益重估为 2.24 亿元,5 年本应只摊 1.12 亿元。
差额 3 亿 − 1.12 亿 = 1.88 亿,乘以 25% = 4700 万。
示意测算,非本案数字——官方未披露作价金额与摊销年限。
真实案件中还要考虑币种、税率优惠、已税前扣除年度等因素。
Linda提醒
这笔钱的性质:不是罚款,是把多扣的还回去
补税 4700 万,本质是过去几年多摊销的成本被调减,对应的税前扣除被取消。
它不像逃汇那样有 30% 的罚款比例,也不像应扣未扣那样有 50%—3 倍的罚则——但它是连续多个年度累积出来的,一年一年叠加,最后是一个不小的数。
02 为什么“后来没赚到”能用来否定“当初定价”
这是本篇最反直觉的一点,也是很多企业第一次听说时会抵触的地方。
两句话要分开看
规则要求的:无形资产交易对价,必须与该项资产实际产生的经济收益相匹配。
税务机关用的方法:参照 OECD 转让定价指南“难以估值无形资产”标准,把事后结果作为判断事前定价合理性的推定证据。
注意“推定证据”这四个字——它不是“按结果直接定税”,而是先产生一个推定,再由企业举证推翻。
举证落在企业这边。
接着还有一句关键的:税务机关要求企业回归到交易时点,采用较为合理的方法重新计算价值。
也就是说,重估不是用今天的结果倒推昨天的价格,而是回到昨天那个时点、用更合理的方法再算一遍——只是这一次,实际结果成了衡量哪种方法更合理的依据之一。
什么样的无形资产容易落进这个范围?
按 OECD 的标准,是那些在交易时点难以可靠估值的:缺乏可比交易、未来收益高度不确定、价值高度依赖未来开发或市场变化。
引进一项新技术、按预测收益定价,几乎天然符合这个描述。
03 向境外付的这笔钱,境内端什么时候能扣、什么时候被调增
同样是一笔付给境外关联方的钱,境内能不能税前扣除,取决于三件事分开看:对方有没有实质、定价是否合理、与境内经营是否相关。

Linda提醒
同一个动作,两道门
第一道门是对方有没有实质——没实质,直接全额调增,价格都不用谈;
第二道门是定价合不合理——有实质也要看钱付得对不对。
本案过的是第二道门:对方是关联方,技术是真的,问题出在付的钱和实际赚到的不匹配。
还有一道容易被忽略的门槛:无形资产所有权转让金额超过 1 亿元的,要准备本地文档(42 号公告第十三条)。
本案这种大额技术引进,几乎必然落进这个范围——本地文档里有没有把估值方法和预测依据写清楚,直接决定将来能不能举证。
04 三步:引进之前和之后各做什么
第一步:把当时的预测留成证据
可行性报告、市场测算、估值报告、董事会决议——当时为什么认为值这个价,要有书面依据。将来被问到时,这份文件就是举证材料。没有它,“当时是合理的”就只是口头主张。
第二步:合同里写死“达不到预期怎么办”
价格调整条款、分期支付与里程碑挂钩、达不到收益目标的调价机制。有调整机制的定价,举证难度远低于一口价。事后真正发生偏离时,合同本身就能说明双方对不确定性是有安排的。
第三步:每年把预测和实际对一次
实际收益长期达不到预测的一半时,主动做一次减值或重估,比等税务机关来问要好。无形资产减值本身是正常会计处理,拖着不处理,差额只会一年一年累积。
截图工具
引进技术的年度对账表(可直接发给财务填)
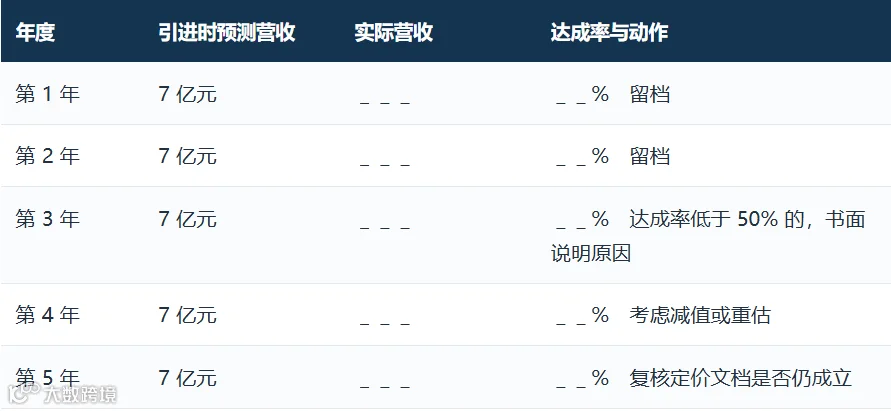
这张表的意义不在于填数字,在于把“预测和实际差多少”变成一份每年更新的书面记录。
将来被问到时,它既是企业的举证材料,也是主动管理的证据。
Linda提醒
三条带数字的提醒
7 亿 → 不足 50%:预测年营收超 7 亿元,实际不足预期的一半,这是触发本案认定的起点。
4700 万 ÷ 25% ≈ 1.88 亿:这是累计多摊的成本。它是多年叠加出来的,不是某一年的事。
1 亿元:无形资产所有权转让金额超过 1 亿元要准备本地文档(42 号公告第十三条)。大额技术引进基本都落在里面。
关键七问
每一问当场能回答“是”或“否”,答不上来的就是缺口
①发给技术/研发负责人:引进这项技术时的可行性报告还在不在?里面预测的营收是多少?
②发给境内财务:这项无形资产现在的账面价值和累计摊销是多少?实际带来的营收和当初预测差多少?
③发给税务:引进时的定价文档(估值报告、可比分析、方法选择理由)在不在?能不能说明当时为什么值这个价?
④发给法务/合同管理:合同里有没有价格调整条款?达不到预期时价格怎么变?
⑤发给境外关联方对接人:对方对这项技术有没有实际的研发活动和人员?有没有承担开发风险?(没有=全额调增)
⑥发给关联交易负责人:这笔交易金额超过 1 亿元了吗?本地文档准备了没有?同期资料里估值方法写清楚了吗?
⑦发给老板:向境外付的这笔钱,能不能在境内扣,取决于对方有没有实质、定价对不对——不是取决于合同上写了什么名字。
写在最后
买技术的价格是按“当时以为能赚多少”定的,将来会被“实际赚了多少”检验。
这不是事后诸葛亮,是规则里写明的推定证据——而且举证责任在企业这边。
当时留下的那份预测文件、合同里那条调价机制、每年做一次预测与实际的比对,这三件事的成本远低于最后补的那笔税。
无形资产和机器设备不一样:设备买回来就在那里,技术值多少钱,只有事后才知道。
以上,有启发,点赞、转发分享一下,感谢❤️!

本文依据(逐条到条款号)
企业所得税法第四十一条:企业与关联方之间的业务往来,不符合独立交易原则而减少企业或其关联方应纳税收入或所得额的,税务机关有权按合理方法调整
企业所得税法第四十七条:企业实施其他不具有合理商业目的的安排而减少其应纳税收入或所得额的,税务机关有权按合理方法调整
企业所得税法第八条及实施条例第二十七条:实际发生的、与取得收入有关的、合理的支出准予扣除
国家税务总局公告 2017 年第 6 号第三十七条:企业向未履行功能、承担风险、无实质性经营活动的境外关联方支付的费用,在计算企业应纳税所得额时不得扣除
国家税务总局公告 2016 年第 42 号第十三条:年度关联交易中无形资产所有权转让金额超过 1 亿元的,应当准备本地文档
实施条例第一百一十一条:转让定价方法(可比非受控价格法、再销售价格法、成本加成法、交易净利润法、利润分割法及其他符合独立交易原则的方法)
OECD 转让定价指南“难以估值无形资产”(Hard-to-Value Intangibles)判定标准:交易时点缺乏可靠可比、收益高度不确定,可以事后结果作为判断事前定价合理性的推定证据
案例来源:国家税务总局江苏省税务局官网 2026 年 8 月 4 日《【中国税务报】江阴税务加强跨境交易监管》,国家税务总局江阴市税务局,补缴税款 4700 余万元
本文为公开案例与法规的合规解读,不构成针对具体交易的税务意见。文中演算为示意测算,官方未披露该案作价金额。涉及个案请以主管税务机关口径为准。
3个案例,架构一样,结局完全不同!差别到底在哪里?可以省掉大笔税
发改委49号令新规:个人境外投资有管理办法了!境外再投资不报告,罚投资额 1‰
比CRS更厉害的在这里!境外公司有没有人、有没有办公桌,是境外税局替中国税局回答的
END
看完记得关注@Linda跨境财税
及时收看更多好文