
广东微容电子科技股份有限公司
公司主营业务为微型化、高容量、高可靠等高端 MLCC 的研发、生产与销售,致力于向客户提供高性能的 MLCC 产品。MLCC 作为电子电路中实现滤波、去耦、旁路、耦合、储能与振荡等核心功能的被动元器件,素有“电子工业大米”之称。公司 MLCC 产品型号丰富,应用场景广泛,覆盖消费电子、以 AI 服务器为主体的工业装备以及汽车电子等行业领域,为下游产业在人工智能浪潮下的技术升级与规模化发展提供重要支撑。
自 2017 年成立以来,公司始终专注于 MLCC 产品的研发创新和规模化生产,已发展成为国内领先的 MLCC 厂商。根据弗若斯特沙利文数据,按 2025 年MLCC 营业收入计,公司在中国大陆厂商中位列第 3 位。
在消费电子领域,公司超微型 MLCC 产品稳居领先地位,是少数具备008004、 01005、0201 等尺寸超微型 MLCC 规模化量产与大批量供货能力的厂商,根据弗若斯特沙利文数据,按 2024 年产品销售量计,公司超微型 MLCC 在中国市场排名第 1,全球市场排名第 2,仅次于村田;在以 AI 服务器为主体的工业装备领域,公司 MLCC 产品具有高容量优势,公司凭借国内领先的高精密堆叠与压合技术,已实现堆叠超 1,200 层的工艺,依托这一核心技术突破,公司工业类MLCC 在 0805 与 1206 尺寸下可分别实现 100μF 与 220μF 的高容量,上述型号已批量供应头部服务器厂商;在汽车电子领域,公司 MLCC 产品的可靠性优势突出,公司已完成 0201-1210 全尺寸系列车载 MLCC 产品开发,是目前国内少数通过IATF16949体系认证且全尺寸系列车载MLCC产品满足AEC-Q200标准的MLCC制造企业,已与多家知名车企及其 Tier1/Tier2 供应商建立合作,实现车载类MLCC 规模化供货。
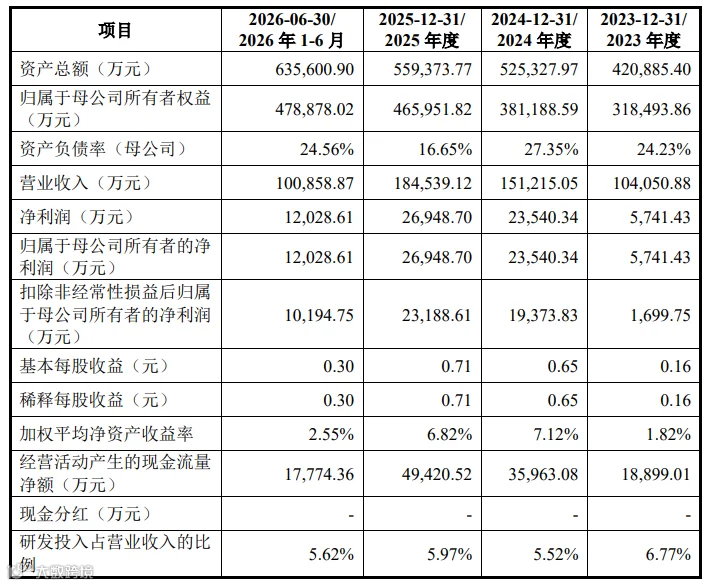
2023年-2026年1-6月,微容科技营业收入分别为10.41亿元、15.12亿元、18.45亿元、10.09亿元,扣非后归母净利润分别为1699.75万元、1.94亿元、2.32亿元、1.02亿元。具体如下表所示:
公司的股权结构情况如下图所示: