融资破局与成果转化实战指南
习春光在博士后及留学回国人才创新创业路演第9期(生物医药与大健康专场)的主题分享要点整理。
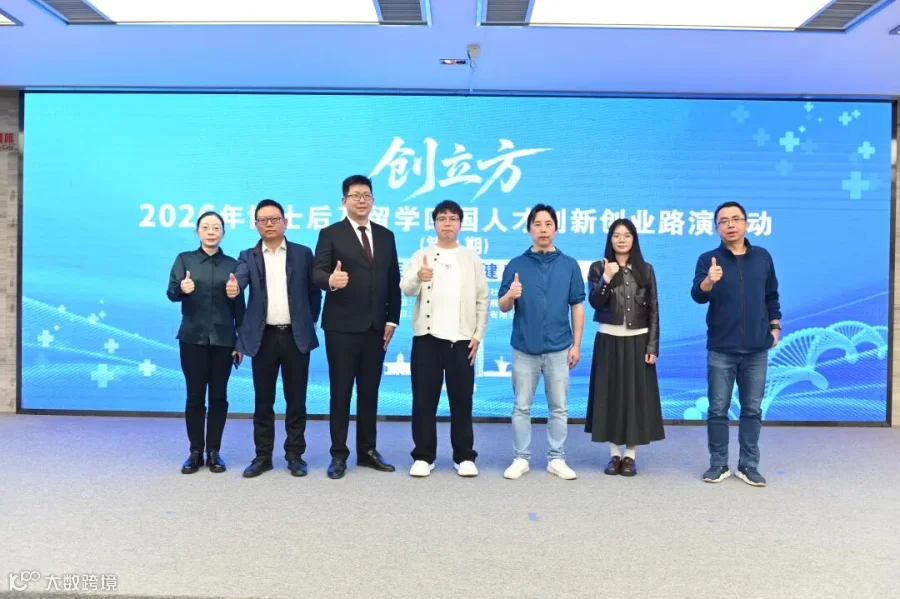
10月28日下午,由湖北省人力资源和社会保障厅指导、湖北省人才事业发展中心主办、武汉光谷咖啡创投有限公司承办的2026年博士后及留学回国人才创新创业路演活动第9期(生物医药与大健康专场),在武汉光谷咖啡创投路演厅举行。6个硬科技项目轮番登台之外,一场面向创业者的主题分享同样引来全场专注。

作为湖北省科技厅科技专家库入库专家、合肥珈兰创业投资有限公司董事长、武汉市创业天使团导师,习春光看过太多“技术顶尖、融资惨败”的案例。他用一组数据戳破了科研创业者的幻觉:科研背景创业者在“技术研发”维度得分极高,但在“监管认知、产业运营、团队配置、融资规划”四个维度几乎全线飘弱。
短板不在技术,在商业认知。以下是这场分享中最值得创业者反复咀嚼的干货精髓。昨日,习春光以《融资破局与成果转化实战指南——从技术专家到企业家的跨越路径》为题,按“赛道洞察—政策利用—资本对接—成果转化—实战落地”五段式,从投资人视角拆解科技成果从实验室走向产业化的关键路径。
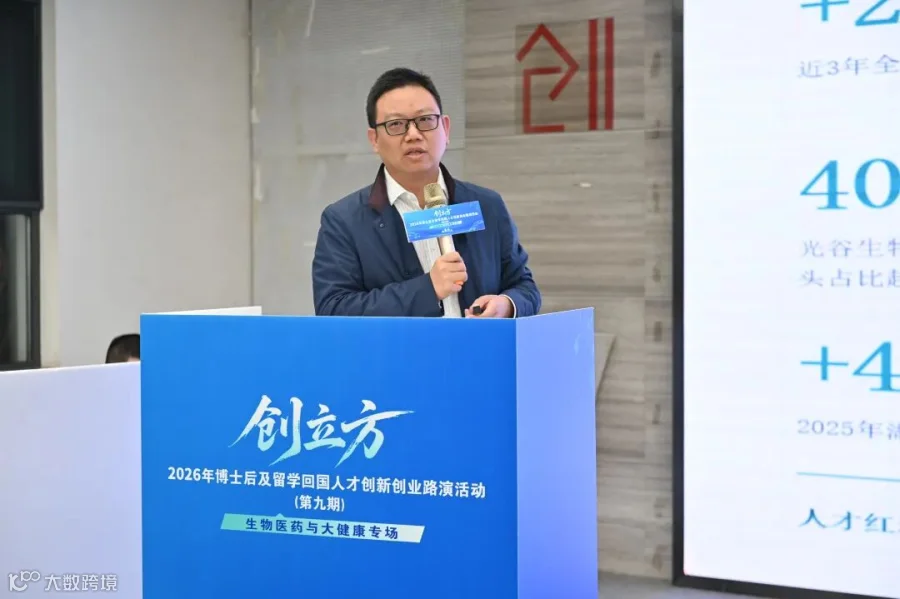
生物医药创业已告别“讲故事融钱”的时代,进入“临床价值为王”的下半场——“解决真实临床痛点、跑通商业化闭环”才是融资通行证。
—— 习春光 · 主题分享
三组数据勾勒窗口期:近3年全省生物医药领域博士后进站量年均增长28%;光谷生物城400+高层次人才创业项目中,海归博士牵头占比超60%;2025年湖北生物医药领域创投金额同比增长42%。人才红利与政策红利叠加,是高层次人才创业的黄金窗口期——精准借力生态资源可大幅提升创业成功率。
资本寒冬下是结构性分化。同质化仿制创新药、普通IVD试剂、低端耗材、仿制药等遇冷赛道估值持续回调,资本基本停止早期布局;改良/FIC创新药(ADC、双抗、小核酸、PROTAC)、高端植介入器械、国产替代医疗设备、合成生物学、细胞与基因治疗等热门赛道则在押注数据兑现——每一轮融资对应明确研发里程碑,退出也从对外授权单一路径转向“本土商业化+产业合作”多元路径。
同质化赛道融资窗口关闭,具备差异化临床价值的硬科技项目迎来结构性机会。
—— 习春光 · 赛道洞察
但科研背景创业者普遍存在四大共性痛点:一是监管认知错位,熟悉FDA/EMA规则,却对NMPA注册、医保谈判、医院入院、集采等本土规则理解不深;二是研发思维惯性,停留在“发论文、做样机”,重技术新颖性、轻成药性与量产性;三是团队结构单一,核心成员多为科研背景,缺药企研发管理、临床注册、GMP生产、商务拓展等产业端人才;四是融资节奏错配,资金仅够支撑6个月才启动融资,或实验室阶段就给出过高估值预期。
一句话概括:核心短板不在技术,而在本土监管认知、产业经验、团队互补性与融资节奏把控——这也是融资失败的主要原因。
省级政策覆盖研发、转化、人才、赛事全链条,股权投资与无偿资助结合,构成早期项目第一笔低稀释、高背书的启动资金。其中,对创新药给予“临床前+临床试验”双重补贴,最高可获1亿元补贴;对首次取得GLP或GCP认证的机构给予一次性奖励;对获得国家一类新药生产批件的企业给予最高3000万元奖励;“药械注册贷”“新药贷”等金融产品按LPR的50%给予贷款利息补贴。研发成果就地转化的中试项目可免环评。
这张阶梯表覆盖“研发—临床—注册—生产—上市”全周期,1类新药累计最高2100万元。叠加3551创业人才「拨投贷」组合——最高1000万元无偿资助+2000万元天使投资+3000万元创业贷;通过“光博计划”毕业来光谷创业、认定3551优秀青年人才的,可获20万元人才资助。
真正的关键在于叠加。四重资金组合分别为:①人才资助,3551创业人才启动资金100万元;②研发补贴,IND受理即补、按里程碑节点申领300万元;③专项基金,省重点研发计划生物医药专项200万元;④创业贷款,科创贷/人才贷放大资金杠杆100万元。累计无稀释/低稀释资金可超700万元,足以支撑到Ⅰ期临床完成;届时再启动市场化融资,估值可提升3—5倍。
· 公司成立前:同步准备人才计划申报材料
· 成立3个月内:匹配研发专项申报窗口
· 研发关键节点:同步申请对应阶段研发补贴
· 资金到位后:匹配创业贷款产品,放大资金杠杆
政策是最大红利——用好本土政策,吃透用足比过早稀释股权划算。
—— 习春光 · 政策红利
不同细分赛道,估值逻辑差异极大。找准自身赛道的核心评判标准,才能精准匹配投资人需求,避免无效对接。
四条分赛道的估值锚点值得单独记下:创新药IND前锚定团队与成药性,Ⅱ期数据读出后量级跃迁;高端医疗器械三类证是分水岭,拿证前后估值差3—5倍;合成生物学小试→中试→吨级量产,每步落地都是估值提升节点;细胞与基因治疗平台验证→IND→Ⅰ期安全性数据,早期更看重平台复用性。
2026年资本三大核心偏好已经切换:其一是差异化临床价值,针对未满足临床需求,更安全、给药更便捷、覆盖罕见病亚型反而更易融资,海外早期靶点讲“全球首创”已难打动投资人;其二是轻资产模式,投资人青睐聚焦核心研发、把CMC/临床/生产/商业化全部外包或合作的单点突破;其三是产业协同价值,更看重能否被本地龙头药企并购、与大型药企合作开发,产业方意向协议的背书作用远强于财务投资。
估值方法论的简化版是一句话:估值 = 未来现金流折现 × 成功概率,核心变量为峰值销售额、成功概率、研发成本与折现率。成功概率的参考区间:临床前项目5%—10%,估值锚定团队与技术壁垒;IND阶段10%—20%,锚定成药性数据与靶点空间;Ⅰ期临床后20%—30%,估值随安全性数据跃升。
产业背书远胜于自证技术先进,大幅提升市场化融资估值。
—— 习春光 · 资本逻辑
· 第一道坎:靶点验证 → PCC
· 第二道坎:PCC → IND申报
· 第三道坎:IND → 临床Ⅱ期
· 第四道坎:Ⅱ期 → 商业化/授权
转化不是单一的“死亡谷”,而是递进的关键节点,每一步都有明确的任务、风险与可拆解的破局方法。其中CMC与中试放大是科研背景创业者的高频翻车点:一是科研惯性,只关注合成路线可行,不关注收率、成本、纯度、稳定性;二是放大断崖,公斤级与克级合成逻辑完全不同;三是GMP理解不足,工艺验证、质量研究、杂质控制不符合注册要求;四是照搬海外工艺,不符合国内原辅包供应链与监管要求。
中试放大的合格线有四条:连续3批质量一致、成本有毛利空间、合规符合NMPA要求、原辅包供应链安全。
这里要有里程碑思维:不必执念于“做到上市”,做好1—2个核心里程碑、实现增值退出也是成功。对接本土产业资本与龙头药企,本地化并购与合作是高性价比退出路径,比硬撑到Ⅲ期风险小得多。
知识产权是融资尽调的生命线,建议用三层专利防护体系由内向外逐层设防:核心层(化合物/核心结构/核心序列)构建基础壁垒,防御层(晶型/制剂/给药方式/用途)延长保护周期、阻止绕道规避,外围层(制备方法/检测方法/中间体)封堵竞争对手的产业化路径。海归团队可同步申请PCT,布局中美欧日主流市场;高校成果则要提前对接成果转化办,确保职务发明权属清晰、转化流程合规。
团队要搭铁三角:技术创始人(负责核心研发与技术方向,通常为博士后/海归专家)+产业负责人(有药企研发/注册/生产经验,负责项目落地与合规)+运营负责人(负责融资、商务、财务与团队管理),缺一不可;暂时缺人的,要有明确招聘计划或聘请行业资深专家担任顾问,给投资人明确预期。股权设计上,预留15%—20%期权池以备长周期引才,高校持股上限≤20%以避免团队股权过少、动力不足,技术入股需专业评估、手续完整。
一个有产业经验的合伙人,比十篇顶刊论文更有融资价值。
—— 习春光 · 转化攻坚
· STEP 1 政策打底:申报人才计划、研发专项、创业大赛,用无稀释资金做出第一个里程碑(技术验证、原型开发、初步数据),价值是零股权稀释 + 官方背书
· STEP 2 产业背书:与本地龙头药企达成合作开发/管线引进意向,拿到意向订单与合作协议,验证产品商业价值
· STEP 3 市场化融资:有数据、有背书、有落地时再启动,拿到市场化资本推进下一个研发里程碑
相比实验室阶段直接找市场化资本,三阶路径的综合效果是估值 ×3—5、稀释 −50%,成功率翻倍。顺序不能反。
启动融资前3个月,五类材料要备齐,技术数据与合规文件缺一不可。
· 商业计划书:精简版(路演)+ 完整版(尽调),重点突出临床痛点、差异化优势、研发进展与数据、IP布局、团队、融资计划与里程碑
· 技术资料包:体内外药效学数据总结、药代/毒理初步报告、CMC工艺研究初步结果、专利清单与FTO初步分析、临床方案草案
· 财务模型:未来3—5年研发投入、人员成本、临床费用、收入预测,贴合行业实际并标注关键假设
· 法律合规文件:公司执照、股权结构图、知识产权权属证明、高校成果转化协议、核心团队劳动合同
· 背书材料:专家推荐信、合作医院/药企意向函、获奖证书、代表性论文
路演环节,五个动作能精准打动投资人。
· 01 开篇直击临床价值:先讲临床痛点、患者痛苦、现有方案差,再引出解决方案,不要先讲技术有多牛
· 02 用数据替代形容词:“XX模型抑瘤率85%,优于对照药20个百分点”,远胜于“技术国际领先、效果显著”
· 03 明确说出里程碑:“本轮融资1500万,支撑18个月,完成IND申报”
· 04 主动回应监管与风险:主动提及对NMPA政策的理解、潜在风险与应对,体现产业认知深度
· 05 突出湖北落地优势:“已与同济医院达成Ⅰ期临床合作意向,预计6个月完成患者招募”,展现本地资源整合能力
路演内容优先级为:临床价值 > 数据验证 > 里程碑规划 > 团队能力 > 技术细节(最后讲)。
最后是一份十大避坑清单,90%的项目栽在这里。
· 01 靶点/赛道内卷:扎堆热门靶点,无差异化设计,投资人直接pass
· 02 成药性评估缺失:只有细胞水平数据,无体内药效、ADMET数据
· 03 IP布局薄弱:仅1件核心专利,无晶型/用途/外围布局,FTO风险高
· 04 临床规划空想:临床预算估少30%以上、周期低估50%,低估国内难度
· 05 团队产业缺位:全是科研背景,无药企研发、注册、生产经验成员
· 06 估值预期脱离市场:实验室阶段就报数亿估值,远超行业平均水平
· 07 商业化路径模糊:只说“市场万亿”,不说卖给谁、谁来卖、怎么进医院
· 08 CMC考虑不足:实验室合成没问题,放大生产卡壳,量产工艺未验证
· 09 合规意识薄弱:对GCP、GMP、药品注册法规不熟悉,存在合规隐患
· 10 融资节奏滞后:账上资金不足6个月才启动,而融资周期通常6—12个月,极易断粮
清晰里程碑比模糊规划可信10倍——“本轮融资1500万,支撑18个月,完成IND申报”。
—— 习春光 · 路演实战
· 敬畏行业规律:新药上市平均10年、耗资数十亿,不要有快速变现的侥幸;
· 找对合伙人:一个有产业经验的合伙人,比十篇顶刊论文更有融资价值;
· 政策是最大红利:用好本土政策,吃透用足比过早稀释股权划算;
· 学会借力生态:CRO、CDMO、医院、孵化器、投资人都是合作伙伴;
· 临床价值是原点:所有技术创新最终回归临床,不为技术而技术;
· 提前12个月规划融资:融资周期长、不确定性高,不要等钱快花完才行动;
· IP是生命线:从创业第一天重视专利布局,专业事交给专业人;
· 长期主义 + 灵活调整:做好长期奋斗准备,也懂得适时调整、合作共赢;
分享的最后,习春光以一句话作结,与在场创业者共勉。
生物医药创业是一场漫长的马拉松,考验的不仅是技术深度,更是商业认知、资源整合与耐力韧性。
—— 习春光 · 结语
把政策用足、把节奏踩准、把团队补全,才能跨越“死亡谷”,跑通从实验室到产业化的最后一公里。本文根据嘉宾现场分享课件整理,内容经删减编排,仅供创业者参考。
我是 光谷创业咖啡媒体部,感谢阅读,更多路演现场与创业实录持续更新
如文章对您有帮助,欢迎点赞、在看、转发三连
您的支持是我们的动力
THANKS FOR READING