

国际空运退运流程、费用划分及清关指南
国际空运货物抵达目的国后,常因清关失败、缺少认证、收件人或亚马逊仓库拒收、产品侵权等原因产生退运。许多卖家对退运流程、运费承担方及回国进口清关规定缺乏了解,处理不当极易引发高额滞仓费,甚至导致货物被海关销毁。
空运退运基本流程
目的港代理在发现异常后,会首先通知货代并反馈退运原因。此时需优先评估处置方案:就地销毁、当地折价处理或安排空运退回国内。
若选择退运,具体步骤如下:
- 托运人(国内卖家)出具书面退运确认指令;
- 货代通知目的港代理向航空公司申请退运舱位;
- 航司审核通过后安排航班,将货物运回国内起运机场;
- 货物抵达国内机场后,办理退运进口报关手续;
- 海关审核放行后,卖家方可提货。
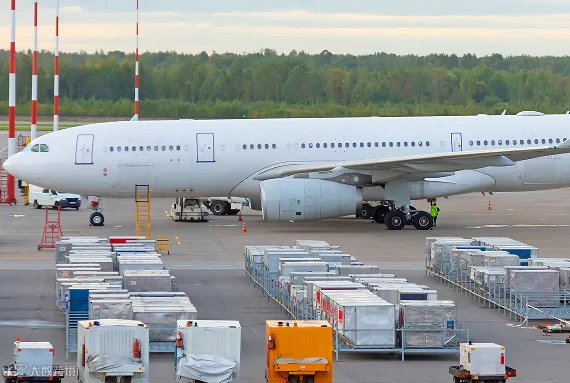
需注意,若货物因侵权、违禁品或缺少强制认证被目的国海关扣押,通常不允许退运,只能在当地进行销毁处理。
退运费用承担原则
费用划分是退运纠纷的高发区。行业通用原则为“谁的责任,谁承担费用”。在无特别约定的情况下,默认由托运人(发货卖家)承担退运相关全部成本。
1. 卖家原因导致的退运
包括申报错误、缺少认证、标签不合规、收件人拒付关税、FBA标签错误导致仓内拒收等情形。由此产生的返程空运费、目的港仓储费、滞港费、查验费、国内退运报关费及机场操作费等,均由发货人承担。由于涉及双向运费及可能的长期仓储,退运总成本往往超过货物本身价值。
2. 承运人或货代责任导致的退运
若因货代错写目的地、错贴标签或订舱渠道本身无法清关等操作失误造成退运,发货人可依据运单条款向货代或航司申请赔付返程运费及滞仓费。但需注意,单纯的“清关查验”不属于承运方责任,相关费用仍由货主承担。
回国进口清关与税费政策
退运货物的进口清关与普通进口不同,主要分为两种申报方式:
1. 退运货物申报(免税)
适用于出口一年以内、因质量問題或错发等原因退回的货物。卖家需提供原出口报关单及出口时的全套资料,并向海关说明退运原因。审核通过后,可免征进口关税和增值税。
2. 一般贸易进口申报(征税)
无法满足上述免税条件的货物,需按一般贸易进口申报,正常缴纳进口税费。特别注意:若仅因市场滞销、卖不掉而退回,通常不能按免税退运申报,必须按一般贸易征税进口。