


一张三十多年前发行的卡牌,能卖多少钱?
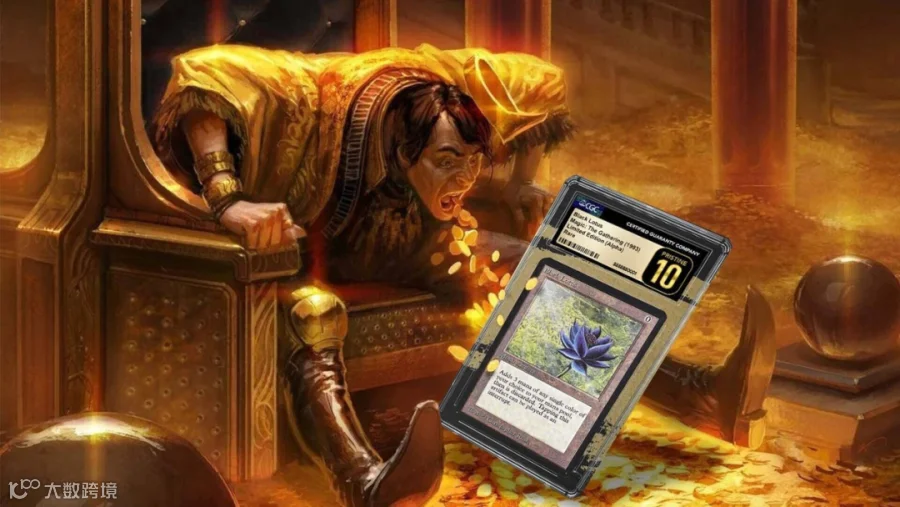
9 月,一张 1993 年 Alpha 版《万智牌》黑莲花,在 Goldin 拍卖平台以 220.82 万美元成交,价格包含买家佣金。这张获得 PSA 10 评级的卡牌,让一款老游戏再次进入收藏市场的聚光灯下。
一个月后,《万智牌》又以另一组数字吸引了商业世界的注意。10 月 20 日,孩之宝公布 2026 财年第三季度业绩,这款卡牌游戏单季收入首次突破 6 亿美元,同比增长 34%。
孩之宝的名字,乍听起来或许有些陌生。但小马宝莉、小猪佩奇、变形金刚和培乐多,还有那只毛茸茸、大耳朵、会说话的电子宠物菲比精灵(Furby),都来自这家公司。从动画片里的角色,到玩具架上的机器人、孩子手中的彩泥,它的产品已经陪伴了几代人成长。
孩之宝的生意最初与玩具相距甚远。1923 年,Hassenfeld 兄弟在美国罗德岛创办企业,从销售纺织品边角料起家,后来转向铅笔盒和学生用品,直到 1940 年代才开始生产医生、护士角色扮演套装等玩具。真正让公司打开局面的,是 1952 年推出的土豆先生。早期产品是一套眼睛、鼻子、嘴巴等配件,孩子把它们插在土豆等蔬菜上,就能拼出不同表情。孩之宝还为它投放了电视广告,让土豆先生成了首款登上电视广告的玩具。随着产品走红,土豆太太、其他家庭成员和配套用品陆续出现,一件玩具逐渐发展成了一个角色家族。1964 年,面向男孩的可动人偶特种部队(G.I. Joe)问世,又为公司开辟了新的市场。

到了 1980 年代,孩之宝已经开始同时依靠品牌开发和并购扩大生意。小马宝莉与变形金刚相继诞生,动画、漫画与玩具彼此带动,让消费者熟悉角色、追踪故事,也期待新的产品。与此同时,1984 年收购 Milton Bradley 及其旗下的 Playskool,让孩之宝进一步进入桌游和学前玩具市场;1991 年收购 Tonka,又将 Kenner、Parker Brothers 等业务,以及培乐多、热火(NERF)、地产大亨(Monopoly)等品牌纳入旗下。1998 年,Tiger Electronics 加入,Furby 等电子玩具也进入了公司的产品组合。1999 年,孩之宝的收购名单上又多了一家游戏出版商,威世智(Wizards of the Coast)。《万智牌》和《龙与地下城》随之进入集团。

2007 年,《变形金刚》登上大银幕,玩具与影视内容的联系进一步加深。孩之宝还想更多地参与内容制作。2019 年,公司宣布以约 40 亿美元收购 Entertainment One,将小猪佩奇等品牌及影视制作能力纳入旗下,希望更充分地参与故事和角色创造的价值。但在 2023 年,集团又将其中的影视业务出售给狮门影业,交易包括 3.75 亿美元现金及由买方承接的制作融资贷款,同时保留核心品牌及相关内容业务。
《万智牌》的诞生,要从另一款桌游的出版计划说起。1991 年,游戏设计师 Richard Garfield 带着自己设计的 RoboRally,找到当时规模还很小、主要出版角色扮演游戏的威世智。创始人 Peter Adkison 很喜欢这个设计,但制作桌游所需的投入,超出了公司的承受能力。他向 Garfield 提出了另一个方向,希望设计一款小巧、便携的卡牌游戏,让玩家在角色扮演游戏的间隙也能玩上几局。
Garfield 后来回忆,自己曾经设想过一种牌库可以不断变化的游戏,也记得小时候玩弹珠时,大家各自拥有一批收藏,彼此交换、较量的乐趣。他把这些想法放进卡牌设计中。测试早期版本时,有一天晚上,他和朋友 Barry Reich 在宾夕法尼亚大学一间没有窗户的休息室里,从十点左右开始玩。两人以为结束时不过凌晨三点,走出大楼,却发现太阳已经升起来了。游戏中的组合不断变化,一局结束之后,总有新的东西出现,根本停不下来。
1993 年,《万智牌》正式问世,成为世界上第一款集换式卡牌游戏。玩家收集卡牌,按照规则组成自己的牌组,再与其他人对战。每个人拥有的卡牌、选择的策略都可以不同,交易和组牌也成为对局之外的乐趣。这个结构为后续经营留下了很大空间。一盒内容相对固定的桌游,需要在既有组件中变化玩法;《万智牌》可以持续增加新卡,让它们与此前的卡牌产生新的组合。购买一款新品,既能得到当下的内容,也可能改变自己已经拥有的东西该怎样使用。随着卡池扩大,设计团队需要维护的规则和平衡越来越复杂,但玩家也有了继续探索的余地。

2022 年,《万智牌》成为孩之宝首个全年收入突破 10 亿美元的品牌。到 2025 年,其收入已达约 17.2 亿美元,同比增长 59%。同期,孩之宝消费品板块收入仍下降了 4%,此前的 2024 年降幅则为 12%。
孩之宝 2026 年第三季度财报显示,《万智牌》推动威世智与数字游戏板块收入增长 31%,营业利润达到约 3.67 亿美元,营业利润率约 49%。消费品板块同期收入增长 4%,营业利润约 1.74 亿美元。两项利润都包含关税退款带来的收益,但按相同口径比较,游戏板块的营业利润仍超过消费品板块的两倍。
虽然并非所有利润都由实体卡牌贡献,《万智牌》的品牌收入包含数字业务,威世智与数字游戏板块也涵盖《龙与地下城》以及其他数字游戏、授权业务。不过,这款经营了三十多年的游戏,已经足以影响这家百年公司的增长方向。
消费人群的变化,也为这门生意提供了更大的市场。Circana 披露,2026 年上半年,美国面向 18 岁及以上成年人的玩具销售额增长了 25%,青少年与成年人合计贡献了接近六成的行业新增销售额。对于这些消费者,玩具可以是一项长期爱好,也可以是收藏和社交的媒介,他们的关注点也从好不好玩,延伸到了角色、画风、版本和稀缺性等等。
孩之宝在 2025 年发布的 Playing to Win 战略中,也将年长玩家、数字业务和合作伙伴放在了重要位置。能玩、有内容支撑、让人愿意持续购买,并能吸引不同年龄的人,成为公司选择增长方向时看重的特征。
《万智牌》三十多年来构建的原创世界,为持续开发新品提供了丰富素材。依尼翠带着哥特式恐怖气息,塞洛斯取材于希腊神话,神河则将日式幻想与科技结合。不同的故事和视觉风格,也为玩法设计提供了题材。
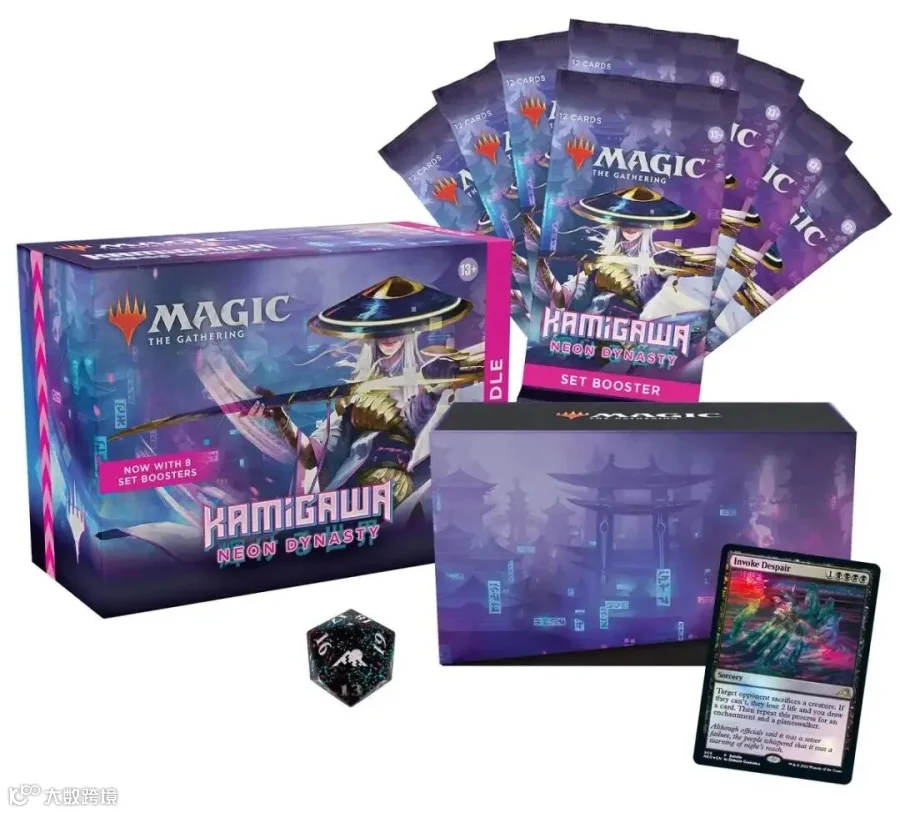
在《神河:霓朝纪》中,神灵与武士走进霓虹闪烁的未来城市,传统与科技并存,部分卡牌也获得了“重配”能力。它们既可以作为生物参与战斗,也能转为装备,附在其他生物身上。玩家要根据局势决定,是让它自己上阵,还是为同伴助力。同一张牌在不同阶段可以承担不同工作,故事里的技术想象,变成了游戏中真正需要权衡的选择。这套产品的销售表现也不错,成为当时最畅销的冬季系列,较上一年冬季系列高出 28%。
原创系列的表现延续到了今年。孩之宝在 2026 年第一季度业绩说明中披露,1 月推出的《洛温:日蚀》刷新了其主系列(Premier)销售纪录,随后又被第二季度的 Secrets of Strixhaven 超越,纪录在《万智牌》自有的原创世界之间接连刷新。外部联名不断进入《万智牌》时,自己的世界仍然能交出好成绩,这让公司不必把新鲜感全部寄托在下一位来做客的知名角色身上。
孩之宝 2027 年计划中,同样是两类产品交替发行。全年六个系列,三个来自《万智牌》原创世界,三个属于外部联名。原创系列中,Nauctis: The Sunken Realm 将探索海底世界,Kamigawa: Titanbreach 让神河面对来自伊科黎巨兽的入侵,Zhalfir 则以非洲奇幻风格为核心。以神河为例,从《霓朝纪》中的未来城市,到接下来的机甲与巨兽冲突,同一个世界仍在发展新的故事和视觉表达,新的内容也能继续由品牌自己创造。

当然,联名带来的增长也足够醒目。通过 Universes Beyond 产品线,《指环王》《最终幻想》、漫威等作品的角色进入了《万智牌》。一个人未必知道怎样组牌,却可能先认出克劳德手里的大剑,或者因为甘道夫出现在卡面上,停下来多看几眼。对需要从头学习规则的游戏来说,熟悉的故事和角色,可以让第一次接触少一点陌生感。
这条产品线并非一开始就以全年重头戏的方式出现。2020 年,《行尸走肉》通过 Secret Lair 推出限时预订的特别卡牌,卡牌拥有独立机制,可以用于指挥官等赛制。到了 2022 年,《战锤 40K》合作推出四套指挥官预组牌组,粉丝可以直接选择熟悉的阵营,把一套能够上桌的产品买回家。2023 年,《指环王》再以大型系列触达更广泛的消费者。从少量特别卡,到完整套牌,再到大型系列,威世智是在不同产品形态中逐步扩大联名的分量,也逐步处理外部角色与原有游戏如何相处的问题。
《最终幻想》系列把这种号召力变成了惊人的收入。《指环王》系列用了六个月为孩之宝贡献约 2 亿美元收入,《最终幻想》只用了一天。且《最终幻想》上市前两周,在有组织的线下活动中吸引的新玩家,超过此前任何系列一个完整销售季的表现。
但粉丝因为角色接触卡牌之后,设计团队得让这些人愿意继续玩。《最终幻想》里的职业、装备和召唤兽,在联名系列中都找到了对应的卡牌机制。部分装备牌拥有“职业选择”能力,进场时会创造一个英雄,并为它装上装备;系列中的召唤兽则成为兼具生物与传纪特征的卡牌,既能上场战斗,又会按章节依次触发效果。原作粉丝熟悉的角色成长和召唤体验,经过改写,成为牌桌上可以操作的规则。
首席设计师 Mark Rosewater 曾表示,《最终幻想》系列受到肯定的一点,正是这种对原作体验的成功转化,以及卡牌机制本身足够有趣,让一些不熟悉《最终幻想》的玩家,也喜欢上这套产品的对局体验。

不过买卡的人,也未必都想打牌。Circana 调研发现,过去六个月为自己买过《宝可梦》卡牌的成年受访者中,只有四分之一会实际参与游戏。在卡牌需求中,收藏本身就可能占据很大的位置。
《万智牌》为这种需求设计了单独的产品。特别卡牌产品线 Secret Lair 曾配合《最终幻想》推出三组主题产品,围绕角色、法术和武器呈现不同插画,并提供英语、日语及不同工艺版本。当时每组普通版售价 29.99 美元,彩虹闪版售价 39.99 美元。消费者愿意多付的钱,有一部分就来自卡面呈现和收藏偏好的差异。
这也让卡牌公司的产品开发多了一层选择。围绕相同 IP,可以卖供玩家尝试新策略的内容,也可以卖让收藏者喜欢的视觉版本,后者未必需要增加一套复杂规则。有人买卡是为了补齐牌组,有人想收齐某个角色,也有人只喜欢一位画师的作品。需求可以重合,也可以各自成立,品牌由此能够设计不同价位和用途的产品。
Secret Lair 还通过专门的线上商店直接销售。与依靠卡店、经销渠道触达玩家的许多产品相比,这给公司增加了一条直接面对收藏者的销售路径。不过,直营也需要品牌自己承担运营和履约等工作,它的价值不能只被理解成省下一层渠道费用,更在于公司可以围绕特定主题组织产品,并直接观察消费者的购买反应。
新产品的另一种吸引力,藏在玩家已经拥有的旧收藏里。看到一张新卡,有经验的人会接着想,它能放进哪套牌,和手里的哪些卡搭配,是否有一张早已收进盒子的旧卡,恰好能派上用场。对于玩家,买到新卡之后的乐趣,还包括重新翻一遍收藏册,尝试此前没有想过的组合。
指挥官赛制为这种搭配留出了很大空间。按照官方规则,玩家围绕一位指挥官组成100张的牌组,除基本地等例外,通常不能放入重复卡牌。这一赛制不采用定期轮替,玩家可以从《万智牌》历史中的卡牌里选择,同时遵守禁牌等规则。也就是说,多年前买下的卡仍有机会和新角色一起登场。旧收藏能继续使用,过去学会的规则和搭配经验也有用处,追踪新品就有了更具体的乐趣。
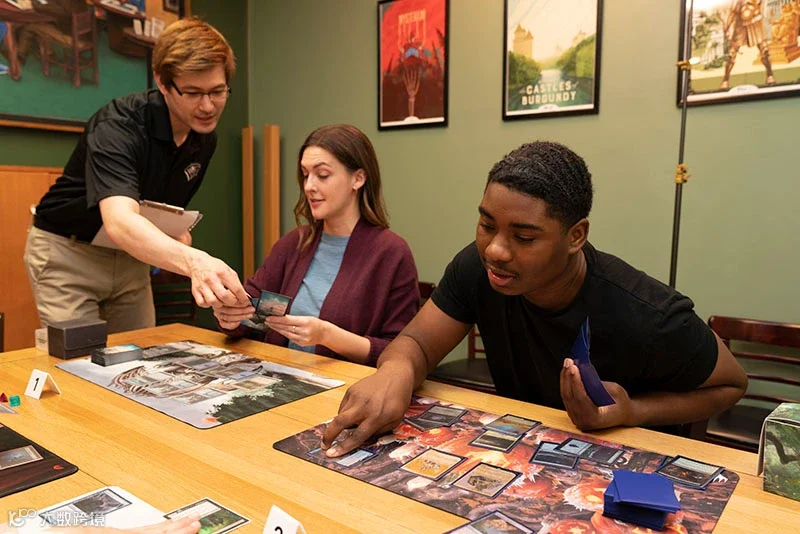
再往下,卡牌公司得解决一个非常实际的问题,玩家买回去之后找谁玩。复杂规则可以提高探索的乐趣,也会拦住刚进门的人。没有同伴,一套新牌很容易停留在收藏册里;有人坐在旁边教一局,解释一个看不懂的能力,上手就会容易许多。卡店因此承担着零售之外的工作。孩之宝 2025 年年报披露,当年超过 100 万名独立玩家参加有组织活动,背后有超过 1 万家活跃的 Wizards Play Network 门店支持。比如每到周五,玩家可以到本地卡店参加“周五万智牌”(Friday Night Magic)活动,打几局牌、认识新朋友。有了固定的时间和地方,打牌就更容易成为一项融入日常的娱乐活动。
卡店之外,孩之宝还在通过大型活动扩大这张关系网。按照官方公布的计划,2027 年将举办四场 MagicCon,分布在底特律、东京、拉斯维加斯和阿姆斯特丹,其中东京是新加入的举办地。比赛、设计团队分享和玩家聚会被安排在同一个场合,让参与者除了买牌、打牌,还有机会把平时在线上关注的人和内容,变成一次线下见面。
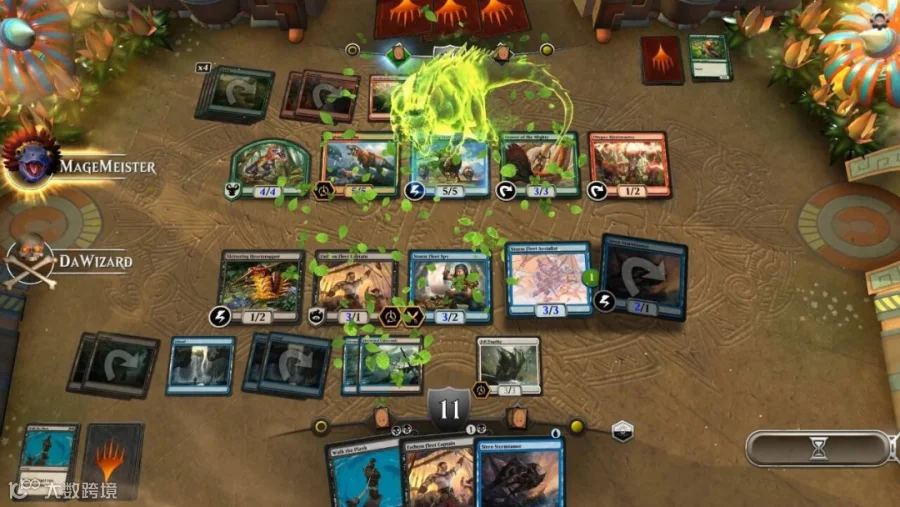
数字端则进一步打破了营业时间和地理位置限制,让玩家们想玩就玩。威世智开发的数字卡牌游戏《万智牌:竞技场》可以免费游玩,玩家用电脑或手机就能学习规则、组牌和对战,线下约不到牌友时,也可以在线上打几局。游戏通过任务、每日及每周对战奖励鼓励参与,同时出售卡包、外观,以及能解锁额外奖励的精通通行证(Mastery Pass)。
不过,持续推出新品,也需要考虑玩家能否跟得上。新品增加,玩家需要读的卡面、理解的机制、考虑的搭配都会增加,收藏者想跟上的版本也越来越多。每个人能投入的时间和预算却有限。产品之间会争夺同一批消费者的钱,也会争夺他们原本用来练习、交流和享受旧收藏的时间。
Mark Rosewater 观察到,部分玩家不满外部 IP 联名进入标准赛制,也有人对联名补充包的平均价格高于原创系列有意见。对于前者,规则允许使用什么牌,会影响人们在对局中必须面对什么内容,原本只想玩《万智牌》原创世界的人,也可能因此遇到越来越多其他作品的角色。对于后者,特别版本的收藏溢价一旦延伸到日常参与成本,玩家感受到的就未必只是更多选择。
所以,联名卖得越好,原创内容的地位反而越值得观察。它能否持续吸引玩家,决定这款游戏在借用外部角色之外,还能不能维护自己的风格。与此同时,新玩家带来的首发收入,需要靠规则体验和社区承接;老玩家多年积累的收藏与经验,也需要在更新中得到尊重。游戏越成功,发售安排、产品接受度和玩家关系的变化,就越容易影响集团整体表现。
《万智牌》的全球增长,并不意味着它的经营方式可以在每个市场顺利复制。2024 年,威世智宣布自 Bloomburrow 系列起停止生产简体中文实体卡牌,理由是相关产品销售未能跟上成本上涨。英语产品和当地活动仍会继续,但对于刚接触游戏的人,学习规则之外,又多了一道语言门槛。一套依靠玩家研究牌组、参加对局和相互交流的游戏,要扩大本地用户群,还需要持续投入语言、教学和门店活动。
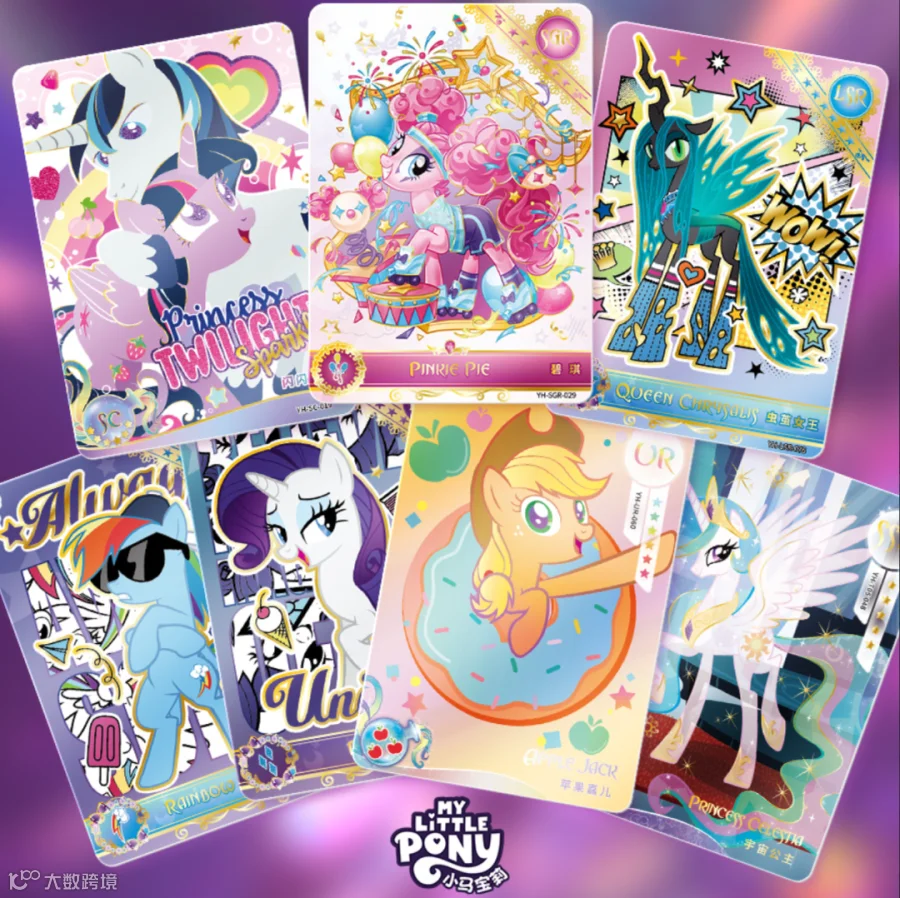
与此同时,孩之宝也在通过授权合作拓展中国市场。今年 10 月的年度授权峰会上,公司披露,过去一年在中国的授权合作次数实现了双位数增长。小马宝莉卡牌就是其中一个例子,孩之宝提供品牌与角色,卡游承担产品开发、生产和销售等工作。消费者可以从喜欢一张卡面、收集一个角色开始接触产品,品牌则借助合作伙伴已经建立的渠道,进入更多日常购买场景。
卡游能够提供的,也远不止印制卡牌。按商品交易总额计,卡游在中国集换式卡牌领域的市场份额约为 71.1%。自建生产体系、经销网络,以及针对不同收藏偏好开发版本和工艺的经验,使它能够把一个已有知名度的 IP,转化为持续上新的产品。对孩之宝而言,这种合作减少了从头搭建本地生产与销售体系的需要,也让品牌有机会触达专门卡店之外的消费者。
两种经营方式,对应着不同的投入与收入。《万智牌》由威世智持续开发内容、维护规则和支持社区,孩之宝直接参与游戏产品的长期经营;小马宝莉卡牌则更多依靠合作伙伴的产品与渠道能力,为孩之宝带来授权收益。公司多年积累的角色、故事和品牌,因此可以通过不同方式进入市场。
对于这家百年玩具公司,卡牌带来的机会,既在于把一款老游戏经营得更久,也在于找到合适的伙伴,让其他老品牌长出新的生意。
