大数跨境

1亿元钢材能贷出40亿:仓单和存货质押,到底栽在哪一步?

1亿元钢材能贷出40亿:仓单和存货质押,到底栽在哪一步? 汇融数科供应链
2026-10-29
2
导读:仓单和存货质押其实是同一道题:货权必须可验证。货真、货在、货没被换——三个环节缺一个,仓单就会退化成一张纸。

场景深扒动产融资

1亿元钢材能贷出40亿:仓单和存货质押,到底栽在哪一步?

2026.10.23

2011年,上海钢贸危机爆发。价值1亿元的钢材,辗转10家仓库,就能从银行贷出40亿元。同一批货,几个仓单,几个资金方,账面价值被放大了四十倍。
2014年,青岛港金属贸易融资骗贷案爆发。青岛德诚矿业把同一批氧化铝和铜,分头存进几家仓储公司,从每家公司各开一份仓单,再拿着这些仓单向18家银行套取上百亿信贷资金。
两个案子手法不同,病根一模一样:货只有一批,单可以开很多张。
十多年过去,这场游戏并没有结束,只是换了个马甲。今天很多从业者把仓单和存货质押当成两条路——一个老一套、一个新式样,各走各的。
但如果把这两条路拆开看,会发现它们其实是同一道生死题。
一仓单不是原罪,它只是"没人管"
先要把一个常见误解纠正过来。
仓单融资是有法律地位的。《民法典》第四百四十条明确把仓单、提单列为可以出质的权利;人民银行动产融资统一登记公示系统里,"存款单、仓单、提单质押"是法定可登记范围。所以问题从来不是"仓单合不合法"。
真正的病根有三处:
一、单证可复制。仓单是仓储企业出具的提货凭证。谁开、开了几份、全国能不能查得到,过去全凭仓储企业一张嘴。同一批货在A仓库押给工行,还能在B仓库再押给农行,银行之间隔着一堵信息墙。
二、货权登记查不到。我国目前尚未建成全国统一的动产所有权登记与查询系统,现有的动产和权利担保统一登记制度,主要功能是登记担保物权,而不是登记所有权本身。银行核货权,只能靠购销合同、发票、付款凭证、入库单做交叉验证——单证可以被伪造、变造,也可以在不同机构间重复使用。
三、各地登记平台不通。目前各仓单登记平台相互独立,信息无法跨平台查询,"一单多押"风险不易排查。全国每年存货总量超75万亿元,年融资发生额仅5万亿元,大量仓单资源处于"沉睡"状态。
这三个洞不是无解。今年8月,国家发展改革委、交通运输部印发《物流网建设实施方案》(发改经贸〔2026〕1241号),明确提出"完善仓单法律法规、拓展仓单法定物权凭证功能",并建设全国性物流电子单证登记系统。
方向已经定了。所以今天这篇文章要讨论的不是"要不要仓单",而是——在制度补齐之前,怎么把货权这件事做实。
二存货质押也不是免死金牌
有一个流传很广的说法:仓单不靠谱,存货质押才是正道。
这话只对了一半。存货质押同样有自己的硬伤,而且是《银行家》杂志系《中国金融》2026年第16期一篇专题文章系统梳理过的:
第一,第三方监管风险。银行依赖的第三方监管机构在专业能力和尽职程度上参差不齐,一旦监管链条断裂,押品灭失风险直接暴露在银行端。
第二,也是最要命的,"货在、权不在"。出质人可能将同一批货物向多家资金方重复质押;也可能在货物入库前已将其出售给第三方。一旦第三方主张权利,银行质权就面临返还原物诉讼的风险。如果货放在融资企业自己的仓库,这个风险会成倍放大。
第三,价格风险与处置难。大宗商品价格波动剧烈,押品价格跌破保证金线时,银行要么要求追加保证金,要么启动处置——但银行既缺乏多元化处置渠道,也缺乏专业化处置能力。
关键在于,这三个风险会共振。价格大幅下行时,融资方违约意愿上升,物理层面的监管难度加大,法律层面的权属纠纷也更容易集中暴露。
还有一个绕不开的现实:动产融资在银行业总资产中占比仅1.6%。银行不是不想做,是不敢乱做。
三真正的分水岭,是三条线
那么仓单和存货质押的及格答案是什么?
答案不在单据形式上,而在三条必须做实的线:
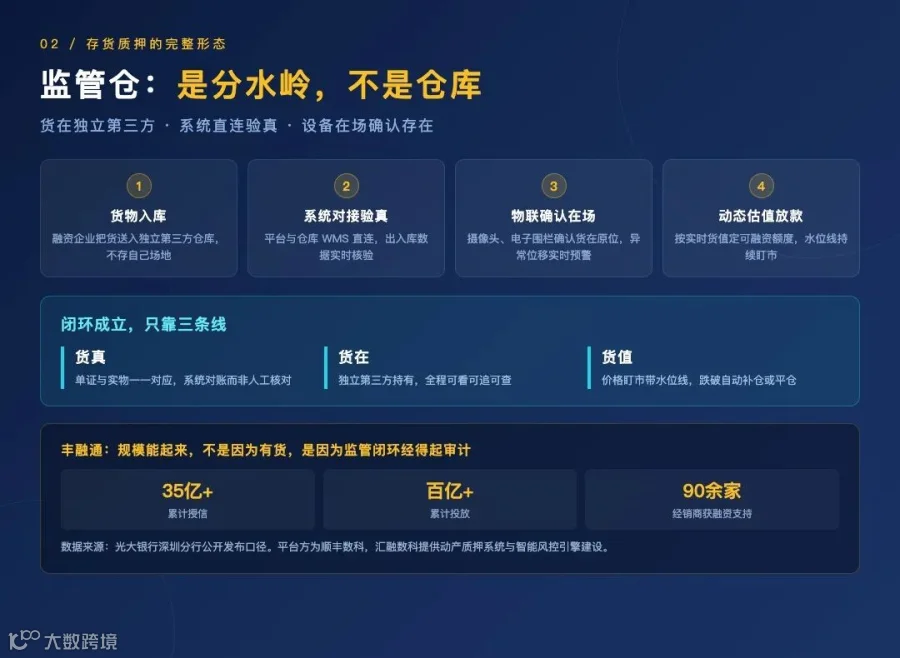
货真——单证和实物必须一一对应,不能靠人工核对,得靠系统对账。
货在——货必须在独立第三方手里,全程可看、可追、可查。
货值——价格盯市要有水位线,跌破了自动触发补仓或平仓。
这三条线,恰好是当下行业实践的共识方向。上期所在有色金属交割仓库推行的"一物一码"是典型范本:给每一捆货唯一编码,每一次出入库扫码记录,截至2026年9月已有180家有色上游生产企业完成标准化赋码改造。编码唯一、数据打通,同一批货就没法同时质押给两家银行。
而10月刚刚出台的团体标准《金融仓储业务操作规程》,把"货权管控闭环能力"列为评估指标,权重高于仓库面积和客户资源。行业的竞争逻辑,正在从"谁和银行关系好"转向"谁的操作经得起银行审计"。
四汇融的解法:监管仓,是分水岭不是仓库
那么问题来了:什么样的仓,能让银行敢放款?
答案藏在汇融数科为一家头部物流企业建设的动产质押系统里。
在这套模式里,融资企业把货放进这家物流企业的仓库——这家企业是独立的第三方,不与融资企业利益绑定。供应链金融平台与它的 WMS 系统直接对接,出入库数据实时核验,确认货物的真实性;再通过摄像头、电子围栏等物联手段确认货物物理上还在、还在原位,并对异常位移实时预警。
整套流程是闭环的:货物入库 → 平台与仓库系统对接验真 → 动态估值确定可融资额度 → 放款 → 企业正常销售回款 → 还款解押。
这才是存货质押的完整形态。货在独立第三方的仓库,系统直连验证真伪,设备在场确认存在,价格水位线持续盯市。四个环节缺一个,仓单就会退化成一张纸,存货质押也会掉进"货在、权不在"的坑。
顺丰"丰融通"平台上线后放款规模快速增长,光大银行深圳分行公开披露:该项目累计授信超35亿元,累计投放超百亿元,已为消费电子、家电、白酒、奶粉等行业核心品牌的90余家经销商提供融资支持。
规模能起来,不是因为顺丰有货,是因为这套监管闭环经得起审计。
五说到底:仓单和存货质押,只差一层"可验证"
回到开头那两个案子。
1亿元钢材贷出40亿、同一批氧化铝套18家银行——这些不是仓单这种凭证形式本身的错,而是货权没有可验证的技术底座留下的窟窿。
现在政策在补制度(全国性电子单证登记系统),标准在补流程(货权管控闭环能力纳入评估),行业在补技术(一物一码、区块链存证、物联网监管)。
对做供应链金融的人来说,最实际的一步是:先选对仓库。不是随便一个能存货的地方,而是一个独立于贸易链条、能接系统、能上设备、愿意把操作记录做成银行查得懂的证据链的监管仓。

货真、货在、货没被换

这三条做到了,仓单和存货质押就都不是问题

想了解汇融数科在存货质押、物联网监管与智能风控方面的落地思路

▸ 欢迎访问汇融数科官网

https://www.fero.com.cn

本文信息均来自公开渠道,包括国家发展改革委官网政策原文、《中国金融》期刊公开文章、行业协会公开标准信息及公开发布的案例材料,具体数据以官方原文为准。

【声明】内容源于网络
0
0
汇融数科供应链
汇融数科为专业的供应链金融运营服务商,通过整合产业+科技+金融能力,输出供应链金融顶层设计、平台搭建、大数据风控、联合运营等服务,实现金融科技赋能实体产业
内容 53
粉丝 0
汇融数科供应链 汇融数科为专业的供应链金融运营服务商,通过整合产业+科技+金融能力,输出供应链金融顶层设计、平台搭建、大数据风控、联合运营等服务,实现金融科技赋能实体产业
总阅读1.2k
粉丝0
内容53