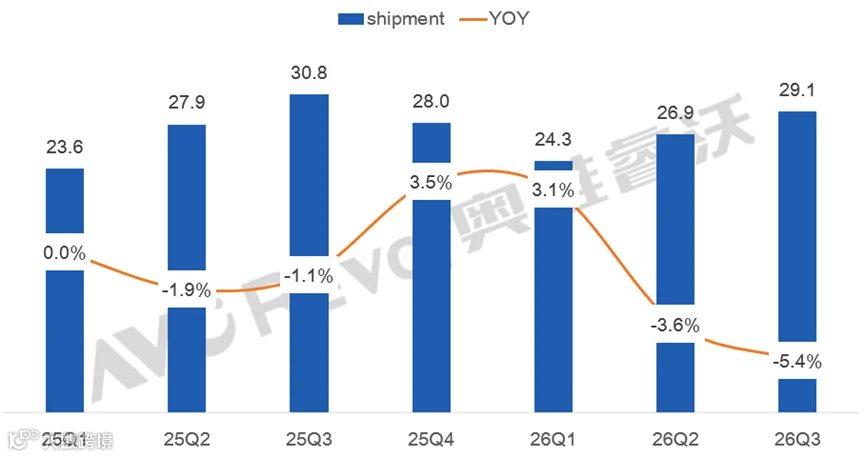
历经九个月,在上游材料涨价与终端需求不足的双重影响下,全球TV代工市场出货承压:中尾部代工厂因成本压力订单收缩,头部工厂则因大客户外放订单减少,叠加世界杯备货利好逐步出清,三季度整体TV代工出货同比下降5.4%,奥维睿沃(AVC Revo)《全球TV代工厂月度出货数据报告》显示,2026年前三季度全球TV代工出货累计达80.3M,同比下降2.4%。
25Q1-26Q3全球电视代工厂出货与同比
数据来源:奥维睿沃(AVC Revo) ,Unit:M,%
分区域表现情况:
增长区域:2026年前三季度在全球上游材料价格上涨的趋势下,北美市场凭借完善的产能优势和产品消化能力,呈现出顽强的韧性,不仅是全球TV代工出货的最大区域,而且同比增长3.4%;中南美与西欧受世界杯赛事拉动和下半年促销备货需求推动下,前三季度TV代工出货分别同比增长8.2%和14.9%。
2026Q1-Q3全球电视代工分区域出货与同比

数据来源:奥维睿沃(AVC Revo) ,Unit:M,%
下降区域:亚洲在北美产能扩张分化代工订单和部分品牌策略调整导致外放订单收减下,前三季度同比下降7.8%;中国在“无国补不消费”的市场情绪下,2026年终端零售量预计同比下降7.1%,内需疲软进而导致前三季度代工出货同比下降20.1%;东欧和中东非则面临全球代工成本上涨与地缘政治风险的双重挤压,出货分别同比下降1.5%和14.2%。
分代工厂表现情况:
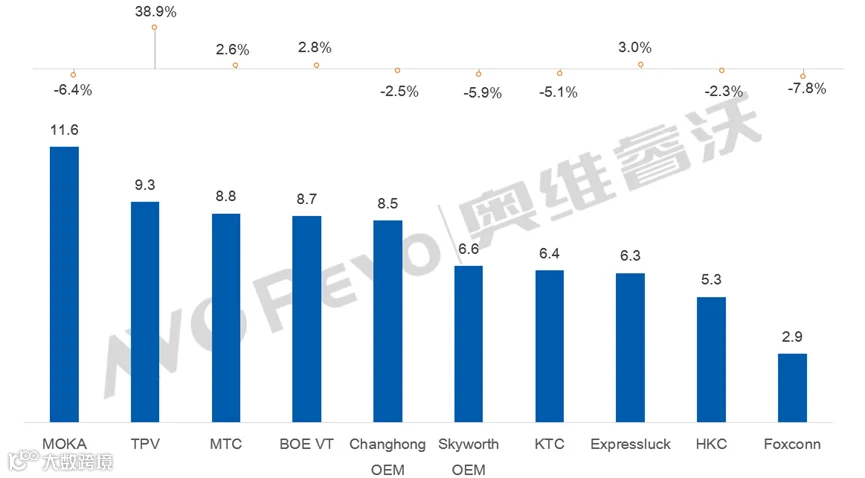
2026Q1-Q3全球TOP10电视代工厂出货规模与同比
 数据来源:奥维睿沃(AVC Revo) ,Unit:M,%
MOKA(茂佳):2026年前三季度出货11.6M,同比下降6.4%。受世界杯备货需求前置影响,26Q1茂佳出货实现增长,但在内存涨价、代工成本上涨和大客户外放订单收减的影响下,26Q2-Q3出货连续下滑,尽管如此,MOKA代工出货仍位居第一,全球完善的产能布局和面板资源为茂佳在吸引新客户、承接区域化订单方面提供了支持。
TPV(冠捷):2026年前三季度出货9.3M,同比增长38.9%。2026年TPV外放订单逐渐回收,自有品牌订单占比不断深化,推动TPV增长快速;客户拓展方面,虽然有部分客户订单流失,但北美产能优势吸引客户将更多订单份额倾斜至冠捷,使TPV在激烈的市场竞争中的规模效应得以进一步凸显。
MTC(兆驰):2026年前三季度出货8.8M,同比增长2.6%。上半年在墨西哥新工厂量产和北美关税降低推动下MTC实现增长;三季度进入北美备货旺季,但上游材料涨价缺货压力开始逐步呈现,客户代工结构调整下,MTC出货承压,前三季度增幅逐步放缓。
BOE VT(高创):2026年前三季度出货8.7M,同比增长2.8%。2026年北美产能竞争激烈,多家代工厂相继量产和扩产,BOE VT北美客户订单增长逐渐承压,但在上半年的世界杯备货需求和面板资源供货优势下,前三季度仍实现稳步增长。
Changhong OEM(长虹):2026年前三季度出货8.5M,同比下降2.5%。2026年长虹逐渐解绑与小米的合作,前三季度国内代工出货近乎腰斩,但海外市场拓展取得初步成效,通过完善海外操作系统和产能布局,海外代工出货同比增长4.1%。
市场展望
2026年全球TV代工出货降幅超出预期,其背后是成本端与需求端的双重挤压。上游材料涨价、缺货持续推高代工成本,代工厂利润空间收窄;为对冲成本压力,下半年大客户加速缩减外放订单并调整代工厂结构,订单进一步流向自有工厂或更具资源和产能优势的代工厂;而上半年经历世界杯经济刺激需求前置后,下半年终端需求回落,使代工市场更为雪上加霜,奥维睿沃(AVC Revo)预计2026年全球TV代工出货降幅在3%左右。
2026年全球TV代工出货同比下降基本成定局,但展望2027年,产品多元化竞争加剧的背景下,海外终端品牌为优化成本结构、聚焦品牌运营,外放订单意愿预计增强,代工厂出货压力预计有所缓解。但订单分化格局仍将延续,拥有资源整合能力和完善产能布局的工厂将更具优势。