

关注账王业财 · 让老板看账更简单
财务报表那东西——资产负债表、利润表、现金流量表,翻开来密密麻麻全是数字。很多老都看不进去!
但不看报表,怎么掌握公司情况?
其实老板每天一进公司,脑子里就几个问题:今天收了多少、花了多少、赚了多少?账上还有多少?外面欠我多少、我欠别人多少?再往下走,就是业务层面:哪个项目卡住了、投出去的钱有没有回报。
这些事,一张“会说话的仪表盘”就能搞定。
那这个仪表盘上,到底该放哪些指标?不用多,四个维度就够了。
第一个维度:利润质量
盈利能力——毛利率、净利率
老板最怕什么?月底一看流水挺大,挺高兴,结果会计说利润没多少。问题出在哪儿?利润率。
毛利率=(营业收入-营业成本)÷营业收入×100%。
它告诉你,卖一百块钱的东西,扣掉直接成本,中间还剩多少差价。毛利率太低,说明产品本身竞争力不够,或者成本压不下来,卖得越多可能越累。
净利率=净利润÷营业收入×100%。
净利润是收入减掉成本、费用、税金之后,真正落到口袋里的钱。把所有开销都算进去,看公司最后还剩几个点。有的老板营收几千万,净利率一算不到三个点,稍微出点岔子就白干。
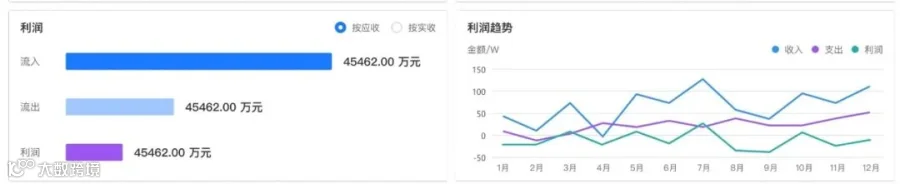
仪表盘上不用放太复杂,毛利率趋势、净利率趋势,按产品线拆开看。老板一眼扫过去,哪个产品在赚钱、哪个在赔本赚吆喝,心里就有数了。
第二个维度:营运效率
——应收应付、现金循环周期
很多公司不是不赚钱,是钱回不来。应收账款挂了一堆,账面上利润好看,兜里比脸还干净。
这个维度有两个指标老板得天天看:一个是应收账款周转天数,一个是现金循环周期。
应收账款周转天数=平均应收账款÷营业收入×365。
它告诉你,卖出去的东西平均多少天能把钱收回来。天数越长,说明钱被客户占得越久。
现金循环周期=存货周转天数+应收账款周转天数-应付账款周转天数。
它把存货、回款、付款三件事拉在一起算,告诉你从掏钱买原料到收回货款,中间要垫多少天。

仪表盘上把这个数亮出来,老板才会认真去想:是催款不力,还是客户信用给得太松?是库存压太多了,还是供应商账期没谈到位?钱被谁占了,一眼就能看出来。
第三个维度:现金流
——账上有没有钱?
利润是观点,现金是事实。
经营活动现金流净额=经营活动现金流入-经营活动现金流出。
它告诉你,公司主营业务自己能不能生出钱来。有的公司利润表年年盈利,经营现金流年年为负,说白了就是靠融资撑着,一旦银行抽贷,立马趴下。
仪表盘上不需要天天放现金流量表,就放一个数:经营活动现金流净额,再配上账上现金余额。
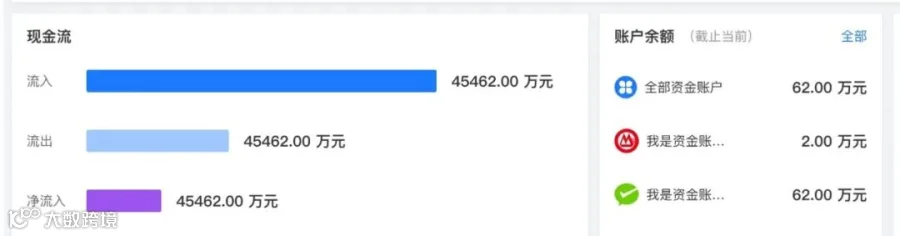
老板每天早上扫一眼,知道兜里有多少活钱、这个月主业造血能力怎么样,做决策的时候底气就不一样了。
第四个维度:业务运营
——销售跑得怎么样?投入产出划不划算?
老板不能只看钱,还得看事——具体的业务数据!
销售情况放上去,项目进度也得有,哪个项目卡在哪个环节、回款节点到了没有,别等到客户都验收了,自己内部还没走完流程。
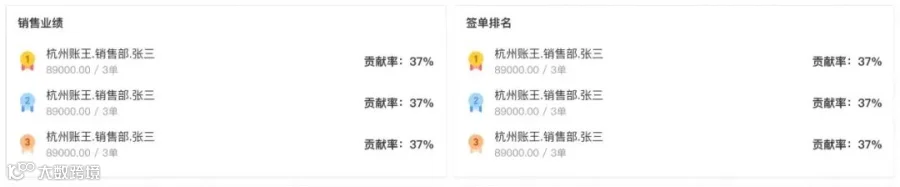
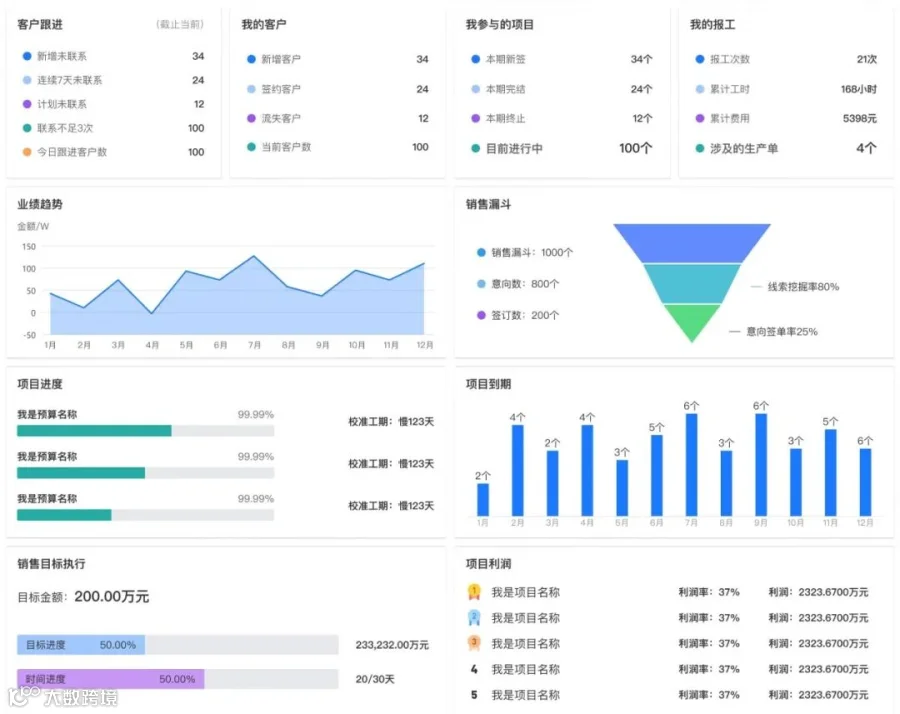
再往深一层,投入产出比也得算。
这个维度不用太细,关键是让老板每天对业务节奏有感知。销售冠军是谁、哪个区域在掉队、哪个项目有风险,扫一眼仪表盘,比开半小时会管用。
说到底
仪表盘不是给会计看的,是给老板看的。
会计看的是合规、是准确、是借贷平衡。老板看的是:赚不赚钱、钱在哪、业务跑得顺不顺。
很多财务做出来的表老板看不下去,问题就出在这儿——没把数字翻译成老板听得懂的话。
一个会说话的仪表盘,做的就是翻译这件事。
老板每天花三分钟扫一遍仪表盘,该催的款去催、该砍的成本去砍、该盯的项目去盯。
这才叫用数据经营公司,而不是凭感觉蒙眼狂奔。
文中截图均来自账王业财,如果您有财务上、产品上、行业上的需求都可以扫码联系到我们!
