

亚马逊发布2026年第三季度财报,业绩呈现“喜忧参半”态势。AWS云业务延续高增长势头,营收增速近四成且利润率创历史新高;与此同时,核心电商与广告业务显露疲态,在线销售额增速降至近三年低点,广告业务亦出现显著放缓。
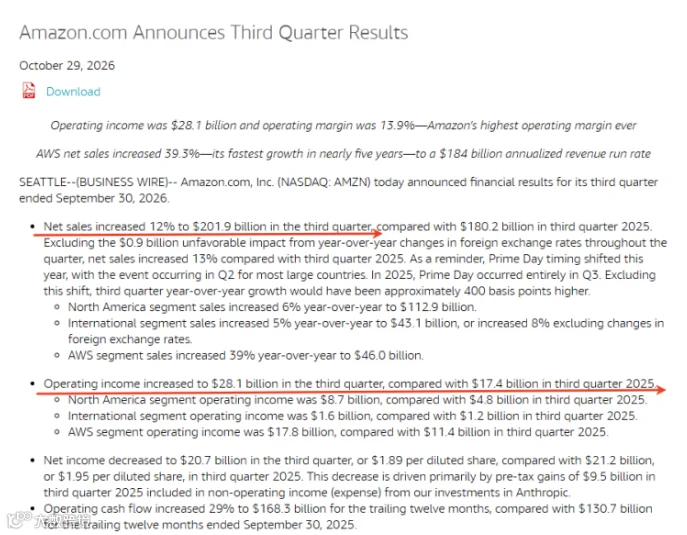
10月30日数据显示,亚马逊当季销售净额达2019亿美元,同比增长12%;经营利润280.8亿美元,经营利润率升至13.9%,刷新历史纪录。然而,净利润下滑至207亿美元,摊薄后每股收益为1.89美元。
图源:亚马逊2026年第三季度业绩
AWS营收激增39%,AI基建投入持续加码
本季度,AWS依然是亚马逊最强劲的增长引擎。财报显示,AWS第三季度营收达460亿美元,同比增长39%,实现连续六个季度加速增长,凸显企业对云计算及AI基础设施需求的持续扩张。
亚马逊指出,核心算力与存储租赁业务正以数年来的最快速度增长,并预计2027至2028年该业务营收增速有望突破40%。
高速增长的背后是巨额的基础设施投入。过去12个月,因数据中心建设等资本支出超770亿美元,亚马逊自由现金流转为净流出424亿美元。尽管运营现金流同比增长29%至1683亿美元,且全年资本支出预期维持在2200亿美元左右,但大规模投资短期内对现金流构成压力。公司旨在通过超前布局,抢占AI云服务市场主导权。
在线销售增速仅2%,零售业务面临增长瓶颈
相较于AWS的强劲表现,零售业务显得乏力。第三季度,亚马逊在线销售额为685亿美元,同比仅增长2%,创下2023年初以来的最低增速。
官方解释称,主要市场Prime Day促销从第三季度提前至第二季度,导致部分收入确认前移。这一因素叠加市场竞争加剧,反映出电商业务正面临实质性增长压力。
区域数据显示,北美市场销售额1129亿美元,同比增长6%,营业利润87亿美元;国际业务销售额431亿美元,同比增长5%(剔除汇率影响后增8%),营业利润16亿美元。虽然各区域仍保持增长,但与AWS的高增速形成鲜明反差。对跨境卖家而言,平台整体规模虽大,但红利分化加剧,商品差异化、运营效率及利润管控成为关键。
广告业务增速降至11%,创单独披露以来新低
广告业务同样出现放缓迹象。第三季度广告收入同比增长11%,自2020年单独披露数据以来首次录得双位数以下的最低季度增速。相比之下,2025年二季度至2026年二季度,该业务增速均保持在20%以上。
随着基数扩大、商家投放策略调整及流量分配变化,广告业务高增长时代或已过去。尽管依托购物搜索数据优势,广告仍是重要利润来源,但单纯增加预算换取订单的效果正在减弱。卖家需更关注获客成本控制与自然流量提升,以应对回报率下降的挑战。
Q4营收指引最高2470亿美元,市场反应谨慎
亚马逊对第四季度给出预期:销售净额在2400亿至2470亿美元之间(市场预估2445.2亿美元);营业利润预计在285亿至335亿美元之间(市场预估329.9亿美元)。
第四季度涵盖黑五、网一及圣诞旺季,是检验零售业务能否反弹的关键期。然而,受资本开支庞大、现金流承压及部分核心业务增速放缓影响,投资者情绪偏向谨慎,财报公布后美股盘后股价一度下跌近12%。
食品杂货与AI工具成新增长点,长期愿景宏大
尽管传统业务增速放缓,CEO安迪·贾西强调公司仍具多重增长潜力。他特别指出,过去12个月食品杂货及日用品销售额接近2500亿美元,增速为整体电商业务的三倍,占三季度总销量约半数。
在AI应用方面,购物助手Alexa for Shopping用户数在过去一年超4亿,较上季度显著增加。亚马逊正致力将AI融入搜索、推荐及决策环节。此外,生鲜、医药、Leo卫星互联网及Zoox自动驾驶等新业务也取得进展。
贾西展望,未来5至10年内,亚马逊旗下可能涌现两家年营收万亿美元级的业务。当前,亚马逊正处于业务结构转型期:AWS与AI基建驱动未来,而传统电商与广告业务需在存量竞争中寻求效率突破。对卖家而言,适应AI购物入口变化、优化广告ROI并保持利润水平,将比单纯追求销售额更为重要。