

国家税务总局 20 号公告《全国税务行政处罚裁量基准(2026 年版)》即将施行,9 类 66 项涉税违规一把尺衡量,首违不罚、轻微不罚口径明确。规则透明化之下,靠人工台账、分开记账的风险放大,ERP 打通业务、财务、税务,提前预警、留痕可追溯,帮企业守住合规底线。
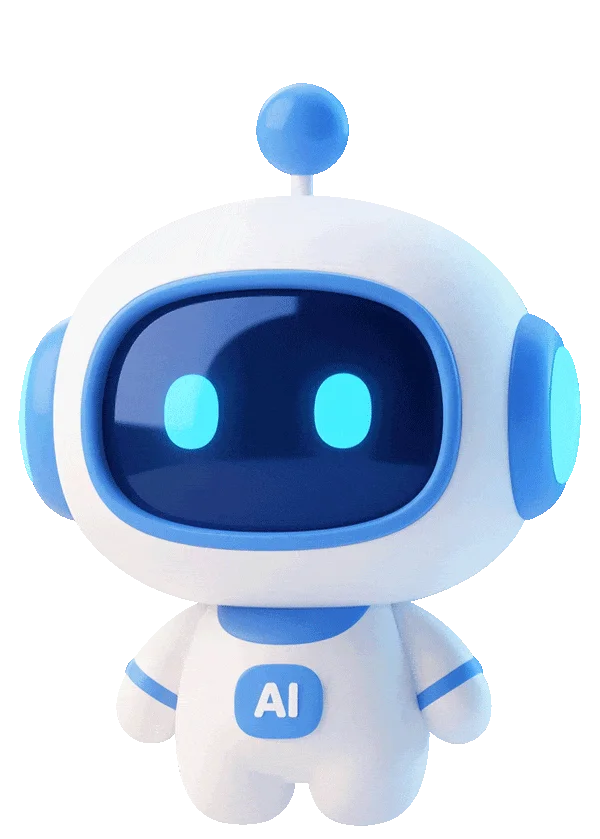
本次裁量基准一共覆盖9 大类、66 项涉税违法行为:税务登记、账簿凭证、纳税申报、税款征收、发票管理、税务检查、涉税专业服务等,企业日常高频踩坑点基本全部纳入。
违规划分为 5 个阶次:轻微、较轻、一般、较重、严重,根据违法金额、是否首次、是否主动改正、是否配合核查判定处罚档次。 配套同步发布轻微不罚清单,满足 “违 法轻微、及时改正、无危害后果” 可不予处罚;同时明确:首违不罚的 “首违”,按一个自然年度认定,口径标准化,不再各地理解不一。
重要时间规则: 新规 11 月 1 日生效;新规前发生、还没出处罚决定的案子,原则上按违法行为发生时规则处理,但新规对企业更有利时,可以适用新规。
很多老板第一反应:规则更透明,是不是更容易 “争取不罚”? 辩证来看:容错通道还在,但边界清清楚楚。以前靠沟通、地方弹性空间缓冲的风险点,现在全部量化。金税四期以数治税持续深化,发票、资金、合同、库存、用工数据交叉核验,事后补救的空间越来越小。
处罚标准统一,本质是税收合规从 “事后救火” 转向 “事前预防”。很多企业涉税风险,根源不是财务故意违规,而是业务、财务、税务数据割裂:
(1)业务开单、出入库在业务表,财务单独做账,数据不同步;
(2) 发票、应收应付、成本核算靠人工 Excel 汇总,漏报、错报、逾期申报;
(3)视同销售、收入确认、进项转出等业务场景,业务端发生了,财务滞后处理;
(4)缺少完整链路留痕,一旦被核查,合同、物流、资金、凭证对不上,直接拉高处罚等级。
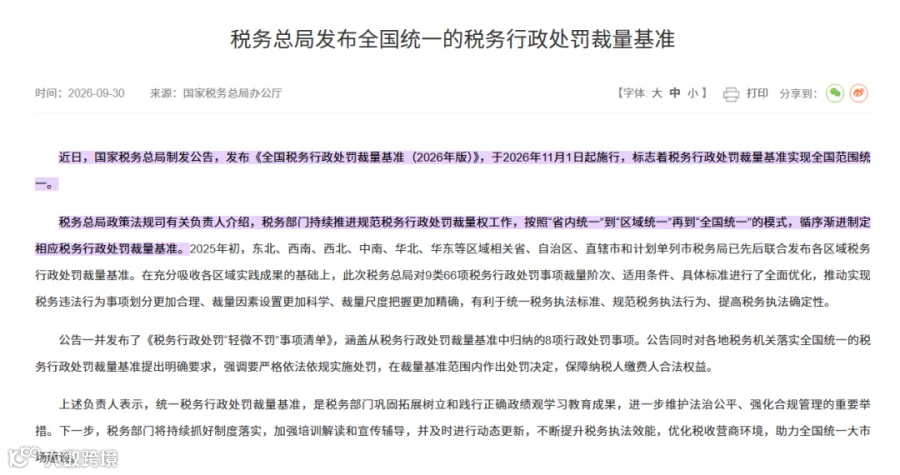
而 ERP 系统,核心价值就是打通这条链路:
业务端:销售、采购、生产、库存单据自动生成,业务真实数据源头留痕;
财务端:单据自动生成凭证,应收、成本、总账自动核算,减少人工录入错误;
税务端:对接全电发票,自动归集销项、进项,自动校验申报数据,异常提前预警;
全链路可追溯:业务—财务—税务数据同源,出现问题可快速自查、更正,满足 “主动改正、配合核查” 的从轻条件,争取适用轻微不罚、首违不罚。
放到本次裁量基准的场景里:同样是逾期申报、发票管理不合规,有完整证据链、主动自查更正,和数据混乱、无法说明业务真实性,最终处罚结果会差距很大。ERP 不是简单做账工具,是帮企业拿到 “从轻 / 不罚” 资格的合规底座。
轻微不罚、首违不罚,不是 “免死金牌”。前提是业务真实、资料齐全、及时整改。
给企业6 条落地建议(11 月前抓紧自查)
第一步:对照9类66项做一次全面体检。 特别是发票类(第34—59项)和申报类(第16—18项),这两块是日常最高频的。
第二步:盘点历史遗留问题。 尤其是未处理的税务登记变更、未按期申报、账簿凭证保管缺失——这些现在有了明确的量化标准,拖着不会变便宜。
第三步:注意新旧衔接。 《公告》施行前发生的违法行为、尚未作出处罚决定的,适用违法行为发生时的规定,但按照《公告》执行有利于纳税人缴费人的除外(即"从旧兼从轻")。如果手上有悬而未决的事项,值得用新基准重新算一遍。
第四步:记住几个口径。 除特别注明外,"以上""以下""以内"均含本数,"不满""超过"均不含本数。差一个数字,档位可能不同。
第五步:多主体集团逐个主体建台账。 这一步是很多集团最容易漏的。
第六步:知道处罚决定书长什么样。 税务机关应当在处罚决定书中规范引用《裁量基准》并载明适用情况——如果你拿到的处罚决定没有写清楚适用哪一档、依据什么,那是你可以问的问题。
税收监管的大方向很明确:规则越来越透明,容错有边界,合规看证据。 全国统一裁量基准落地,是一把公平尺,也是企业合规升级的信号。用好 ERP 业财税一体化,把风险拦截在前端,才是成本最低、最稳定的应对方式。
政策依据:《国家税务总局关于发布〈全国税务行政处罚裁量基准(2026年版)〉的公告》(国家税务总局公告2026年第20号)及附件1《全国税务行政处罚裁量基准(2026年版)》、附件2《税务行政处罚"轻微不罚"事项清单》;《关于〈国家税务总局关于发布〈全国税务行政处罚裁量基准(2026年版)〉的公告〉的解读》(国家税务总局政策法规司,2026年10月8日发布);《税务行政处罚裁量权行使规则》(国家税务总局公告2016年第78号发布,2018年第31号修改)。具体执行请以主管税务机关口径为准。
