



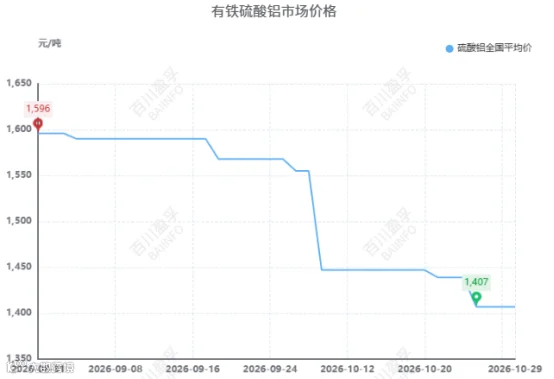
【硫酸铝】本周(2026.10.23-2026.10.29)硫酸铝周均市场价格1413.4元/吨,较上周均价下跌30.4元/吨,跌幅2.11%。本周硫酸铝市场价格继续下行,上周山东地区硫酸铝企业大多已下调报价,本周报价偏稳,有部分上周观望市场尚未下调报价的企业于本周初作出调整,因此带动山东高端报价下调,本周铝矾土、氢氧化铝价格维稳运行,山东硫酸价格仍处于下行通道,因此硫酸铝价格下方支撑位可能再度下探。
数据来源:BAIINFO/百川盈孚大数据
【聚合氯化铝】本周(2026.10.23-2026.10.29)中国水处理剂聚氯化铝固体现货(含量>28%)周均市场价格2029.29元/吨,较上周均价上涨14.57元/吨,涨幅0.72%。本周聚合氯化铝价格走势偏稳,因上周价格上涨后、本周初始基价较高带动均价上涨。主要是成本端盐酸周均价格较上周上涨约6元/吨,利好聚铝价格,但本周多数生产企业暂未调整出厂报价,已有部分企业计划下周上调报价,届时将影响固体、液体聚合氯化铝价格均上涨。

数据来源:BAIINFO/百川盈孚大数据
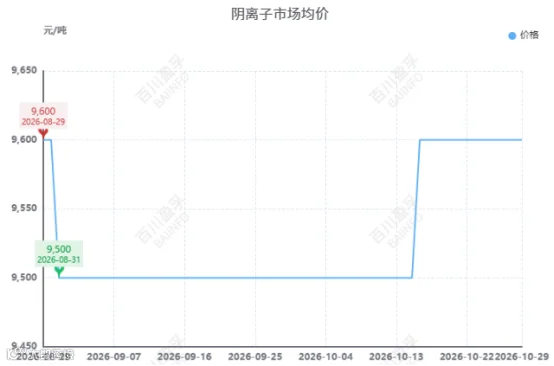
【聚丙烯酰胺】本周(2026.10.23-2026.10.29)国内聚丙烯酰胺市场暂稳整理。截至发稿前,阴离子市场均价为9600吨,较上周同期价格持平;阳离子市场均价为15600元/吨,较上周同期价格持平;非离子市场均价为9300元/吨,较上周同期价格持平。原料面,国内丙烯腈市场价格延续上行,丙烯腈成本端压力增强,周内存厂家装置降负情况,行业开工下滑,现华东港口主流自提价在116000-11800元/吨左右。供应端,受制于部分型号产品利润倒挂,聚丙烯酰胺主流厂家将维持低负荷运转以控量保价,前期累积的现货存量仍待消化,这周临近月底,部分面临库存考核压力的厂家,实单成交中扩大议价空间,供应端利好有限。需求端,面对充裕的现货,下游客户观望情绪浓厚。部分厂家发出调涨预期,但下游心态较谨慎,采购多维持刚需节奏,客户在采买时多方比价,市场呈现明显的买方市场特征。
数据来源:BAIINFO/百川盈孚大数据
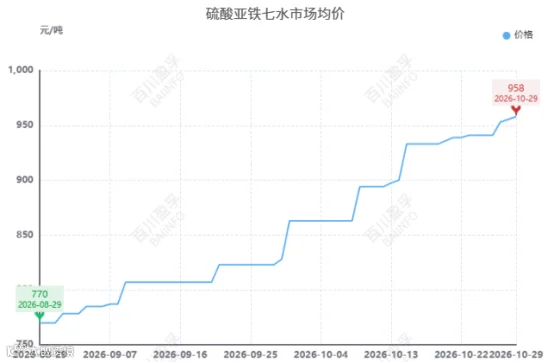
【硫酸亚铁】本周(2026.10.23-2026.10.29)国内七水硫酸亚铁市场震荡偏强,价格重心稳步上移。截至本周四,市场主流参考价958元/吨,环比上周上涨19元/吨,涨幅2.02%。核心驱动来自现货流通资源偏紧;下游新能源需求表现亮眼,水处理、农业刚需订单同步跟进,贸易商看涨情绪升温,生产及持货方报价坚挺,行情窄幅上行。一水硫酸亚铁同步跟涨,主流出厂价维持高位。
数据来源:BAIINFO/百川盈孚大数据
【次氯酸钠】本周(2026.10.23-2026.10.29)次氯酸钠市场均价为546元/吨,较上周四次氯酸钠均价下调1元/吨,降幅0.18%。国内次氯酸钠市场价格局部下行,下游需求清淡。山东地区本周虽有氯碱企业减产,液氯价格不断拉涨,但液碱市场价格下调幅度较多,加之下游需求欠佳,部分企业有让利出货情况。河北地区次氯酸钠市场交易情况温和,价格延续稳定。江苏地区有氯碱企业负荷不稳,下游接单情绪一般,企业积极走货为主,价格维稳。其他地区次氯酸钠市场供应情况温和,下游多按需拿货,市场交易氛围相对平和,价格维持稳定。

数据来源:BAIINFO/百川盈孚大数据
【双氧水】本周国内双氧水市场整体重心下移。新增装置持续放量是核心利空,重庆宏大二期装置开车成功,叠加湖北华强、福建凯美特装置提负,整体供给压力持续增加。行情区域分化,华东局部小幅上行,浙江受卫星化学停车影响货源收紧报价上调,江苏受富强月底检修预期及华鲁恒升外采带动报盘走高。但局部货紧利好难以扭转整体市场,重庆宏大新增产能投产,西南云贵川价格走弱,并波及两广、两湖。山东需求偏弱影响出货承压,价格明显回落,华鲁恒升外采支撑力度有限。下游维持按需采购,采购心态偏谨慎,整体交投偏弱。截至发稿,本周27.5%双氧水均价744元/吨,较上周均价下跌1.18%;50%双氧水均价1452元/吨,较上周均价下跌0.65%。




百川盈孚
本公众号发布的数据、信息、文章,仅供交流和参考,不对您构成任何投资建议,据此操作风险自担,盈亏自负。
如需转载到别的账号、发布平台或在您的文章中引用,请联系我司公众号后台,并注明内容来源于百川盈孚,且转载或引用不得用于任何商业用途。
若想进一步了解,请致电官方客服电话 010-59795659
