

摘要
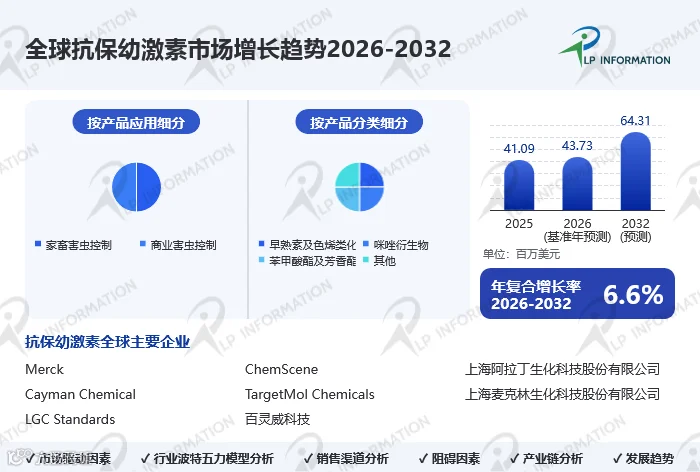
LP Information(路亿市场策略)统计及预测显示,2025年全球抗保幼激素市场规模约4,109万美元,预计2026年达4,373万美元,2032年将增至6,431万美元,2026—2032年复合增长率(CAGR)为6.6%。作为干扰昆虫内分泌发育的昆虫生长调节剂(IGR)细分品类,其凭借低残留、高选择性和绿色防控优势,正成为综合防治体系的重要一环。当前市场以科研试剂与小批量定制为主,绿色农业与公共卫生抗性治理构成核心增长逻辑,产业化与大宗商业化突破是未来看点。
一、定义
抗保幼激素是指能够降低、阻断或抵消昆虫保幼激素合成与生理作用的一类昆虫生长调节活性物质。产品本体通常为具有明确分子结构的小分子化合物,代表性结构包括早熟素类色烯化合物、咪唑衍生物及若干芳香酯类衍生物。商业交付形态可进一步制成原药、科研试剂、对照品、溶液、乳油、气雾剂或饵剂。其作用原理不是快速神经毒杀,而是干扰咽侧体等内分泌器官的保幼激素生成,降低幼虫或若虫维持幼态、正常蜕皮、变态和繁殖所需的激素水平,使害虫提前变态、发育畸形、成虫无功能或生殖力下降。按产品类型分为早熟素及色烯类化合物、咪唑衍生物、苯甲酸酯及芳香酯衍生物等;按来源分为天然产物、半合成及全合成;按交付形态分为固体原药/试剂、液体浓缩液、气雾剂及饵剂;主要应用于家畜害虫控制与商业害虫控制等领域。
二、竞争态势
全球抗保幼激素市场目前仍处于科研驱动与小批量商业化的早期阶段,竞争格局高度分散且以试剂级供应商为主。主要参与者包括Merck、Cayman Chemical、LGC Standards、ChemScene、TargetMol Chemicals、百灵威科技、上海阿拉丁生化科技、上海麦克林生化科技、四川百奥克睿生物科技、云南西力生物技术、武汉丰泰威远及Adooq Bioscience等。现有竞争主要集中在高纯度科研试剂、对照品和化合物库的供应上,考验企业的有机合成能力、杂质控制与现货交付速度。而在真正面向农业与公共卫生的大宗农药制剂领域,由于新农药登记周期长、费用高,仅有少数具备原药合成与制剂开发实力的创新农化企业(或科研院所转化平台)在布局,尚未形成垄断性巨头。未来谁能在新靶标筛选、天然产物改造及环保制剂配方上取得突破,并率先完成商业化登记,谁就能主导这一细分赛道。
三、产品结构与需求场景
产品结构上,早熟素及色烯类化合物(如早熟素I和II)是抗保幼激素的经典代表,多用于科研与内分泌机制研究;咪唑衍生物及苯甲酸酯类化合物则在特定害虫的种群压制上展现出应用潜力。需求场景方面,农业端重点关注蔬菜、果树、经济作物和保护地种植中的低残留防控,特别是针对易产生抗药性的鳞翅目和同翅目害虫;公共卫生端关注蚊、蝇、蟑螂等媒介生物的幼期治理;储粮、仓储、养殖和蚕业场景则关注对特定昆虫发育阶段的定向调节。下游需求正从单纯的“快速杀灭”转向“种群调控、精准施药和组合防治”,更看重产品的选择性及与环境、天敌的兼容性。
四、区域布局与机会
区域市场与全球农业集约化程度、农药监管政策及科研投入高度相关。北美与欧洲拥有极严格的传统农药残留与环保法规,对绿色、低毒、特异性强的昆虫生长调节剂接受度最高,且跨国农化巨头与顶尖科研机构聚集,是高端科研试剂与创新产品研发的核心区域。亚太地区(尤其是中国和印度)作为全球最大的农业生产国,面临严峻的害虫抗性挑战,对高效低毒的新型防控产品需求迫切;中国本土企业目前在试剂级供应上占据成本与交付优势,并逐步向农药创制延伸。拉美等农业出口大国则对符合国际农残标准的绿色植保方案有强劲需求。在各国日益收紧高毒农药登记的背景下,抗保幼激素等绿色农药的区域市场准入机会将显著扩大。
五、产业链与价值分布
产业链上游为基础化工原料、特种有机合成中间体及天然产物提取物供应商。中游为化合物合成、提纯与制剂加工企业,负责复杂分子结构的合成、异构体分离纯化、活性成分复配及制剂开发。下游为科研院所、农化企业研发部门、专业害虫管理公司及终端农业/公共卫生用户。价值分布上,科研试剂级产品(如高纯度对照品)具有极高的单品毛利率,但市场规模有限;大宗农化制剂虽需承受高昂的登记注册成本与田间验证周期,但一旦获批上市,将带来规模化的持续利润。产业链的核心价值在于“从实验室活性分子到田间稳定制剂的转化能力”,即解决光稳定性、缓释性及田间施用窗口期敏感等工程化难题。
六、驱动因素
核心驱动力来自全球对绿色防控、抗性治理和低残留害虫管理的迫切需求。传统神经毒性杀虫剂在部分作物、公共卫生和设施环境中面临残留超标、害虫抗性加剧及非靶标安全(如杀伤蜜蜂)的压力,使得昆虫生长调节类产品更适合纳入综合防治(IPM)体系。抗保幼激素通过干扰内分泌发育实现种群压制,适合与监测、诱捕、生物防治和轮换用药组合使用。此外,新靶标农药筛选、天然产物改造和精细化害虫管理技术的推进,也提升了其研发价值与专业化应用空间。
七、阻碍因素
市场挑战主要来自商业化规模、登记资料和应用窗口限制。该类产品对虫龄、种群结构和施用时机高度敏感,见效速度不如速效触杀或胃毒药剂,若田间害虫发生期判断不准确,防效容易波动。同时,抗保幼激素的选择性较强,单一产品可覆盖的害虫谱有限,导致企业在登记毒理、环境行为、残留和田间药效数据上的投入难以快速摊薄。若产品只停留在科研试剂、对照品或小批量定制化合物层面,将难以形成稳定的大宗农药收入。此外,天然产物提取成本高、全合成路线复杂,也限制了其大规模工业化生产。
八、未来趋势
未来下游需求将从单纯杀灭害虫转向种群调控、精准施药和组合防治。农业端将更关注高附加值经济作物和保护地种植的低残留防控;公共卫生端聚焦媒介生物的幼期治理。在CAGR 6.6%的稳健增长预期下,行业将呈现以下演进特征:一是天然产物改造与全合成技术降低生产成本,推动商业化原药上市;二是制剂技术(如微胶囊缓释、诱饵凝胶)提升田间稳定性与施用便利性;三是与RNAi农药、信息素等新型绿色防控技术形成协同方案。市场规模的实质性跃升,将取决于能否有重磅抗保幼激素原药成功取得大宗作物或公共卫生领域的正式农药登记。
九、常见问题
Q1:2025年全球抗保幼激素市场规模是多少?
A:LP Information数据显示,2025年市场规模约4,109万美元,预计2026年达4,373万美元,2032年达6,431万美元,2026—2032年CAGR为6.6%。
Q2:抗保幼激素的作用机制是什么?
A:不是快速神经毒杀,而是干扰昆虫内分泌器官的保幼激素生成,使害虫提前变态、发育畸形、成虫无功能或生殖力下降。
Q3:主要产品类型与应用领域有哪些?
A:产品包括早熟素及色烯类、咪唑衍生物、苯甲酸酯类等;主要应用于家畜害虫控制、商业害虫控制及农业绿色防控。
Q4:行业竞争格局如何?
A:目前以Merck、Cayman Chemical等试剂级供应商及国内阿拉丁、麦克林等为主,高度分散;大宗农化制剂领域尚未形成垄断巨头。
Q5:当前面临的主要挑战是什么?
A:见效较慢且对施用时机敏感、杀虫谱较窄、农药登记成本高及难以快速形成大宗农药收入。
十、来源说明
本文数据与市场判断来源于LP Information(路亿市场策略)发布的抗保幼激素市场统计及预测报告,涵盖全球市场规模、增速、产品分类、应用领域及主要厂商等指标。文中涉及的地区包括美洲、亚太、欧洲及中东非洲;主要企业包括Merck、Cayman Chemical、LGC Standards、ChemScene、TargetMol Chemicals、百灵威科技、上海阿拉丁生化科技股份有限公司、上海麦克林生化科技股份有限公司、四川百奥克睿生物科技有限公司、云南西力生物技术股份有限公司、武汉丰泰威远及Adooq Bioscience等。
