

11月的海运市场,还没等货主喘口气,船公司已经开始为下一轮涨价做准备了。
美东航线40尺柜即期运价突破1万美元,达到10565美元,创下今年以来的新高;美西也涨至8368美元。另一边,欧洲航线结束了此前连续数月的下跌,10月下旬开始出现反弹。
而就在欧洲运价刚刚回升之际,马士基、MSC又前后脚公布了11月中旬的新一轮涨价安排,涉及北欧、地中海及黑海等多个方向。
进入11月,中国出口货物的海运成本和运输时效,都有新的变数。

美东涨至年内新高

想看美线。
当地时间10月28日,Freightos发布最新一期周度海运市场更新。数据显示,截至10月23日当周,亚洲至美国、欧洲的主要集装箱航线运价普遍上涨。
其中,美东航线涨幅最为明显。
亚洲至美国东海岸:10565美元/FEU,周环比上涨9%,创下2026年以来新高。
亚洲至美国西海岸:8368美元/FEU,周环比上涨3%。
亚洲至北欧:3551美元/FEU,周环比上涨3%。
亚洲至地中海:4252美元/FEU,周环比上涨8%。
美东一个星期涨了9%,40尺柜重新站上1万美元。这个涨幅,对于刚刚结束假期、准备重新安排出货的货主来说,确实有些出乎意料。
有意思的是,节前市场上并不是没有询价,而是询价不少,真正愿意确认订舱的却没那么多。
Freightos也提到,部分货代已经感受到需求降温,部分航线舱位开始松动,美东日度运价在当周后半段有所回落。
所以,现在的美线市场并不是简单的“有货就涨价”。船公司在推涨价,货主在观望,货代则夹在中间,一边要拿舱位,一边还得解释为什么报价又变了。

欧洲航线也在涨

美线涨价,大家多少有些心理准备。但欧洲航线也跟着上涨,就让不少人有些意外了。
Freightos在10月28日发布的市场更新中指出,亚洲至北欧运价上涨3%,达到3551美元/FEU;亚洲至地中海运价上涨8%,达到4252美元/FEU。
此前,随着部分船公司逐步恢复红海和苏伊士运河通行,市场普遍期待欧洲航线运输时间缩短、有效运力增加,运价能够逐渐降下来。
毕竟,绕行好望角的日子里,船舶在海上多跑一圈,运力被占用,市场舱位自然紧张。现在如果重新走苏伊士运河,理论上船舶周转效率会有所提高。
但理论归理论,实际市场并没有这么简单。
Freightos援引Alphaliner的数据称,目前亚洲至欧洲航线已有接近三分之二的运力恢复红海通行。
然而,红海恢复通行,并不代表船公司可以马上把所有释放出来的运力投入市场。船期重新调整、航线网络重新安排、港口集中到港,这些都需要时间。
更何况,船公司并没有因为部分航线恢复红海通行,就停止11月的涨价安排。
从最新数据来看,地中海航线涨幅甚至达到8%,高于北欧航线的3%。
不过,市场上也不是一片涨价声。Freightos提到,部分货代已经开始拿到折扣,说明货主对高运价的接受程度仍然有限。
接下来欧洲航线究竟是继续上涨,还是涨价之后又出现松动,还要看实际订舱量和船公司执行情况。
马士基、MSC接连涨价
运价刚刚出现反弹,船公司便开始酝酿下一轮涨价。
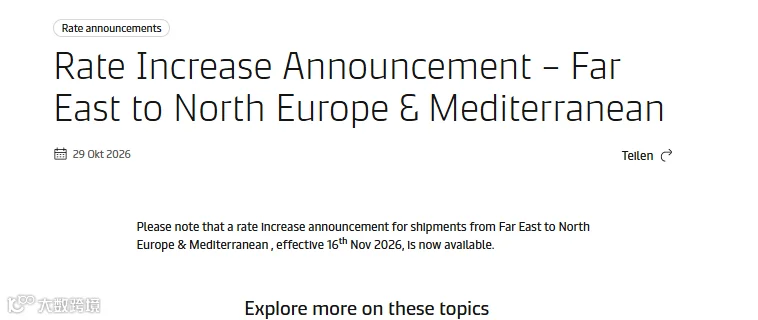
马士基官网
当地时间10月29日,马士基在官网发布,宣布调整远东至北欧及地中海航线运价,新价格将于2026年11月16日起生效。
不过,马士基此次公开公告并没有披露具体涨幅及调整后的价格,货主和货代需要联系当地销售或客服确认。
几乎同一时间,MSC也公布了远东至北欧、地中海、北非及黑海航线的新一轮FAK运价。
与马士基只公布涨价安排不同,MSC这次直接给出了具体价格。

MSC官网
根据MSC官网10月29日发布的公告,新价格自11月15日起执行,暂定有效期至11月30日。
其中,40英尺集装箱价格如下:
远东至北欧 4600美元
远东至西地中海 5300美元
远东至亚得里亚海 5300美元
远东至东地中海 5700美元
远东至黑海 5900美元
远东至阿尔及利亚 7600美元
远东至摩洛哥卡萨布兰卡 6200美元
远东至突尼斯 7200美元
与MSC此前10月17日公布、11月1日至14日执行的FAK价格相比,此轮多个目的地区域都有上调。
其中,比较明显的是东地中海和黑海方向。这次并不是所有欧洲方向统一上涨几百美元,而是根据不同目的地区域进行了调整。东地中海、黑海的涨幅相对突出,北欧则只增加了100美元。
两家船公司前后脚发布涨价安排,说明11月中旬欧洲航线的报价正在进入新一轮调整期。
但公告涨价不代表市场一定照单全收,后面还要看实际订舱量和船公司执行情况。
洛杉矶、长滩港罢工警报
运价上涨之外,美西港口又出现了一个新的不确定因素。
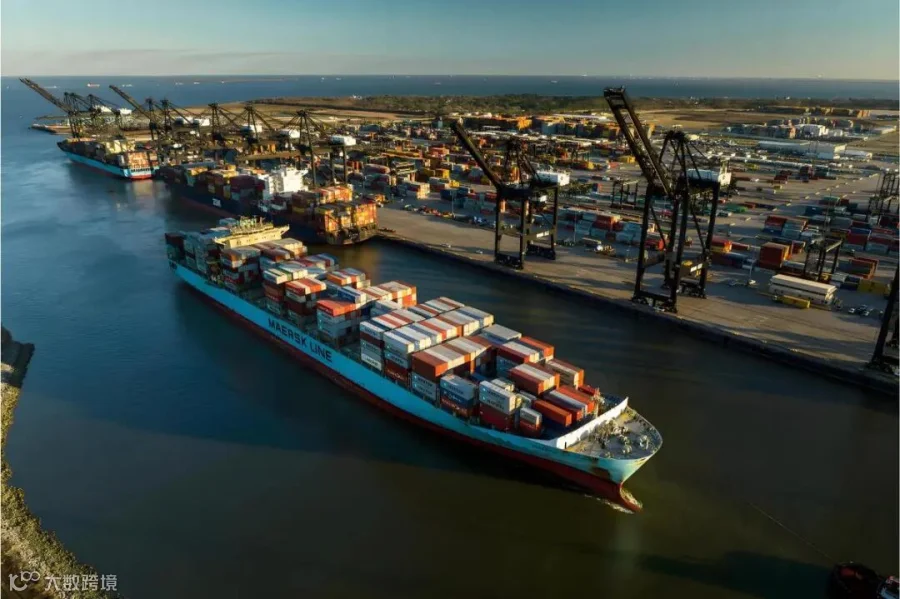
当地时间10月28日,FreightWaves报道,洛杉矶港和长滩港约250名港口安保人员已经获得罢工授权。如果劳资双方无法在最后期限前达成协议,罢工最早可能于当地时间11月1日下午5时启动。
涉及的工会是国际码头工人协会(ILWU)Local 26,主要负责港口码头内部的安保、出入口监控和货物看守等工作。
但这次罢工风险之所以受到关注,恰恰是因为这250人的工作范围并不小。
根据美国太平洋海事协会向FreightWaves提供的信息,Local 26的工人虽然只占两港ILWU工人总数的约2%,但其工作涉及的码头,约占长滩港货量的85%、洛杉矶港货量的33%。
如果罢工发生,其他码头工人还可能响应工会的纠察行动,导致相关码头的船舶、堆场和闸口作业受到影响。
目前,双方谈判仍在继续,并有联邦调解人员参与。
洛杉矶港方面表示,希望劳资双方能够继续谈判,在不影响港口货物流转的情况下达成协议。长滩港方面也表示,正在密切关注谈判进展,并强调港口范围内由港口巡逻部门和长滩警方提供的公共安全保障仍会继续。
港口已经有铁路延误
其实,洛杉矶、长滩港的运输链条,最近本身就不是特别轻松。
Freightos在10月28日的市场更新中提到,洛杉矶、长滩港已有集装箱等待铁路运输,出现延误情况。
这就要说到美西港口一个很重要的运输环节:铁路转运。
不少从中国运往美国的货物,抵达洛杉矶、长滩港后,并不会全部留在加州,而是继续通过铁路运往芝加哥、达拉斯以及美国中部、东部地区。
船舶靠港,只是运输链条的第一步。卸船之后还要等提柜、铁路装载、内陆转运,最后才能送到收货人手中。
如果港口安保人员真的停工,码头出入口和相关作业受到影响,原本就有延误的铁路转运链条,可能面临更大压力。
对货主来说,最怕的往往不是船晚到一天,而是货物到了港,却迟迟提不出来;柜子已经卸下来了,后面的铁路班列却接不上。
这类延误一旦叠加,最终影响的就是美国内陆收货时间。
当然,目前已有的铁路延误不能全部归因于罢工,相关问题在罢工发生前就已经存在。真正需要警惕的是,如果11月初罢工落地,原本就不够顺畅的运输链条会不会进一步承压。
行业观察
把这几条消息放在一起看,当前市场有一个比较明显的特点:运价在涨,但需求并没有强到所有货主都愿意追着价格下单;船公司在推动涨价,港口端却又增加了新的不确定性。
对于美线货主,尤其是目的港为洛杉矶、长滩,或者还需要继续通过铁路转运至美国内陆的货物,近期最好提前确认船期、码头动态和后续运输安排。
已经有明确交货期限的订单,不建议单纯为了等待运价回落而一再推迟订舱。与此同时,也不要因为看到指数上涨,就盲目接受所有高价报价,实际成交价仍然需要结合不同船公司的舱位和有效期来判断。
欧洲航线则要继续观察红海恢复通行后的运力变化,以及船公司11月涨价的实际执行情况。
眼下最怕的不是多花一点运费,而是为了省下一点运费,最后把货物的交付时间也搭进去。文章来源:维运网整理汇编,转载请注明出处
免责声明:本微信公众平台所发表内容注明来源的,版权归原出处所有(无法查证版权的或未注明出处的均来源于网络搜集)。如涉及版权问题,请及时与我们联系,我们将在第一时间进行处理或删除内容。本公众号拥有对此声明的最终解释权。
欢迎联系我们,了解更多一手资讯
