|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
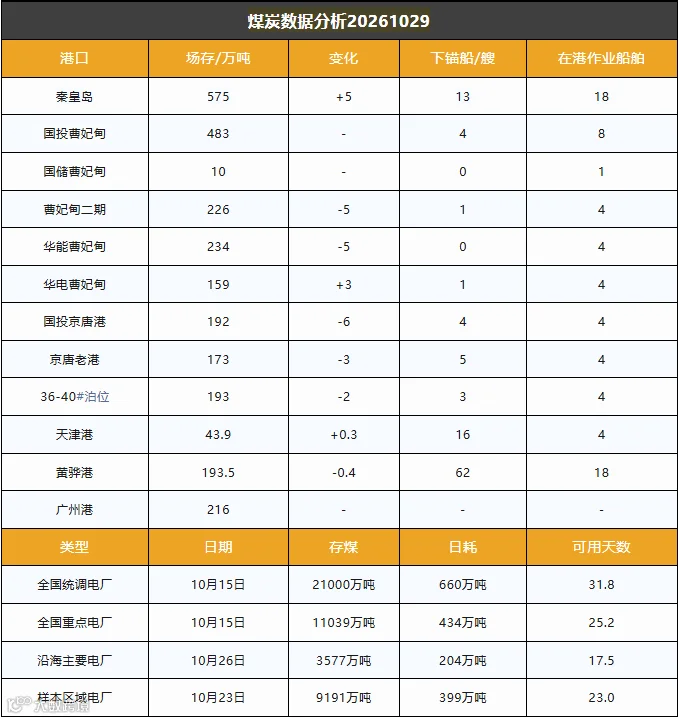
截止10月29日,环渤海港口库存2482.4万吨,环比前一日减少13.1万吨,港口库存稳步去库。
主产区煤价延续弱势运行,大集团采购减量压价,站台及贸易商多保持刚需按需采购;前期跌幅较大的煤矿性价比凸显,出货相对顺畅,其余矿端成交整体平淡。
北港市场情绪偏弱,产地成本支撑走弱,上游报价持续下行,下游以刚需采购为主,成交重心继续下移,部分贸易商存在出货回笼资金诉求,主动降价让利,带动现货指数下行。唐包线检修持续,对内、外蒙煤外运形成制约,曹西通道受影响较为明显,港口调出略高于调入,库存维持小幅回落态势。冬季用电用煤高峰逐步临近,后续下游冬储补库需求存在释放预期,对煤价形成远期托底。
进口煤方面,投标价格跌幅收窄,海外市场接货尚可,对外盘报价形成一定支撑,贸易商挺价意愿有所增强;市场少量即期货盘为快速流转低价出货,现货报价分化明显。
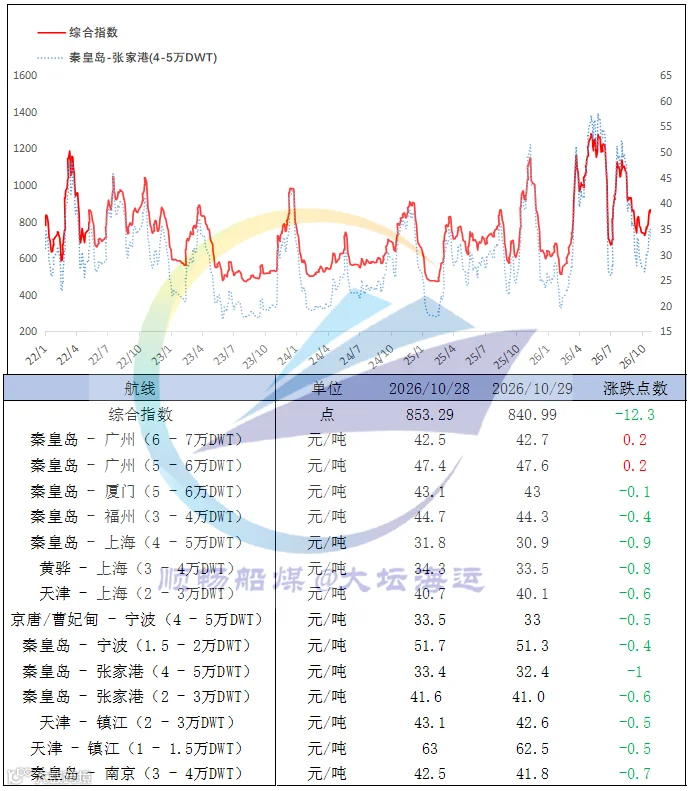
中国沿海煤炭运价综合指数下跌12.3点至840.99点,各航线运价涨跌互现,波动区间在-1元/吨~0.2元/吨。当日新增货盘投放偏少,海运运力相对充裕,运价承压走低。