搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
【38亿美元估值 | AI云安全 | 运行时】Upwind完成4亿美元C轮融资,BVP继续领投,曾40亿美元拒绝Datadog收购
>
【38亿美元估值 | AI云安全 | 运行时】Upwind完成4亿美元C轮融资,BVP继续领投,曾40亿美元拒绝Datadog收购
Saasverse
2026-10-29
2
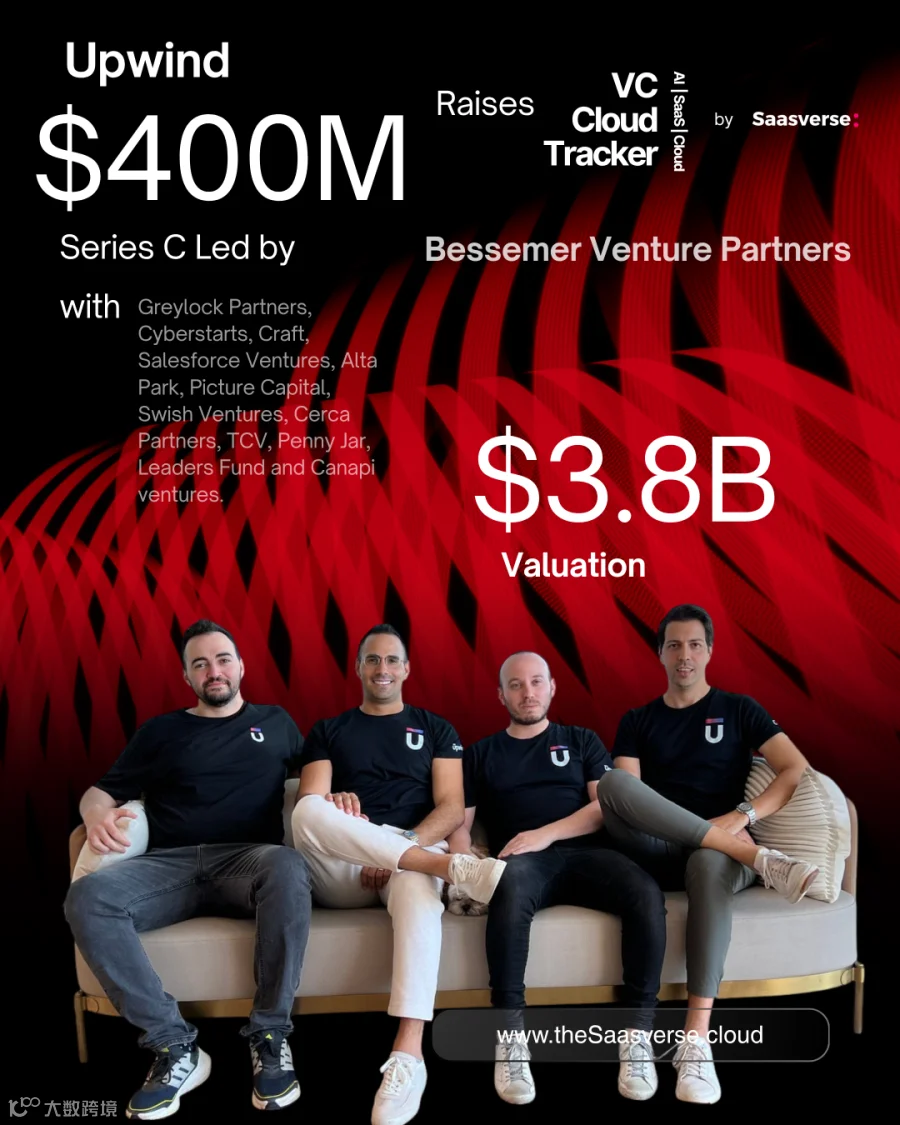
导读:今日,云与 AI 安全平台 Upwind Security 官宣完成 4亿美元 C 轮融资,投后估值保持38亿美元,由 Bessemer Venture Partners 领投.
今日,
云与 AI 安全平台 Upwind Security
官宣完成
C 轮
融资
扩展至
4亿美元
,投后估值保持
38亿美元
,由
Bessemer Venture Partners 领投
,现有投资方 Greylock Partners、Cyberstarts、Craft、Salesforce Ventures、Alta Park、Picture Capital、S
wish
Ventures、Cerca Partners、TCV、Penny Jar 及 Leaders Fund 全员跟投,同时迎来新投资方
Canapi Ventures
的加入。
此前,知情人士透露,Datadog 曾试图收购 Upwind,但因为没有给出高于 38亿美元的溢价,谈判破裂,Upwind 选择继续独立融资。这也不是 Datadog 第一次出现。2025年7月,有媒体就曾报道 Datadog 洽谈以约10亿美元收购 Upwind。一年多
时间
,传闻中的价格从 10亿美元涨到了 40亿美元,涨幅本身就是 Upwind 过去一年估值曲线的注脚。
扩围的时间线也值得注意。9月公司先官宣 3亿美元,由 Bessemer 与 TCV 联合领投;Datadog 出价的报道先出来,扩至 4亿美元的官宣后出来,
领投方收拢为 Bessemer,Canapi 新进
。两者之间有无因果,外人无法证实,但市场看到的是同一件事:Upwind 不缺钱,也不缺选择。
四年、四轮、38亿美元估值
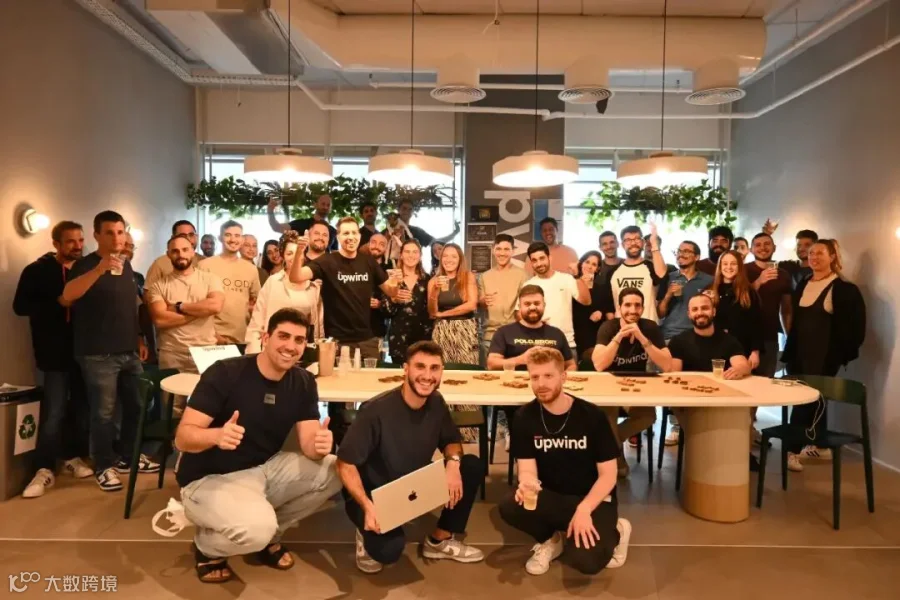
Upwind 创立于2022年9月,总部在旧金山,研发中心在特拉维夫,另有英国与
冰岛
办公室。四位创始人全部出自 Spot.io:
CEO Amiram Shachar、CTO Tal Zur、首席架构师 Liran Polak、增长负责人 Lavi Ferdman
。Spot.io 是一家云成本优化公司,2020年卖给 NetApp,作价
4.5亿美元
,据称当时约 60 名员工几乎全员加入了 Upwind。
融资线是一条陡峭的爬升曲线。2022年9月种子轮约
2740万美元
,2023年9月
5000万美元
,2024年12月
1亿美元
(投后约8–9亿美元),2026年1月 B 轮
2.5亿美元
(投后
15亿美元
),2026年9月 C 轮先官宣
3亿美元
(投后
38亿美元
),2026年10月28日扩至
4亿美元
,估值不变。累计融资约
8.3亿美元
,9 个月里估值翻了 2.5 倍。
今天的 Upwind 约有
600名
员工、
200多家
企业客户,公开点名的有 Siemens、Roku、Carvana、Nubank、ClickUp。客户名单里有一个值得单独写的名字:Check Point。它本身就是相邻领域的安全公司,却在自己的技术栈里用 Upwind。对手用对手的产品,这种背书买不来。四年时间,从一张白板到 38亿美元,这就是本篇要拆解的标的。
领投方的变化同样值得写一笔。Bessemer 从 B 轮领投到 C 轮领投,同一家机构在 9 个月里把估值从 15亿美元推到 38亿美元;TCV 从 9 月的联合领投转为跟投;Canapi 在扩围时新进。
一轮融资里领投方的连续加注,比新面孔的出现更能说明问题
,因为加注的人已经看过上一轮的全部数据。
运行时革命
理解 Upwind,先要理解它反对的东西:
定期扫描
。传统云安全
工具
的工作方式是快照式的,隔一段时间扫一遍,出一份漏洞清单。问题在于,
五分钟前扫描干净,不等于现在干净
。云环境每分钟都在变化:新进程启动、流量转移、配置被改动,一次扫描与下一次扫描之间,风险敞口一直在生灭。
更麻烦的是告警洪水。传统扫描把“可能有问题”全都报出来,安全团队淹没在成千上万条发现里,分不清哪一条会真的被利用。Upwind 的过滤逻辑正对这个痛点:只看真实运行环境,只认真实可利用的暴露面。对安全团队来说,
告警的数量从来不是问题,告警的真假才是。
Upwind 的答案是
运行时优先
。它的
eBPF 轻量传感器约每30秒映射一次云资产,把工作负载、配置、身份与网络
活动
拼成一张实时图谱。
在这张图谱上,安全问题从“有没有漏洞”变成了“这个漏洞在真实运行环境里能不能被利用、被谁利用、会碰到什么数据”。平台整合了 CSPM、CWPP、CDR、漏洞管理、身份安全与容器安全,2025年第三季度又加上 API 安全与 DSPM 模块,覆盖 AWS、Azure、
Google
Cloud 与 Oracle Cloud。传统 CNAPP 的整合逻辑是拼盘:CSPM、CWPP、CDR 各买一个模块拼在一起。Upwind 的整合逻辑是单点突破:
先把运行时这一层做深,再向外长模块。
两种整合没有对错,但护城河的位置不一样,前者在广度,后者在深度。
Shachar 对这个转变有一句概括:
时代不再是 code to cloud,而是 endpoint to code, then cloud。代码上云的故事讲完了,端点、代码与云连成一条线的故事才刚刚开始。
扫描仪告诉你有什么,运行时告诉你什么是真的
,这就是 Upwind 全部产品哲学的第一性原理。市场规模也站在这一边:Dell'Oro 口径预测云安全市场 2030 年达
129亿美元
,2025 年起年均增长约 30%。
Blue、Red、Green:一支 Agent 安全队伍 Agentic Pack
2026年5月13日,
Upwind 上线 Agentic Pack
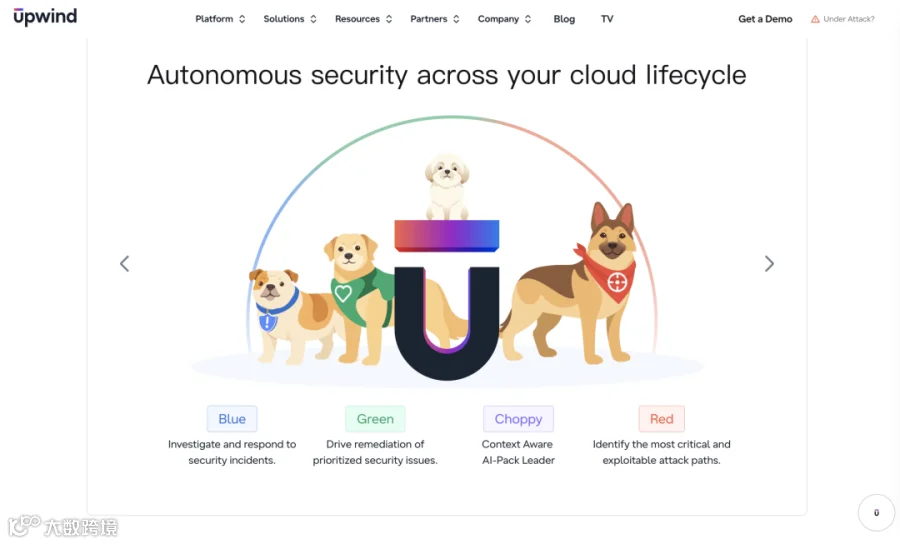
,据称经过 18 个月的模型训练与上下文组装。它把安全团队收到告警之后的工作拆成三个环节,每个环节交给一个 agent。
Blue
负责调查,跨日志与数据源拼出攻击全貌,并在运行时处置利用尝试。
Red
负责验证,在客户环境里安全地测试暴露面与漏洞是否真实可利用,
修真的,不修假的
。
Green
负责修复,找到能止血的压点,把成千上万条发现收敛成批量修复动作。另有一个
对话控制面 Choppy
,在三个 agent 之间承接证据流转。
这里要划一条线:自主到什么程度需要人审批,公司没有披露。所以“自主”在这里是公司口径的提效叙事,不是无人值守的承诺。所谓“上下文组装”,指的是把运行时事件、云配置与身份信号拼在一起,agent 才能从一条孤立告警走到一条完整证据链。没有这层上下文,agent 只是更快地复读告警。
2026年9月23日,
Upwind 收购以色列初创 Aegis
(换股交易,报道称数千万美元量级),同时启动 Upwind AI Labs,首批约 12 名研究员,目标扩至约 25–35 人。Aegis 的方向正是 agent 时代的新攻击面:agent、skills、plugins 的权限与配置风险,以及 AI 生成的攻击手法。这里有一个值得展开的技术细节:MCP 把 AI 应用连到外部工具与数据,连接本身就成了安全边界;skills 与 plugins 是 agent 的能力扩展,也是新的权限敞口。
Upwind 在买两种东西:
今天的产品,和明天攻击面的研究能力
。
收入与倍数
Upwind 称 2026 年收入翻了 4 倍,这是公司口径。ARR 的阶梯分三层,每层来源不同。2025 年底约
2000万美元
;如今超
5000万美元
;年底预计约
9000万美元
。每季度新增 ARR 约
2000–3000万美元
,这个斜率是整篇估值叙事的地基。
倍数要分开算,因为两个数字回答的是两个问题。按当前超 5000万美元 ARR 算,38亿美元对应约
76倍
;按年底预计约 9000万美元算,对应超
40倍
。前者是今天的价格,后者是明天的期权,拼在一起就失真了。
对照组是
Cyera
。Cyera 2026年6月估值
120亿美元
,约
80倍
ARR。放在这个坐标系里,Upwind 按预测口径的 40 倍反而显得不贵。
这正是 Bessemer 敢在 9 个月里把估值推 2.5 倍的算术基础
:只要年底 9000万美元 ARR 兑现,38亿美元就还有空间。但反过来说,全部逻辑都建立在“
年底预计”
四个字上,预测不是收入,兑现不了,40 倍会迅速变贵。
还有一层很少有人算的账:B 轮 15亿美元对应约 2000万美元 ARR,约 75 倍;如今 38亿美元对应超 5000万美元 ARR,约 76 倍。倍数几乎没动,涨的是分子背后的收入。估值上涨由收入增长驱动,而不是由倍数扩张驱动,这正是这轮融资最扎实的一面。
所以 40 倍买的是三样东西:季度新增 ARR 的斜率、agent 安全这个新品类的期权、以及“下一轮还有人出更高价”的期权价值。前两样已经写在财报与产品里,第三样需要增速兑现来续费。
估值叙事里最贵的部分,永远是还没兑现的那部分
。
Wiz 的剧本
Upwind 的故事有一个现成的剧本,写在以色列安全圈的历史里。2024年7月,Wiz 拒绝了谷歌
230亿美元
的收购要约,CEO Assaf Rappaport 当时表示要走 IPO 路线。2025年3月,谷歌以
320亿美元
现金达成收购,2026年3月交割完成,成为谷歌史上最大收购。
这个剧本的要点有两条。第一,
拒购不是终点,是第二次定价的起点
,前提是增长撑得住,Wiz 当时手握 40% 的财富 100 强客户与创纪录的 ARR 增速。第二,拒购的姿态本身会改变买方的出价方式,谷歌回来的时候直接加了 90亿美元。
还有一个细节值得关注:Wiz 拒购时定下了一个可验证的替代剧本,目标是 2025 年底 ARR 达到 10亿美元再上市。拒绝收购需要这样一个剧本,光靠一句姿态撑不住谈判桌。Upwind 今天还没有公开喊出类似的目标,这是它与 Wiz 剧本之间最大的不同。
Upwind 与这个剧本还有一个关键差别,值得单独写一段。Wiz 当年拒绝的是 2 倍溢价的报价,Upwind 据报道拒绝的是同等估值、无溢价的要约。一个是“非卖品宣言”,一个更接近“价格没谈拢”。这个差别决定了后续剧本的走向:Wiz 赌的是独立上市的价值,Upwind 赌的是下一轮融资或下一个买家会给出更高的数字。两者的底气来源相同,都是增长曲线;两者的风险也相同,都是增长曲线一旦放缓,谈判桌立刻翻转。
Datadog 为什么想要收购
理解买方,才能理解这桩没谈成的交易。Datadog 是一家可观测性公司,
主业是监控软件运行状态
:
服务
有没有在跑、延迟高不高、哪里出错了。安全是它的相邻领地,逻辑链条很短:
看到系统在跑什么,离看到系统哪里会出事只有一步
。
买 Upwind,Datadog 买到的是一张
实时资产图谱加运行时上下文
。可观测性数据告诉你系统正在发生什么,Upwind 的上下文告诉你这些正在发生的事情里哪些是风险、该先修哪一个。合起来,就是从
“看到出事”到“知道修哪里”的闭环
。对 Datadog 而言,这是从监控预算向上吃安全预算的路径;对 Upwind 而言,这是借可观测性的分发换取规模,但代价是独立性。
合流的逻辑有三层,而且层层同源。
数据同源
:可观测性遥测与安全信号来自同一批运行时事件。
预算同源
:平台工程团队既管稳定性也管安全 posture,钱出自同一个口袋。
工作流同源
:发现问题、定位根因、修复上线,本来就是同一条流水线。
这桩交易的本质是入口之争:谁拥有运行时真相,谁就拥有安全预算的分配权
。Datadog 想买这张门票,Upwind 认为门票还可以更贵。
对 Upwind 而言,独立的价值不只是价格,还有中立性。安全平台一旦归属某家可观测性厂商,多云客户会怎么想,是个绕不开的问题。Wiz 在谷歌旗下保持独立品牌,正是处理这个问题的先例。
不卖的风险
公司不卖的化,也存在风险。我们判断:鉴于近年安全公司 IPO 极少,
最终出售仍是最可能结局
。目前, Upwind 的处境是:
拒绝收购不等于摆脱收购市场,只是把交易推迟到了更高的价格带。
根据PitchBook 与 NVCA 的口径显示,2025 年
美国
VC 支持公司的退出中,收购有 1029 笔,上市只有 48 家。在这个市场,收购就是默认的退出方式。Upwind 的“最终出售最可能”不是悲观,是统计规律。
竞争格局正在收紧。Wiz 已经进了谷歌;Cyera 120亿美元估值在手,2026年9月又以约10亿美元收购 Oasis Security,把身份安全(包括非人类身份与 agent 身份管理)收进版图;Palo Alto Networks 与 CrowdStrike 在场边;Datadog 据报道仍在场边且仍有兴趣。买家池本身也在缩小:谷歌已经买了 Wiz,最大的一张支票已经开出去了。剩下的买家越少,Upwind 下一次谈判的对手盘就越薄。
独立平台的窗口期,从来不是无限的
。
估值风险同样具体。38亿美元建立在年底约 9000万美元 ARR 的预测上,每季度新增 2000–3000万美元 ARR 的斜率必须维持。一旦增速放缓,40 倍预测口径会迅速变贵,而 76 倍当前口径会变得很难解释。Upwind 的时间站在它这边,前提只有一个,就是增速不掉。
下一关:从产品到平台 From Product to Platform
C 轮的钱有两个去向:产品与工程,以及更大规模的市场扩张。具体方向已经点名:
端点 AI 传感器、agent 与 skills 扫描器、库存图谱重做;相邻扩张指向身份、数据与 AI 三个领域。
这是一次从产品到平台的跨越。客户今天用 Upwind 看云、看 API、看 agent,下一步是把“看”变成“管”:身份管谁能碰什么,数据管什么能流向哪里,AI 管 agent 能做什么。身份方向的对标已经出现:Cyera 收购 Oasis 就是在买非人类身份与 agent 身份的管理能力,Upwind 把身份列为相邻扩张,意思是不想在这个方向上落后。数据方向的 DSPM 模块已经上线,AI 方向的 Labs 正在招人。
组织上也要换挡。约 600 名员工、200 多家企业客户,从“卖给安全团队”到“卖给平台工程与 DevOps”,销售话术、交付模式与定价方式都要跟着变。
很多安全公司的天花板不是技术,是组织能不能从单点工具长成平台公司
。Upwind 的下一轮融资或下一桩收购谈判,谈的都会是这道题的答案。
扩张还有一个反向风险:模块越多,越容易回到拼盘工具的老路。Upwind 的护城河恰恰是运行时单点够深,扩张不能丢了主线,否则新模块会稀释最值钱的那个差别。
Saasverse Insights
给创始人的三点。第一,
拒购是定价行为,不是姿态
:只有增速撑得住,拒绝才有第二次报价,Wiz 的剧本与 Upwind 的处境都证明了这一点。第二,运行时上下文是云安全的下一层护城河:扫描仪告诉你有什么,运行时告诉你什么是真的,AI agent 时代让这个差别从体验变成了生死线。第三,agent 安全是双向生意:既要防 agent 作恶,也要用 agent 干活,两边都要有产品,只做一边等于只做了一半。
给投资人的三点。第一,倍数要分层看:当前 76 倍与预测 40 倍是同一家公司的两张脸,尽调时先问清分母是哪个季度的 ARR。第二,对标 Cyera 的 80 倍:Upwind 的定价不算最贵,但安全边际全部来自增速兑现,跟踪每季度新增 ARR 比跟踪估值更重要。第三,退出路径:IPO 稀少的年代,出售仍是最可能结局,买方名单就是竞品名单,Datadog、Palo Alto、CrowdStrike 的动向本身就是估值信号。
最后一句:40亿美元不卖,Upwind 赌的是“运行时”三个字值一张更大的门票。这张门票能不能兑现,看的是年底 9000万美元 ARR 那个数字,以及 agent 时代给安全行业重新洗牌的
速度
。
End
【声明】内容源于网络
0
0
Saasverse
Saasverse 是全球最大Saas社区之一,聚集Saas行业的创业者,高管,从业者,VC投资者等;我们提供高质量的Saas行业专业内容以及行业资源链接,赋能社区中每一个Sassverserian,实现从ARR从0到1亿的增长。
内容
472
粉丝
0
关注
在线咨询
Saasverse
Saasverse 是全球最大Saas社区之一,聚集Saas行业的创业者,高管,从业者,VC投资者等;我们提供高质量的Saas行业专业内容以及行业资源链接,赋能社区中每一个Sassverserian,实现从ARR从0到1亿的增长。
总阅读
9.3k
粉丝
0
内容
472










 Saasverse