




很多卖家天天说赛维赛维,其实只知其一不知其二。
赛维模式从来不是什么“避税黑科技”,它是跨境电商被平台规则硬生生“逼”出来的多主体架构。
赛维模式的本质
它是一套为了应对亚马逊“一主体一店”限制,同时满足国内出口退税需求而设计的标准化交易结构。
核心目的不是逃税,是让业务能合规跑起来。
典型四层架构拆解
第一层是店铺公司,只负责开店,隔离封店风险;
第二层是出口公司,国内集采、0110报关、拿退税;
第三层是运营公司,提供运营/技术/仓储服务,收服务费;
第四层是香港公司,接平台回款、付采购款、做资金中枢。
四层各司其职,缺一不可。
货怎么出去,钱怎么回来
货物流:国内工厂 → 出口公司报关 → 海外仓/直邮 → 消费者。
资金流:消费者付款 → 亚马逊平台 → 香港公司账户 → 付给国内出口公司货款 + 付给运营公司服务费。
钱和货是两条平行但对应的线。
各公司税怎么交
出口公司走退税,赚的是退税和微薄进销差价;
运营公司就服务费缴纳企业所得税;
香港公司对留存利润申报利得税。
税不是不交,是交在明处。
1.0模式曾经的“黄金假设”
过去能跑通,核心假设是“平台数据没打通”。
店铺公司可以零申报,香港公司可以离岸豁免。
但现在,这个假设已经被彻底打碎了。
添加微信dczx56,铭捷集团可提供跨境电商合规出口一站式服务
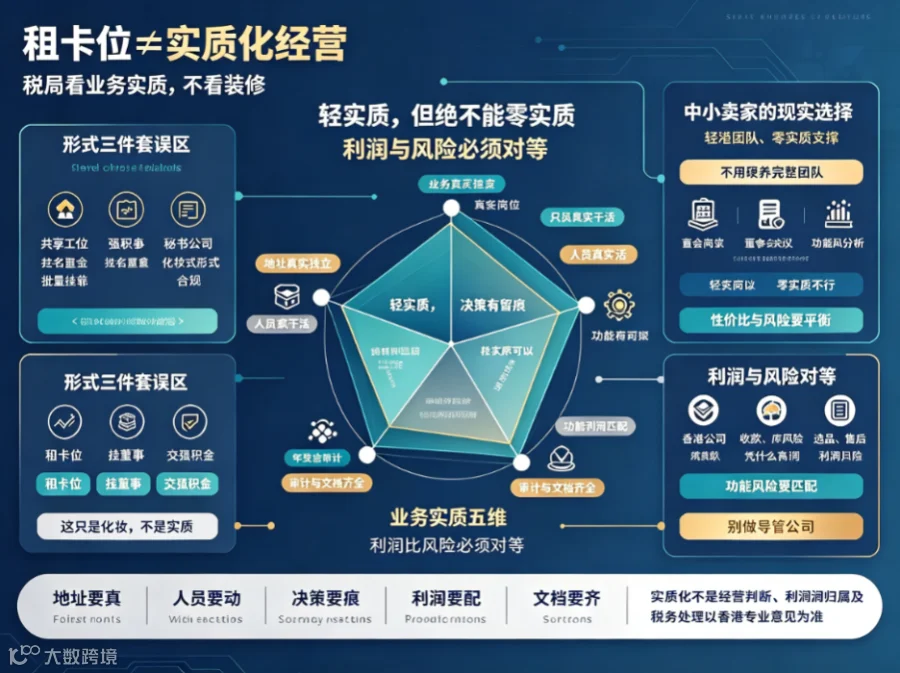
回到开头那个灵魂拷问:租个卡位、挂个董事、交个强积金,香港公司就算“做实”了吗?
答案是:大错特错,这只是“化妆”,不是“整容”。
很多秘书公司会忽悠你:租个共享工位、挂个本地董事、交强积金,就算实质经营。
这充其量是“形式合规三件套”,税局和香港操守老师根本不吃这一套。
他们看的是业务实质,不是你的装修。
第一维:地址真实且独立,不是秘书公司批量挂靠,最好有业务使用痕迹(合同、快递、会议记录)。
第二维:人员真的在干活,不是挂名,而是有采购谈判、供应商沟通、平台结算的真实岗位。
第三维:决策留痕,董事会决议、定价审批、合同签署能还原商业判断。
第四维:功能与利润匹配,香港公司拿多少利润,就要承担多少功能与风险。
第五维:审计+转让定价文档齐全,每年审计报税,准备功能风险分析。
对大多数中小卖家来说,不需要为了“多留利润”硬去养一个完整的香港团队。
那反而性价比极低,而且一旦养了却没真实业务,风险更高。
你的香港公司可以是“轻实质”,但绝不能“零实质”。
只收款不担责,就是典型的导管公司。
税局会直接质疑:你凭什么拿这么多利润?
如果你不承担库存风险、不负责选品、不处理售后,凭什么把95%的利润留在香港?
实质化不是“花点钱装样子”,是让香港公司真的像一家在做生意的公司。
如果做不到,就别硬留利润,老老实实把款发回来交税,睡得着觉比什么都强。
添加微信dczx56,铭捷集团可提供跨境电商合规出口一站式服务
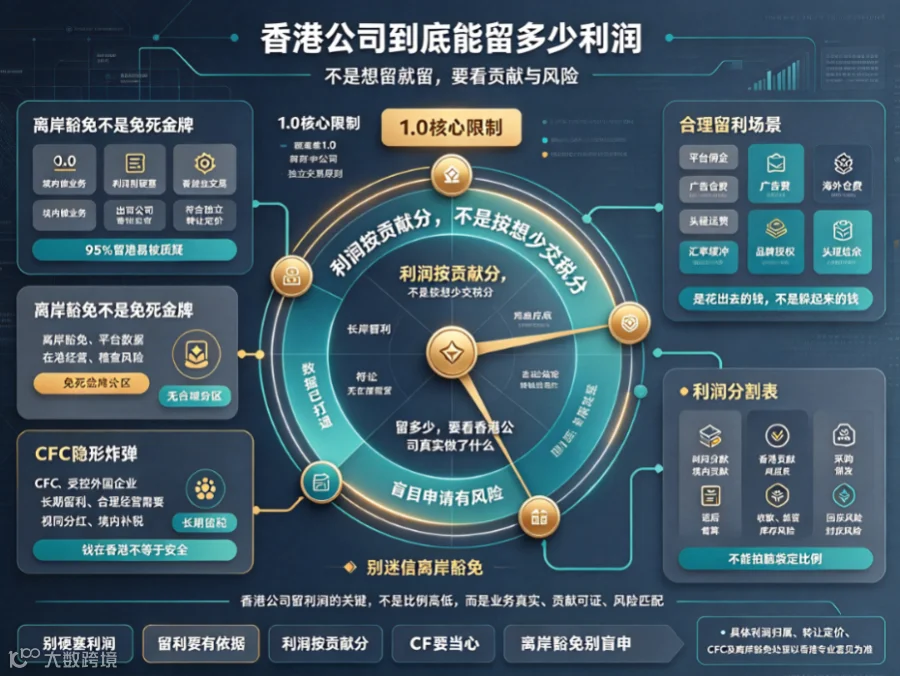
这是所有卖家最关心的问题,也是最容易踩坑的“重灾区”。
很多人以为香港利得税低,就拼命把利润往那边塞,结果埋下巨大隐患。
1.0逻辑下的核心限制
在赛维1.0架构里,香港公司本质上是“贸易中间商”。
出口公司卖给香港公司的价格必须符合独立交易原则,香港再加价卖给终端。
如果境内承担了采购、运营、选品、推广,利润却95%留香港,这直接违反转让定价规则。
留利的合理场景有哪些
香港公司可以留一部分利润,但必须对应真实的境外支出。
比如:平台佣金、广告费、海外仓费用、头程运费、汇率波动缓冲、品牌/知识产权授权后的合理结余。
这些钱留在香港是“花出去的钱”,不是“躲起来的钱”。
利润分割表怎么做
实务中不能拍脑袋定比例,要做一张利润分割表。
先盘点境内做了什么:采购、运营、研发、售后;
再看香港做了什么:收款、结算、部分居间职能;
最后看谁担风险:库存风险、回款风险、封店风险。
利润按贡献分,不是按“想少交税”分。
CFC(受控外国企业)的隐形炸弹
受控外国企业规则是很多卖家忽略的雷区。
如果香港公司长期留大量利润、没有合理经营需要、也不分配回境内,税局有权将其视同分红,要求境内股东补税。
别以为钱在香港就安全,税局的眼睛盯着呢。
离岸豁免不是“免死金牌”
很多卖家迷信“离岸豁免”,以为申请了就万事大吉。
但2026年的监管环境下,平台数据已经打通,香港公司很难证明自己“没有在港经营”。
盲目申请离岸豁免,反而可能触发稽查。
添加微信dczx56,铭捷集团可提供跨境电商合规出口一站式服务

“我的店铺公司一直0申报,没事吧?”——这是2026年最危险的想法。
平台数据已经按季度报给税局,你还在闭眼零报,等于主动递刀子。
有平台回款的香港公司,必须审计报税,不能0申报;
有流水但长期零申报的店铺公司,平台数据一对账就爆雷;
哪怕真的无运营,也要走“不活跃审计”,而不是闭眼零报。
别拿运气赌明天。
赛维1.0下,多店铺共用一个出口主体,退税归出口公司,但利润要按收入比例拆回各店铺。
单店利润 = 店铺收入 − 平台费用 − 分摊成本(采购/物流/运营按收入占比)。
每家店铺独立核算、独立申报,避免“收入全在香港、境内全零报”的数据错配。
平台佣金、广告费、KOL推广费,不能只拿后台截图就入账。
必须备齐“四件套”:平台账单、扣费明细、服务合同、付款流水。
如果是广告费,还要有投放报告和素材成果。
税局要的是证据链,不是一张截图。
内部采购价、服务费、品牌授权费,都要有合理的定价逻辑。
常用的方法有成本加成法、可比非受控价格法、利润分割法。
别等稽查来了再临时编故事,那时候就晚了。
如果店铺公司或香港公司真的没有运营,不要直接0申报。
找会计师出一份“不活跃审计报告”,附上银行月结单证明无流水,这是最合规的“无运营”证明。
花小钱,买安心。
添加微信dczx56,铭捷集团可提供跨境电商合规出口一站式服务
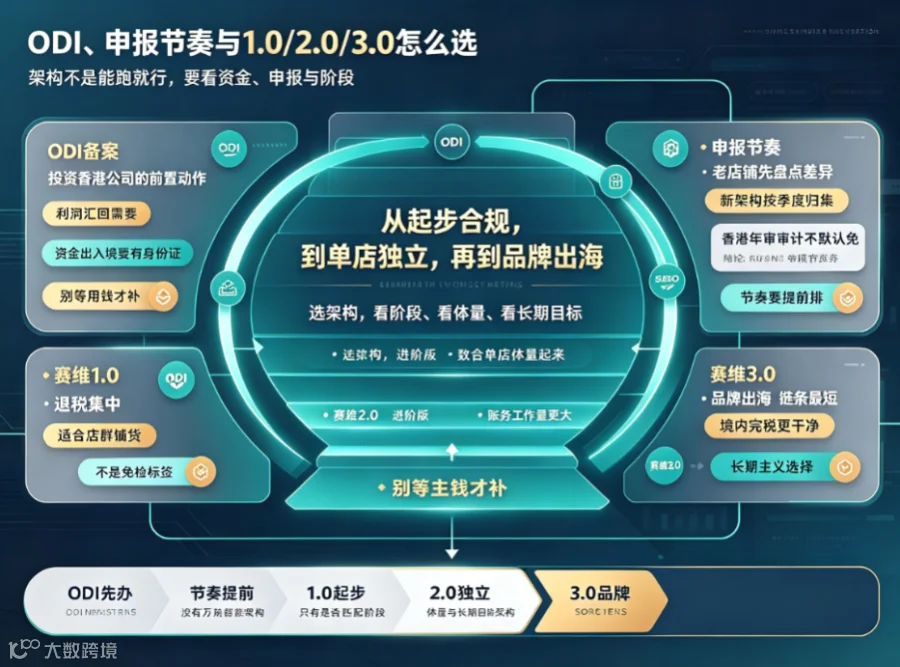
很多卖家觉得ODI麻烦就一直拖,觉得架构能跑就行。
但2026年,这些“偷懒”的代价会越来越大。
只要境内主体投资了香港公司,利润要汇回,ODI(发改委+商务部+外汇局)就是前置动作。
没有ODI,资金出境说不清,回款时银行可能直接拦截,外汇口径也悬。
别等要用钱了才去补,那时候可能补不上了。
历史零申报的店铺,先盘点平台数据差异,别硬洗,先做差异说明和补正方案;
新架构的店铺,必须单店独立核算,按季度归集收入成本;
香港公司则是年审+审计+利得税申报,离岸豁免由税务师评估,不默认免。
优势是退税集中、适合店群铺货、操作相对简单。
劣势是香港留利空间小,空壳化风险高。
适合中小卖家、供应商能开票、刚起步做合规的阶段。
但记住,1.0不是“免检标签”,该补的文档一个不能少。
优势是数据匹配度高,税局接受度更好,能清晰反映每家店铺的盈亏。
劣势是账务工作量变大,需要ERP系统打通。
适合多区域运营、单店体量起来、或者已经被税局约谈过的卖家。
结合海外仓9810、境内主体直连、品牌/IP分层,链条最短、境内完税最干净。劣势是对库存和报关管理要求极高。
适合精品卖家、品牌化运作、准备融资上市的成熟企业。这是长期主义的选择。
添加微信dczx56,铭捷集团可提供跨境电商合规出口一站式服务

过去几年,跨境电商拼的是谁架构绕得远、谁通道多。
但2026年,游戏规则彻底变了。
现在拼的是谁的证据链更厚、谁的文档更全、谁的业务更真实。
以前是“比绕”,用复杂架构把利润藏起来;
现在是“比厚”,用厚厚的合同、流水、报告证明利润留得合理。
别再用老黄历看新问题了。
第一,店铺空壳零申报;
第二,香港公司只收款不干活;
第三,利润留境外无合理理由;
第四,合同定价全靠PS;
第五,ODI拖到要用钱才补。
这五条,踩中任何一条,都是给自己埋雷。
业务真实,证据留全。
你不用把香港公司做成跨国公司,但别把它做成一张会收钱的纸。
让每一笔利润都有对应的业务实质,让每一张合同都能经得起推敲。
第一步,先理一遍所有主体的职能,谁在干活谁在收钱;
第二步,补齐ODI备案,让资金流动合法化;
第三步,把每家店铺的利润算清楚,做成本分摊;
第四步,找持牌会计师做审计和转让定价文档。
做完这四步,利润留哪儿你都睡得着觉。
2026年的跨境出海,合规不是成本,是护城河。早一步行动,就少一分风险。
添加微信dczx56,铭捷集团可提供跨境电商合规出口一站式服务

结语
✨ 最后一句心里话:合规不是成本,是穿越周期的船票。
跨境出海的下半场,比的不是谁架构绕得深,而是谁底盘扎得稳。
赛维1.0的架构本身没错,错的是把“空壳”当成常态、把“零申报”当成惯例的旧思维。
2026年,税局的数据网已经织好,靠“租卡位”这种化妆术是过不了关的。
把香港公司从“避税工具”变回“业务节点”,让每一分利润都有对应的商业逻辑,你的生意才真正算是在阳光下奔跑。
别等稽查函到了才后悔,现在花点时间梳理架构、补齐文档,未来能省下无数个失眠的夜晚。
踏实赚钱,安心睡觉,才是跨境人最好的状态!
🚀添加微信dczx56,铭捷集团可提供跨境电商合规出口一站式服务
如果您在阅读完本文后,对电商税务合规还有一丝疑虑,或者想获取更详细的申报材料清单与准备攻略,请立刻行动起来——👉添加微信dczx56!
我们的资深顾问将第一时间为您答疑解惑,助力您的企业在2026年的赛道上乘风破浪,顺利摘下属于自己的金字招牌!
佰利佳企服
让企业合规更简单,助力企业稳健成长!
如果你需要进一步了解
或者需要代办相关业务
欢迎与我们联系

▲
长按扫码
添加佰利佳顾问
获取免费咨询
【跨境电商合规出口】
