

不报税、不决算的代价,远高于注册成本
很多人注册日本公司,只关心下证时长、注册费用。但公司注册完成,就会启动以事业年度为周期的法定合规流程。日本税制和英美离岸体系差异很大,税收规则繁杂。本文梳理年审、报税、税种、合规维护等实操要点。

年审自公司注册满一年后启动,用来维持主体合法存续。主要事项:更新营业藤本、核对董事与注册地址、缴纳规费。所需材料:公司全套注册文件、股东董事证件;信息有变需同步提供变更批复文件。流程:材料交由当地代理人提交法务局审批,办结后拿到更新登记文件。周期一般 15–20 个工作日。
按是否在日本本地实际经营,分为两类:
-
离岸无经营:不用缴税,但必须按期税务申报,不能零申报放任不管 -
本地实际经营:据实申报、足额缴税,核心税种:法人税、消费税、地方税
申报周期:以会计年度为基准,财年结束后 2 个月内完成申报;部分企业需要按季度 / 半年预缴税款。


国税
- 法人税
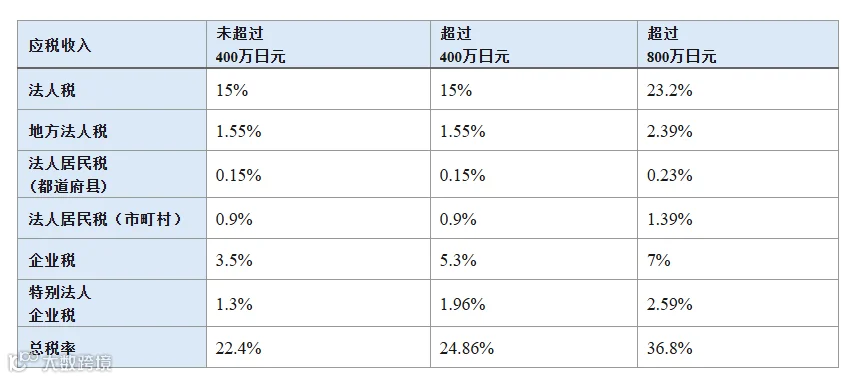
:类似企业所得税,针对盈利部分征收,税率区间 15%–35%,常规标准 23.2%;亏损无需缴纳。 - 特别法人事业税
:附加税种,依托法人事业税税额计征。
地方税
法人住民税 = 法人税割 + 均等割
-
法人税割:按比例征收,税率 7%–20% -
均等割:定额税费,无论是否盈利都要缴纳法人事业税:都道府县征收,按所得或收入适用累进税率。
消费税
对标国内增值税,当前税率 10%,有营业额即涉及,不看盈亏。免税规则:资本金 1000 万日元以内,满足营收、薪资条件,首两年可享受消费税免税;后续以上上个年度营业额判定纳税资格。
重点提醒:日本公司无论有无经营,都要按期报税,建议委托当地税理士办理。
财年可自主选定,两种主流方案:
-
自然年:1.1–12.31,次年 2.28 前申报 -
日本财年:4.1–次年 3.31,次年 5.31 前申报财年确定后不可随意修改,变更需要提前向税务署、法务局报备。
完整维护步骤:
-
决算前 1 个月归集票据:流水、合同、报关、薪资、各类支出凭证,盘点库存、调整折旧与汇兑损益,编制日文财报 -
商事手续:株式会社召开股东大会、留存纪要、决算公示;合同会社留存股东确认文件,资料归档保存 10 年 -
全税种申报、缴税,留存完税凭证
⏰ 关键时限
-
报税截止:决算日后 2 个月;可申请延期 1 个月,延期会产生利息 -
蓝色申报:成立 3 个月内,且早于首个决算日提交 -
JCT 消费税注册:基准期销售额超 1000 万日元,需提前完成注册

-
会计与审计规范记账、出具合规财报是基础;审计可排查财务漏洞,提升主体资信,适配后续开户、合作需求。
-
现金流管理做好预算、跟踪流水,预留备用资金,避免资金断裂影响缴税与年审。
-
税务规划合理适用研发、小微企业等税收优惠;跨境业务提前搭建合规架构,优化税负。

日本解雇员工限制严格,用工前要拟定合法雇佣合同;员工 10 人以上,必须制定就业规则并报备劳动监督署。社保规则:5 人及以上雇员的公司,原则上必须为员工缴纳健康保险、厚生年金等社保;逾期未缴会追溯追缴,附带罚款。用工事项建议咨询社会保险劳务士。

部分行业需要先取得牌照才能经营,常见:进出口特殊品类、餐饮、酒店、运输、药妆、食品销售、古物经营等,许可审批周期长,注册前提前核实。商事交易尽量签署正式合同,降低回款、履约纠纷风险,复杂条款建议律师审核。
注:文章部分内容来源网络,转载仅做分享,侵删。