



9月,第24届中国国际摩托车博览会在重庆开幕,当晚张雪机车合作伙伴晚宴用酒是梅见专门为张雪机车定制的冠军酒,张雪在举杯时表示,选择梅见是因为与大家“好久没见”。
梅见与张雪机车同为重庆品牌,梅见是重庆江记酒庄有限公司2019年推出的青梅酒品牌,其母公司是重庆瓶子星球酒业集团(即重庆江小白酒业,于2024年12月更名为重庆瓶子星球酒业)。
梅见上市后,仅用三年的时间,便成为新酒饮赛道第一家突破10亿级爆款品牌,占据国内青梅酒品类市场占有率首位。但光环之下,疲态也在显现。三年突破10亿元销售额后,梅见未再公开过具体销售额,增速或有所放缓。
梅见的胜利,更像是对母公司江小白前半段胜利的复刻,而如何避免重蹈江小白的“覆辙”,或是梅见逃不开的挑战。
在2019年上市初期,梅见主打白、金、蓝三款产品,以颜色区分,对应不同度数和低、中、高三个价位段,分别为12度的白梅见(88元/750ML)、14度的烟熏金梅见(198元/750ML)和20度南高梅蓝梅见(598元/750ML)。
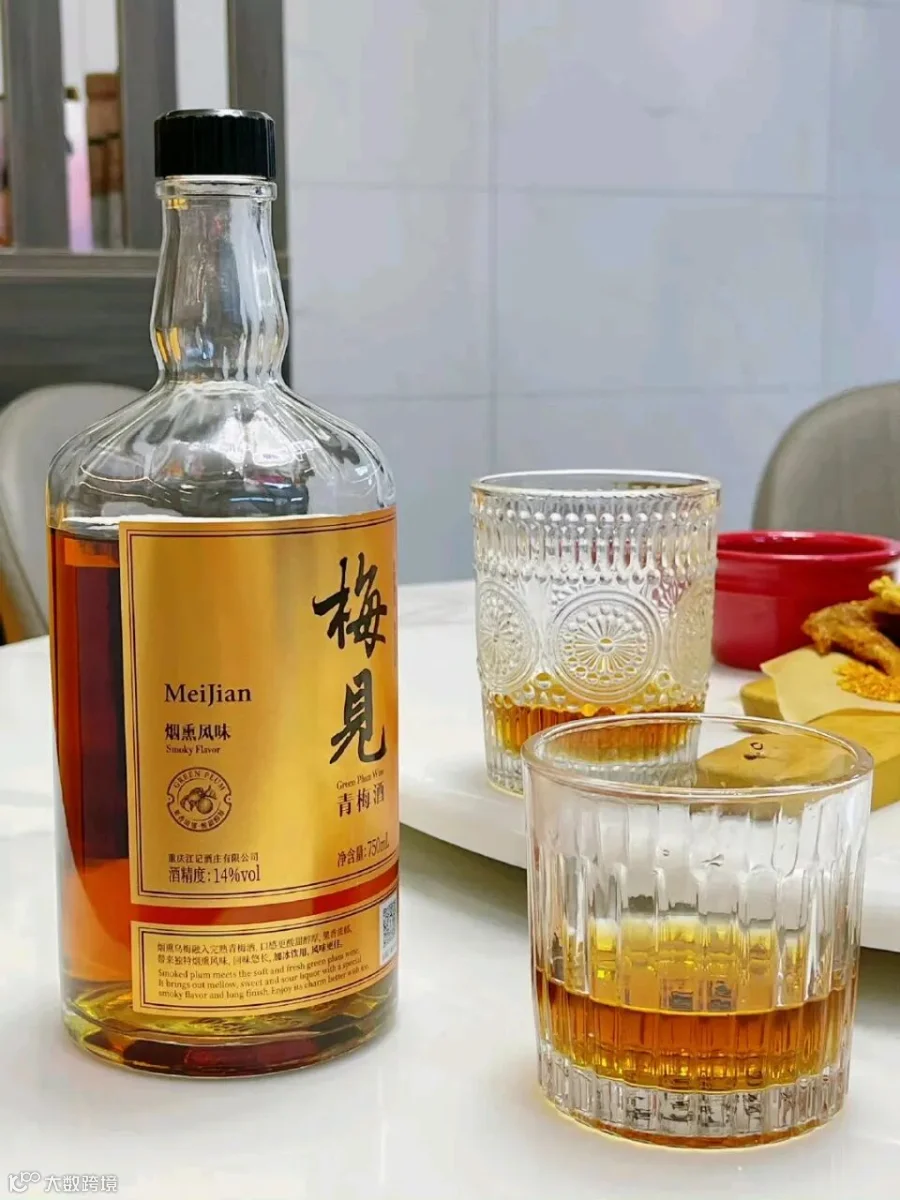
发展至今,梅见产品已扩展至原果梅见系列、发酵梅见系列、风味梅见系列、年份梅见系列、古树梅见系列、艺术梅见系列等二十余款产品。规格从150ml覆盖到4L,价格从9.9元/瓶延伸到2000元以上。
原料端,梅见在广东普安、福建诏安、四川大邑、云南洱源、重庆江津建立了5个青梅种植基地,还先后参与制定了《青梅选果标准》《原果原酿青梅酒》等团体标准,确保青梅的稳定供应。
但在梅见的产品线中,却并行了几套不同的价值叙事。如西岭梅见和蓝梅见强调产地概念,金梅见(烟熏梅见)的核心卖点则是48小时微火烘焙带来的烟熏风味,三年陈强调年份,古树梅见强调梅树,有的强调产地、有的强调工艺、有的强调年份,消费者搞不清楚到底哪款更好,又为什么好。
因此,梅见虽推出了多款高端产品,但销量平平,消费者并不买账。
截至10月28日,创业最前线在国内多家主流电商平台上发现,梅见的高端产品销售量仅个位数。在天猫梅见旗舰店,其高端产品古树梅见的销量仅为个位数,三年坛陈的销量也仅为两位数。其销量最好的产品是12度的多口味青梅酒,售价为优惠后24.55元/330ML。
梅酒的制作,常见三种工艺:糖渍、浸泡与发酵,梅见三种工艺皆有。但其畅销产品的工艺主要为糖渍、浸泡,而这也意味着其工艺壁垒不高,口感和香气都区别不大的情况下,唯一的区别就是价格的高低。
对于梅见的口味,消费者也褒贬不一,在小红书等社交媒体平台上,有人认为其果香明显、酸甜均衡、度数低;也有人认为其酒精味重、辣嗓子、喝完头痛,像勾兑。
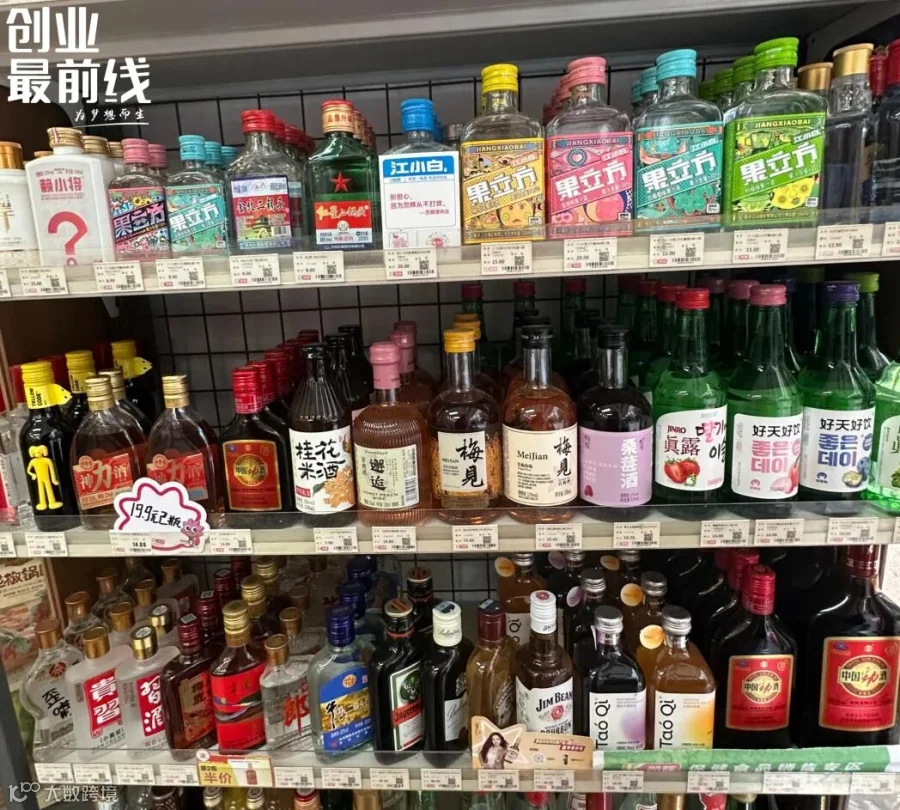
图 / 「创业最前线」
目前市场上,有众多与梅见的相似的产品,「创业最前线」走访多家便利店注意到,除梅见外,还有多款外观、酒体颜色梅见都相似的产品,价格还更便宜。
因此,尽管梅见短暂占据着果酒行业首席位置,但很难形成核心产品壁垒、占据长期优势。
在10月15日-17日的南京秋季糖酒会上,有诸多像梅见的露酒品牌,长期关注露酒的经销商老陈告诉「创业最前线」,露酒正在众多区域起势,是众多经销商布局的“第二曲线”,但他目前仍在观望。
“虽然招商热,但消费端的动销有所不足,秋糖整体露酒参展品牌大多集中在青梅、蜜桃、桂花等口味,包装设计趋同,营销话术相近,难形成品牌记忆。”经销商老陈补充道。
电商是梅见销售的重要战场,抖音更是其核心阵地。抖音上其共有梅见官方旗舰店、梅见酒类旗舰店和梅见时光梅酒三家认证店铺。
以抖音梅见官方旗舰店为例,每天的直播时间基本从每天早上7点至第二天凌晨2点,每天直播十余个小时。直播间长期保持高频开播节奏的背后,是对平台流量规则的深度绑定。
为了维持曝光度,梅见需要持续投入相应的营销费用撬动公域流量,一旦缩减推广预算,直播间的观看人数和下单量便会出现明显下滑。
有米云数据显示,2026年9月,抖音梅见官方旗舰店的直播引流素材811,增加了31.66%,商品广告素材为13,增加了8.83%,主要投放素材为青梅原味和金桂青梅酒,投流增加的同时其直播销售额实现了100万元-250万元,场均观看人数2.9万,场均销售额2.5万元-5万元。


◀ 滑动查看更多 ▶
 图 / 有米云
但当投流减少时,销售额也明显减少。
从近30天内的数据来看,抖音梅见官方旗舰店的直播引流素材为473,下滑了53.67%,素材内容主要为12度的青梅原味酒;商品广告素材仅1个。
随着素材投放的减少,店铺直播场均观看人数减少至2.1万,场均销售额减少为7500元-1万元,直播销售额减少至25-50万元。


◀ 滑动查看更多 ▶
图 / 有米云
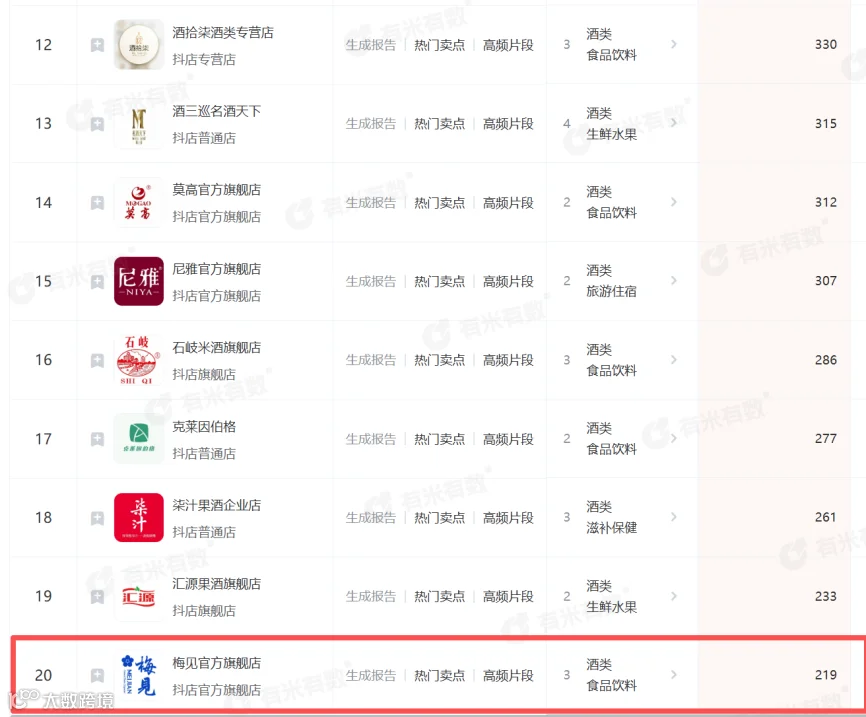
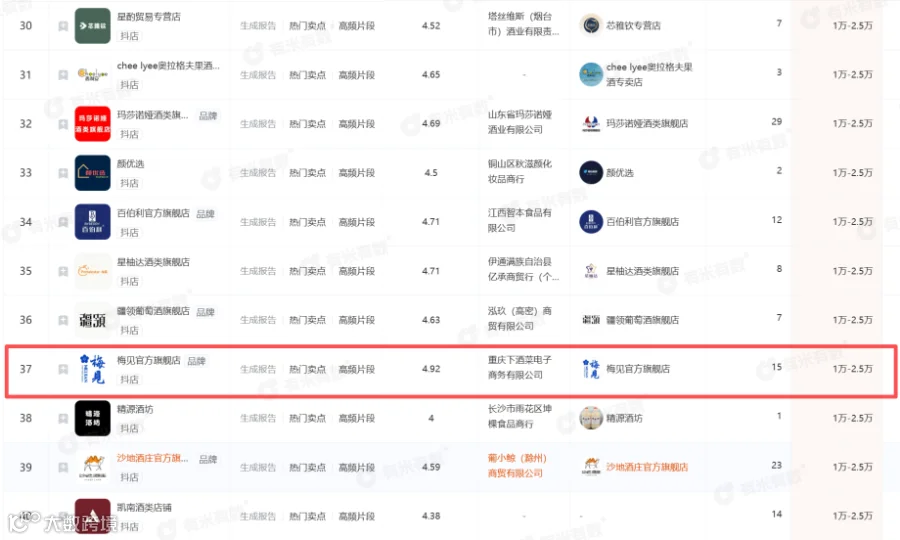
更值得关注的是投流排名与热销排名之间的落差。
近30天内,在抖音果酒店铺直播投流榜上,梅见官方旗舰店排名第20,但在热销榜中,其排名第37。排名在梅见之前的店铺中,部分品牌的投流素材远低于梅见,却获得了更高的热销排名。
这意味着其直播间的自然转化能力和用户复购表现偏弱,销量依赖付费流量拉动而非用户主动搜索或品牌自发传播。
这种投流驱动的增长模式,让梅见的线上销量与营销投入深度绑定,一旦平台流量成本上涨或投流策略调整,线上销售的稳定性就会面临直接挑战。

◀ 滑动查看更多 ▶
图 / 有米云
客观来说,这并非梅见一家的困境,一位不愿具名的行业人士告诉创业最前线,当下露酒企业普遍存在“重投放、轻管理”的问题,投入产出无法量化。同时,多数企业的销售团队仍沿用白酒传统打法,缺乏露酒特有的消费者运营、场景营销、数字化工具应用能力等。
梅见定位为中式佐餐酒,因此线下餐饮是其布局的核心渠道,在成都、重庆、长沙、深圳等市场,梅见在餐饮端的渗透程度很广。仅在成都市场,梅见的线下销售过亿元。
但线下基本盘同样面临结构性压力,佐餐酒消费整体处于存量乃至缩量环境,会直接压缩梅见佐餐场景的物理空间。此外,诸多餐厅也再推出属于自己品牌的梅子酒,也将进一步压缩梅见的成长空间。
事实上,要将梅见置于更完整的时间序列中看,才能准确判断它走到了哪一步。
梅见正式推向市场是在2019年,彼时,青梅酒相对小众,市面上“有品类无品牌”。
相关媒体报道,在2020年3月,梅见首次登上李佳琦直播间,5分钟内售罄10万瓶。据梅见公开数据,2020年,梅见酒的销售额突破1亿元,2021年销售额突破12亿元。
图 / 摄图网,基于VRF协议
2023年,梅见在“梅见·梅花宴”活动上宣布,2022年其零售市场总规模超25亿元,按照出厂价计算,销售额突破10亿元规模。这也是新酒饮领域中首个达到10亿级别的品牌。
自此之后,梅见虽偶有公布营收增速,但再没具体公开过销售额。
2024年,瓶子星球称梅见+果立方的低度新酒饮业务增长30%,梅见成为瓶子星球集团最亮眼的增长品牌,实现亿级城市1个、千万级城市20个的增长成绩。
据瓶子星球董事长陶石泉在2025年8月透露,2025年1—7月集团营收同比增长25%,连续19个月保持增长,其中梅见同比增长约20%,果立方增速达80%。
对比曾经三年做到10亿的速度来看,梅见的增速或已有所放缓,开始显露出增长“疲软”。
如今回顾梅见的营销思路,可以看出在早期产品定位时,梅见就瞄准了在网络和社交环境中成长的Z世代年轻人。
宣传初期,主打“神秘感”和“参与感”,强化社交货币属性,激发“自来水”式社交渠道宣传;
上线初始,通过大量中腰部KOL宣传、测评,营造出所有人都在喝梅见的氛围;
后续品牌宣传阶段,以东方式美感设计和“好久梅见”的谐音宣传文案,定位中式佐餐酒,借助Z世代年轻人对宣扬中国文化的思潮,锚定自身价值。

这种市场推广策略和其母公司江小白极为相似。
江小白曾靠瓶身情绪文案成为年销30亿的品牌,在2023年遭遇口碑雪崩后,于2024年12月悄然更名为“瓶子星球集团”。
然而就在2025年初,梅见就因新年广告语“贤婿,你受苦了,我女儿其实没那么配得上你”引爆舆论,被批物化女性、价值观歪斜,最终全面下架道歉。
在相似地方出问题,这意味着江小白遗留的问题,也延续到了梅见的身上,这也导致梅见失去了一部分女性消费者。
剥丝去茧可发现梅见和江小白一样,十分依赖年轻消费群体的价值观和情绪走向。但抛去情怀文化加持以及国潮元素的赋能,以梅见目前的品质和工艺,尚不具备拓宽产品护城河的绝对优势。
梅见的成功,可以认为是江小白前半段胜利的复刻。但当热度褪去,如何避免重蹈江小白的“覆辙”,或许是梅见逃不开的挑战。毕竟情绪价值具有高度时效性与代际敏感性,如若时机或方式不对,极易变成对消费者的冒犯。
从行业格局来看,果酒赛道虽处于增长态势,但整体规模仍较小,天花板明显。但市场虽不大,竞争压力却不小。
企查查APP数据显示,以梅酒为关键词,共有3659家关联企业,其中,成立一年内的就有116家。
酒类媒体酒业家曾报道,目前全国销售额过亿的果酒品牌已超10家,其中茅台悠蜜规模超3亿元,冰青、五粮液仙林规模约2亿—3亿元。此外,吉林红动、陕西赋比兴、贵州黄氏、苏州桥四家具有代表性的果酒代工企业,均已达5、6亿规模。
客观来看,梅见是少数走出来的新酒饮品类,证明了其营销能力和渠道能力。但当营销的热度逐渐褪去,高端化路径难走通、依赖线上投流、口碑惹争议等问题开始集中显现。本质上,这是“营销驱动的网红模式”撞上了果酒品类的天然天花板,以及产品力的底层短板。
“梅见”能否从一个以营销驱动的品类符号,变成一个产品本身就具有说服力的品牌,这将是其能否突破发展天花板的关键,也是当年江小白没有走完的那段路。
*注:文中题图及未署名图片来自梅见青梅酒官方微博。
@投稿专线 微信:cyzqx2013