

又一家持牌支付公司的预付卡业务走到了业务终点。
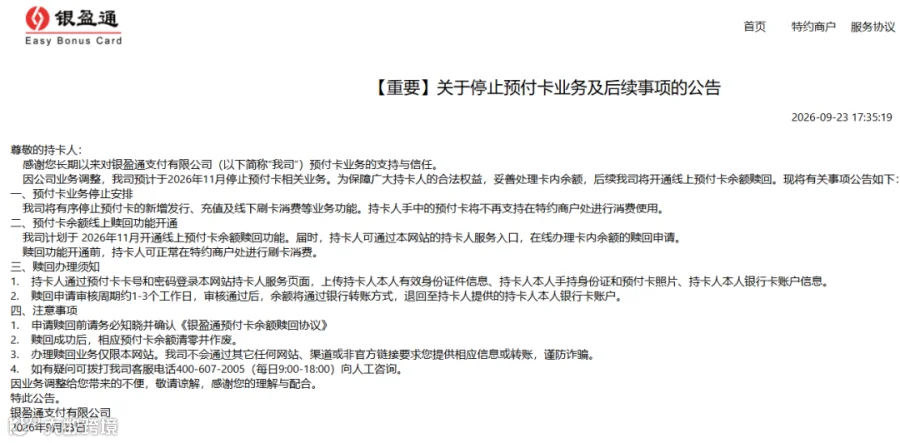
不久前,持牌支付公司银盈通支付有限公司发布《关于预付卡业务停止及余额赎回的公告》,宣布因公司业务调整,预计于2026年11月停止预付卡相关业务。届时,持卡人手中的所有预付卡将不再支持在特约商户处消费使用。
退出方案:纯线上赎回
赎回流程本身并不复杂:持卡人用卡号和密码登录官网服务页面,上传本人身份证、手持身份证和预付卡照片、本人银行卡信息,等待1-3个工作日审核,通过后余额原路退回。
两种模式各有优劣。移交模式对用户更友好,但前提是找到愿意接盘的持牌机构;自行赎回模式操作灵活、成本可控,但完全依赖机构自身的履约能力和备付金安全。
13年的付预付业务谢幕
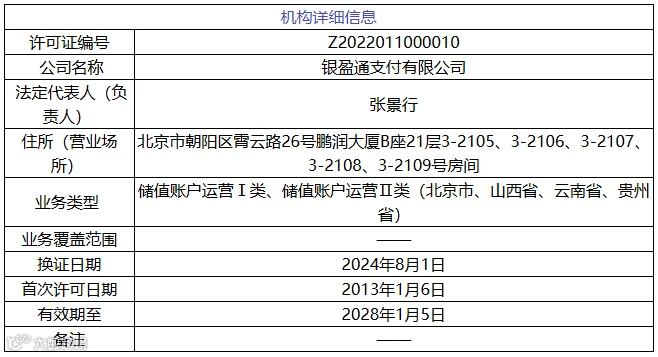
银盈通于2005年4月成立,2013年1月获得《支付业务许可证》,获准开展互联网支付业务,并在北京市、山西省、云南省、贵州省等地开展预付卡发行与受理业务。2023年1月,银盈通《支付业务许可证》顺利续展,牌照有效期延至2028年1月。随着支付业务类型重新划分,银盈通业务类型调整为“储值账户运营Ⅰ类、储值账户运营Ⅱ类(北京市、山西省、云南省、贵州省)”
13年来,银盈通预付卡主要面向企业福利发放、商务馈赠等B端场景,在京津冀地区拥有一定规模的合作商户网络。但随着移动支付全面普及、企业福利数字化替代加速,传统通用预付卡的市场空间被持续压缩。
据不完全统计,2026年以来央行已注销9张支付牌照,累计注销数升至117张,持牌机构总数降至154家。预付卡发行与受理类机构是注销"重灾区"。背后的商业逻辑很简单:
- 收入端:商户返佣被压缩,发卡规模增长见顶,折扣空间收窄导致用户流失;
- 成本端:反洗钱、数据安全、备付金存管等合规成本持续抬升;
- 模式端:传统的"发卡—沉淀资金—商户返佣"模型在监管收紧后难以覆盖运营成本。
继续硬撑的结果,要么是悄悄挪用备付金最终爆雷,要么是像银盈通、蓝天支付这样选择有序退出。后者虽然给用户带来不便,但至少守住了"不跑路"的底线。
银盈通这张公告,本质上是一家13年持牌机构的主动止损——与其在合规成本和业务萎缩的夹缝中越陷越深,不如趁还有能力兑付,给持卡人一个干净的收尾。

交行113亿信用卡烂账,卖了
注销!今年第7张支付牌照没了
2026年8月批次,支付牌照续展结果
17家银行信用卡还款宽限期及容差服务
什么是三单合一,如何查刷卡有没有跳码?
