总估值350亿美元、自动驾驶企业数量全国城市第一:读懂这19家公司,就读懂了苏州产业的下一个十年
一座城市的产业未来,谁来回答?
大项目会回答一部分,上市公司会回答一部分,但真正代表"下一个十年"的,往往是那批还没上市、估值却已超过多数上市公司的高成长企业——独角兽。
2025年全国独角兽企业榜单,全国的独角兽共376家。苏州上榜19家,数量位居全国城市第五;总估值约350亿美元,占全国榜单的2.4%。 在整体融资环境偏冷、独角兽"长出来"越来越难的这几年,苏州这份成绩单的含金量,值得仔细拆开看。
作为深耕产业园发展一线的促进会,我们关心的不只是"有哪些企业",更是这背后的一个关键问题:这些独角兽,是从什么样的产业园土壤里长出来的?
把榜单数据摊开,有四个数字最值得记住。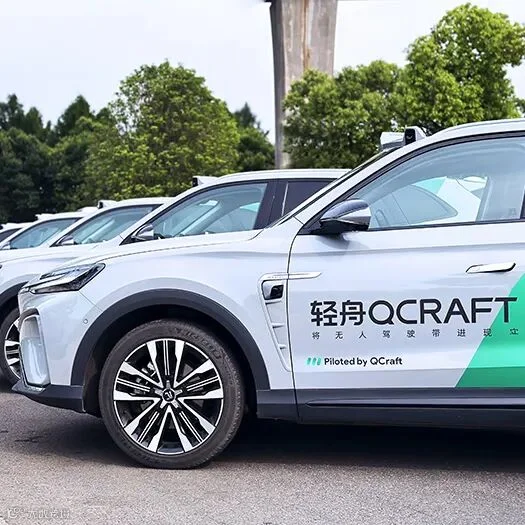
第一,19家,全国第五。 在全国376家独角兽中,苏州以19家位居城市榜第五位,占全国企业数量的5.1%。考虑到苏州不是一线城市,这个排位本身就是一种产业实力的宣示。
第二,350亿美元总估值,平均18.4亿美元。 平均估值低于全国均值(约38.3亿美元)——这说明什么?说明苏州的独角兽不是靠一两个巨头撑门面,而是"小巨人"成群。 榜上没有估值百亿美元以上的"超级独角兽",头部企业估值60亿美元,绝大多数集中在10至20亿美元区间。梯队密、后劲足,是苏州阵容最鲜明的特征。
第三,2025年一年新增4家。 在全国独角兽新增普遍放缓的背景下,苏州一年跑出4家新晋独角兽,且全部来自硬科技赛道。市场的筛选越来越严,还能批量冒头,说明土壤是活的。
第四,自动驾驶赛道5家,全国城市第一。 一个细分赛道,一座城市占了5家独角兽,这个密度全国找不出第二家。自动驾驶之于苏州,已经不是一个产业,而是一张名片。
19家企业按赛道归类,结构一目了然。
自动驾驶是绝对主力,共5家。 领跑的Momenta估值60亿美元,是苏州身价最高的独角兽,智能驾驶方案搭载于数十款量产车型,同时在自动驾驶出行服务上提前落子;智加科技(12亿美元)把自动驾驶重卡做到了前装量产和干线商业运营;九识智能(10亿美元)的无人配送车已经在百余个城市批量跑单;轻舟智航(10亿美元)走高性价比方案路线,天瞳威视(10亿美元)深耕视觉感知。从乘用车到卡车、从"最后一公里"到舱内感知,苏州把一条产业链的多个身位都占住了。
半导体有3家,个个卡位精准。 新芯航途(18亿美元)2023年才成立,是头部智驾方案商分拆出的芯片公司,成立仅两年多就跻身独角兽;登临科技(10亿美元)是最早把国产通用图形处理器芯片做到规模化商业落地的企业之一;硅谷数模(10亿美元)深耕高速接口与显示芯片二十余年,产品装进了全球主流笔记本电脑和显示器。三家企业分别对应算力、架构和连接三个方向,正是集成电路产业链上最"卡脖子"也最值钱的位置。
新能源与新材料是第二梯队。 昆山的清陶能源估值40亿美元,位居苏州第二,半固态电池已经量产装车、全固态电池进入中试,是全球固态电池产业化的极少数践行者;常熟的未势能源(11亿美元)背靠整车集团布局氢燃料电池全栈技术,同城的亨通华海(12亿美元)则在海底光缆这个极高资质壁垒的领域打破国际垄断,参与多条国际跨洋海缆建设;张家港的天兵科技(26亿美元)已经用液体运载火箭成功入轨,正朝着可回收和大运力迈进。这些企业有个共同点:都在用硬技术改写行业格局,而不是在成熟赛道里卷价格。
生物医药、智能硬件与智能装备补齐版图。 苏州工业园区的艾博生物(35亿美元)位居苏州第三,是国内mRNA药物领域的领军企业,管线已从疫苗拓展到肿瘤免疫治疗;同在园区的还有新光维(11亿美元),其一次性内窥镜拿到欧美双认证、批量进入海外市场,以及镁伽科技(14亿美元),把实验室自动化机器人卖给了头部药企和科研机构;吴中的追觅科技(26亿美元)从智能清洁电器做到全球头部,正在向人形机器人延展;吴江的中城工业(15亿美元)由央企与地方国资联合发起,是高端装备领域产业整合的独特样本;昆山的聚盟(10亿美元)则用数字化平台整合大票零担物流,是名单里少有的产业互联网代表。
把19家放在一起看,结论只有一句话:苏州的独角兽名单里,几乎没有模式创新型的"平台公司",清一色是硬科技企业。 这座城市的产业审美,非常一致。
这是最值得产业园运营商琢磨的一部分。把这19家企业的注册地和总部落位标到地图上,规律立刻浮现。
苏州工业园区是独角兽最集中的载体。 生物医药的mRNA企业、医疗器械企业、实验室自动化企业,加上智能驾驶和算力芯片企业,园区一家载体贡献了多家独角兽,且集中在生物医药和人工智能两大主导产业。这验证了一个朴素的逻辑:主导产业聚焦的产业园,才养得出成建制的硬科技企业。
相城区成为智能驾驶的大本营。 5家自动驾驶独角兽中,多家总部落在相城,包括估值最高的那家方案商。一个区咬定一个赛道十年不松口,从产业园载体、测试场景到产业基金全链条配套,才有今天的密度。
县域板块集体发力,各有绝活。 昆山有固态电池和智慧物流两家,常熟有氢能和海洋通信两家,张家港有商业航天,太仓有新能源智能重卡,吴中和吴江也各有落点。独角兽不是市区专属,县级市的产业园同样能孕育全国顶尖的硬科技企业——前提是产业定位足够聚焦、足够差异化。
还有一条容易被忽略的线索:这批企业多数成立于2015至2019年之间。 也就是说,它们基本都是在苏州各大产业园的培育体系里,从零长起来的。产业园不只是"房东",从实验室载体、中试平台到产业基金、应用场景,每一环都是孵化链条的一部分。
2025年新晋的4家独角兽,赛道分别是智驾芯片、氢燃料电池、新能源智能重卡和自动驾驶方案。四家全是硬科技,三家与"车"直接相关。
这个信号很明确:苏州的新生代独角兽,正沿着既有的优势产业链纵深生长。 智能驾驶整车与方案强势,就顺藤摸瓜长出上游芯片;新能源产业基础扎实,就延伸出氢能和大功率电动重卡。独角兽的孵化,从来不靠撒网,靠的是产业链的自然裂变。
对产业园运营者的启示也很直接:围绕本地已经跑出来的链主企业做配套、做延伸、做生态,比凭空引进一个"热门赛道"靠谱得多。
看一份独角兽名单,既要看今天的估值,也要看明天的变量。
技术侧,几场"硬仗"正在关键期。 全固态电池的量产时间表、国产大算力芯片的装车验证、可回收火箭的首飞与复用——这三场技术突破,直接决定清陶能源、新芯航途、天兵科技们能否完成估值的三级跳。硬科技独角兽的估值天花板,从来都是用技术里程碑一块一块垒起来的。
市场侧,出海是共同的第二曲线。 无人配送向东南亚和中东复制、内窥镜和清洁电器深耕海外渠道、智驾方案争夺国际车企订单——这批企业几乎都把海外市场写进了下一阶段计划。 与此同时,Robotaxi的商业化试运营、AI驱动的自动化实验室等新场景,也在为估值打开想象空间。
风险侧,有三件事必须盯着。 一是竞争白热化:主机厂自研芯片和方案的趋势抬头,纯方案商和芯片商都面临被挤压的压力;二是商业化节奏:多数企业尚未盈利,融资环境、成本控制和行业周期波动,都会放大现金流考验;三是技术路线之争:固态与半固态、纯视觉与多传感器融合,押错方向的代价极高。独角兽的估值是市场预付的信任,兑现不了,信任就会退回。
看完这份名单,站在产业园的角度,有四点值得同行者认真琢磨。
第一,独角兽是"养"出来的,不是"招"来的。 榜上多数企业成立之初只是初创团队,真正留住它们的,是适配的载体、可对接的资本和持续迭代的产业生态。产业园的竞争力,正在从"空间供给"转向"成长陪伴"。
第二,主导产业要敢聚焦。 苏州工业园区咬住生物医药和人工智能,相城咬住智能驾驶,昆山咬住新能源新材料——定位越聚焦,产业社区内部的协同密度越高,独角兽出现的概率越大。
第三,应用场景就是招商政策。 自动驾驶企业愿意扎堆苏州,与本地开放的测试道路、真实的运营场景密不可分。对硬科技企业来说,能落地的场景比减免租金更有吸引力,产业园恰好是场景的组织者。
第四,估值梯队提示了"接力"的必要性。 苏州独角兽平均估值低于全国均值,头部缺一个百亿美元级的"超级独角兽"。这不是短板,而是机会——下一阶段,产业园要陪伴已经上桌的企业向纵深走,帮它们完成从10亿美元到100亿美元的惊险一跃。
榜单会逐年更新,企业会有起落,但真正决定一座城市独角兽产出的,是土壤——聚焦的产业定位、专业的园区载体、活跃的资本供给、开放的应用场景。
19家独角兽,是苏州产业土壤结出的果实,也是对全市各个产业园多年运营的最好回报。下一个五年,谁能率先培育出苏州第一家百亿美元级独角兽,谁就是这场产业竞赛真正的赢家。
欢迎各产业园单位就独角兽培育、产业园产业生态建设、硬科技企业服务等话题与促进会交流探讨,共同推动苏州产业园高质量发展。

编辑:廖敏超
校对:王涛
审核:孙志明