
PART 01
新政核心信息一览
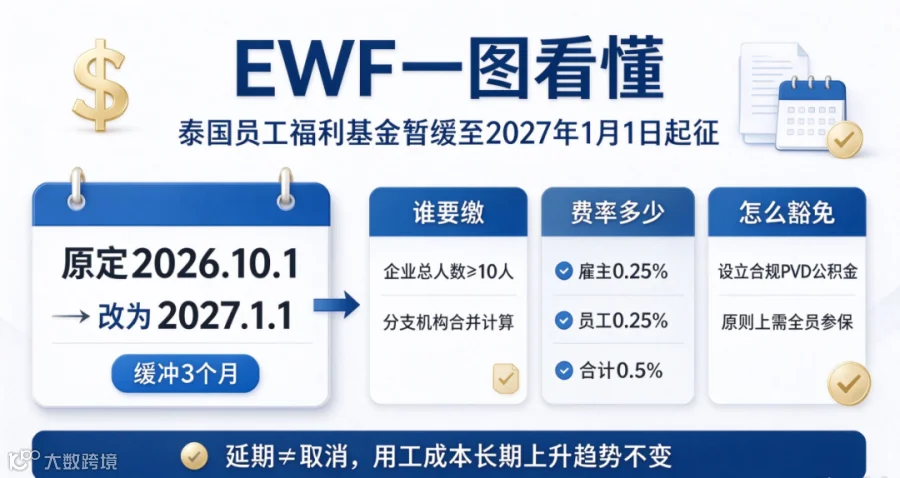
✅ 征收起始日:2027-01-01
✅ 适用主体:企业总人数≥10 人(含全部分支机构员工),强制参保;9 人及以下企业不受约束
✅ 缴费比例(劳资双方各自承担,不可全部转嫁给员工)
2027.01.01–2031.12.31:雇主 0.25% + 员工 0.25%,合计薪资基数 0.5%
2032.01.01 起上调:雇主 0.5% + 员工 0.5%,合计薪资基数 1%
✅ 计算基数:基本工资、岗位津贴;加班费、奖金、实报实销报销不计入缴费基数
✅ 资金用途:员工离职、退休、身故时,本息一次性返还员工或受益人;和社保、法定离职补偿金相互独立,不能互相抵扣
02
最易踩坑:PVD 公积金≠自动全豁免

👉 豁免条件:企业已经设立合规注册的PVD 公积金(Provident Fund),且全部员工都加入 PVD,才可以免缴 EWF
⚠️ 重点雷区:
试用期员工暂不开放 PVD、兼职员工不纳入 PVD、员工自愿不加入 PVD → 这部分人员依然要单独申报缴纳 EWF,无法豁免
只开通 PVD 选项,但不是全员参保 = 不满足完整豁免
豁免资格需要留存备案材料,劳工局会抽查核验
除 PVD 外,如果企业为每位员工单独开立储蓄账户,满足对等福利标准,也可申请等效豁免,门槛更高,中企很少采用。

03
对出海中企意味着什么?成本快速测算

举个直观例子:一家泰国工厂,泰籍员工50人,人均月薪30,000泰铢
EWF 雇主承担部分:30000 × 0.25% = 75 泰铢 / 人 / 月
每月雇主新增成本:50 × 75 = 3,750 泰铢这笔支出是持续性人力成本,后续 2032 年费率翻倍,长期用工规划必须纳入预算。
👉 两类客户要重点准备:
自注册泰国公司、自有 payroll 团队:趁着 3 个月缓冲期,核对员工名单、PVD 参保情况,调整薪资模板,预留申报通道
使用 EOR / 雇主托管方案的企业:我们会同步更新 EOR 报价模型,明年 1 月起账单会单列 EWF 雇主部分,提前同步成本预期,避免预算超支
PART 04
实操避坑清单

不要误以为延期就可以搁置准备:1 月 1 日起同步登记 + 按月申报,年初集中申报极易拥堵、产生逾期罚金
外籍员工(持工作证高管 / 工程师)同样计入员工总人数,用来判断企业是否触发 “10 人红线”;达到门槛后,泰籍员工正常缴 EWF
EWF 缴费目前税务抵扣细则仍未完全明确,不要直接默认可以税前扣除,持续跟进劳工部 + 税务厅配套文件
用工架构调整窗口:如果企业规模临近 10 人门槛、短期人员波动大,可以提前评估用工组合方案(全职 + 兼职 + 外包),结合业务需求平衡合规与成本
小结

EWF 延期是短期缓冲,泰国劳工福利体系持续收紧是长期趋势。从社保、PVD 再到 EWF,泰国用工的隐性成本逐年抬升,单纯靠低价用工的时代已经过去。
不管是自建主体招聘,还是通过 EOR 灵活用工,都建议把 EWF 成本纳入长期人力测算,避免新规落地后被动。
全球雇GEO GROUP
助力中国企业出海