有网友提问,请客吃饭、赠送客户礼品的费用,到底怎么报才合规?今天,小编为大家整理关于业务招待费的常见误区。
误区一:业务招待费按照发生额的60%可以全部扣除。
根据《中华人民共和国企业所得税法实施条例》第四十三条规定:企业发生的与生产经营活动有关的业务招待费支出按照发生额的60%扣除,但最高不得超过当年销售(营业)收入的5‰。
误区二:筹建期间由于销售收入为零,这种情况下的业务招待费支出不可以税前扣除。
根据《国家税务总局关于企业所得税应纳税所得额若干税务处理问题的公告》(国家税务总局公告2012年第15号)第五条规定:企业在筹建期间,发生的与筹办活动有关的业务招待费支出,可按实际发生额60%计入企业筹办费,并按有关规定在税前扣除。
误区三:企业在计算业务招待费扣除限额时,其销售收入额中不包含视同销售收入额。
根据《国家税务总局关于企业所得税执行中若干税务处理问题的通知》(国税函〔2009〕202号)第一条规定:业务招待费、广告费和业务宣传费等费用扣除限额时其销售(营业)收入额应包括《中华人民共和国企业所得税法实施条例》第二十五条规定的视同销售(营业)收入额。
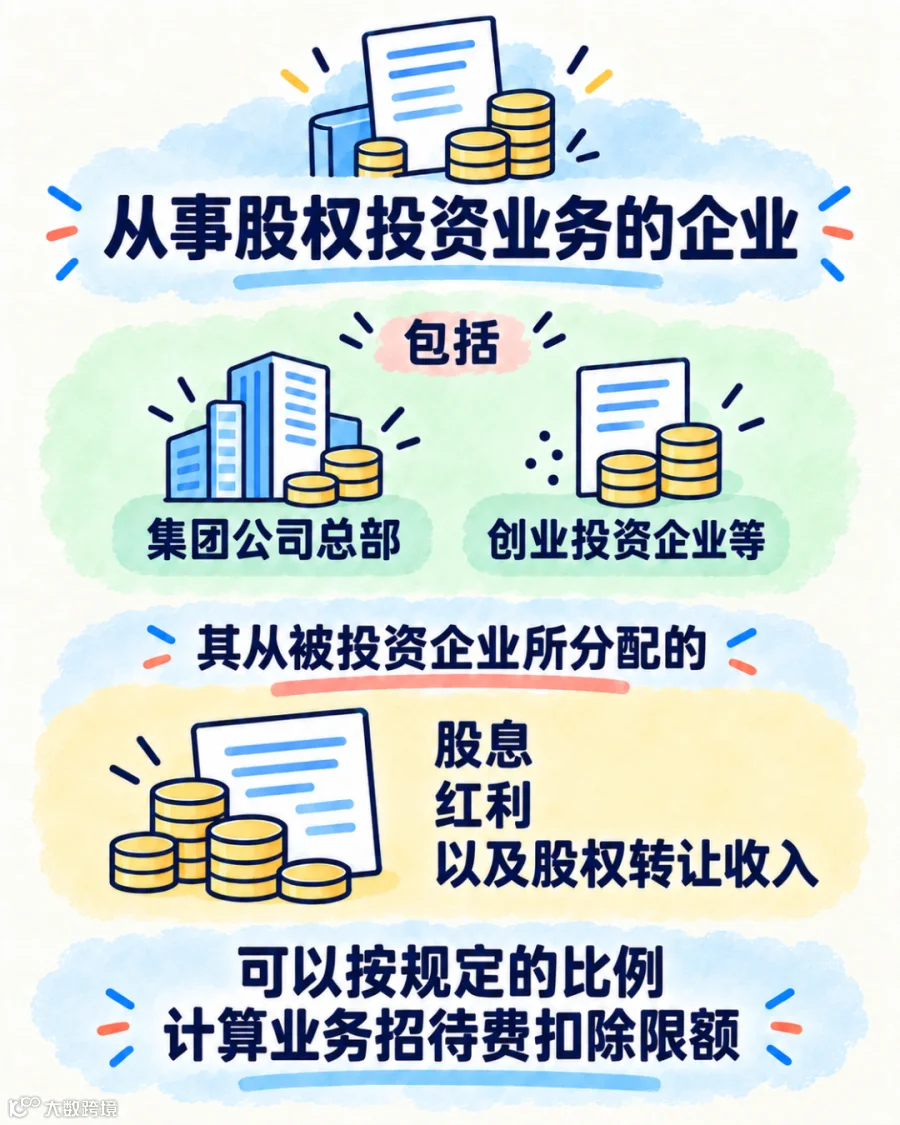
误区四:股权投资企业取得的股息、红利不可以计入业务招待费税前扣除计算基数。
根据《国家税务总局关于贯彻落实企业所得税法若干税收问题的通知》(国税函〔2010〕79号)第八条规定:对从事股权投资业务的企业(包括集团公司总部、创业投资企业等)其从被投资企业所分配的股息、红利以及股权转让收入,可以按规定的比例计算业务招待费扣除限额。
#业务招待费 #请客吃饭 #公司经营 #老板 #企业