


房地产财税学习平台
微信号:fdccspx(←长按复制)☀ 我们致力于房地产、建筑业财税公开课、内训、税务顾问、税收筹划等专业领域服务!欢迎您的加盟与合作!
——是您最值得信赖的房地产财税问题解决专家!
☞点击查看:《财税精英提升必修课》预约报名:13681007031(同V) 佟军老师
今年以来,一些房地产开发企业发布公告,披露其进行土地增值税清算申报时,成本分摊方式选择不恰当,导致少缴土地增值税。土地增值税清算中的成本分摊是一个关键且复杂的环节,必须遵循合理、合规的原则,将共同发生的成本准确分配至不同的清算单位或房产类型。其中,土地成本是最主要的成本项目。土地增值税暂行条例实施细则第九条规定,纳税人成片受让土地使用权后,分期分批开发、转让房地产的,其扣除项目金额的确定,可按转让土地使用权的面积占总面积的比例计算分摊,或按建筑面积计算分摊,也可按税务机关确认的其他方式计算分摊。
占地面积法 |
占地面积法是土地成本分配的法定方法之一,其基本原理是按“占地面积比例”分配土地成本。即某成本对象应分摊的土地成本=土地总成本×(该对象占地面积÷开发用地总面积)。其中,占地面积指建筑物底层外墙(含柱廊)外围水平投影面积(含地下室、半地下室等),总面积指可转让土地使用权的总面积(须扣除不可转让的公共设施用地,如道路、绿化等)。
对于一次性开发项目,该场景成本对象应分摊的土地成本=(成本对象占地面积÷全部成本对象总占地面积)×土地总成本。例如,A项目总占地面积1000平方米,开发一幢普通住宅(占地600平方米)和一幢商业用楼(占地400平方米),土地总成本1亿元。那么,普通住宅分摊成本=(600÷1000)×10000=6000(万元),商业用楼分摊成本=(400÷1000)×10000=4000(万元)。
对于分期开发项目,应首先分摊本期土地成本,本期土地成本=(本期全部成本对象占地面积÷开发用地总面积)×土地总成本,再分摊至全部成本对象,某一成本对象土地成本=(某一成本对象占地面积÷期内全部成本对象总占地面积)×本期土地成本。
例如,B项目分两期开发,总占地面积2000平方米,第一期开发普通住宅(占地800平方米)和商业用楼(占地600平方米),第二期开发商业用楼(占地600平方米),土地总成本1亿元。那么,第一期土地成本=(1400÷2000)×10000=7000(万元),第一期普通住宅土地成本=(800÷1400)×7000=4000(万元),第一期商业用楼土地成本=(600÷1400)×7000=3000(万元)。第二期土地成本=(600÷2000)×10000=3000(万元),全部由商业用楼承担。
对于独立占地的不同类型房地产,如普通住宅、别墅、商业房地产等,可直接按该类型总占地面积占项目总占地面积的比例分摊土地成本。例如,C项目总占地面积5000平方米,其中普通住宅占地3000平方米,别墅占地1000平方米,商业占地1000平方米,土地总成本1亿元。那么,普通住宅分摊成本=10000×(3000÷5000)=6000(万元);别墅分摊成本=10000×(1000÷5000)=2000(万元);商业分摊成本=10000×(1000÷5000)=2000(万元)。
建筑面积法 |
建筑面积法,是指按照已动工开发成本对象的建筑面积占开发用地总建筑面积的比例,进行土地成本分配,即按照房地产建筑面积占总建筑面积的比例,计算分摊取得土地使用权所支付的金额。
对于一次性开发的,按某一成本对象建筑面积占全部成本对象建筑面积的比例进行成本分配。即根据本期开发的建筑面积占总建筑面积的比例,计算本期开发项目取得土地使用权所支付的金额。
例如,D房地产开发公司取得甲地块土地使用权所支付的金额为2000万元,D公司在甲地块上修建一幢非普通住宅(建筑面积为20000平方米,并已出售完毕)和一幢写字楼(建筑面积为30000平方米,写字楼尚未转让)。假设非普通住宅按可售建筑面积占总可售建筑面积的比例分摊(建筑面积法),则非普通住宅应分摊的土地使用权金额为20000÷(20000+30000)×2000=800(万元)。
对于分期开发的,首先按本期成本对象建筑面积占开发用地计划建筑面积的比例进行分配,然后再按某一成本对象建筑面积占期内成本对象总建筑面积的比例进行分配。对于同一清算单位发生的扣除项目金额,原则上应按建筑面积法分摊。
例如,E房地产开发公司取得乙地块土地使用权所支付的金额为5000万元,E公司在乙地块上分两期修建非普通住宅,第一期修建非普通住宅(建筑面积为20000平方米),第二期修建非普通住宅(建筑面积为30000平方米)。假设非普通住宅按可售建筑面积占总可售建筑面积的比例分摊(建筑面积法),第一期非普通住宅应分摊的土地使用权金额为20000÷(20000+30000)×5000=2000(万元),第二期非普通住宅应分摊的土地使用权金额为30000÷(20000+30000)×5000=3000(万元)。
需要注意的是,采用建筑面积法进行成本分摊,需要先将占地相对独立(一般是指有道路、围墙等分隔)的不同明确占地区域开发建设的房地产,按该类型房地产实际占地面积占该项目房地产总占地面积的比例计算分摊土地成本;对于按可分割占地面积拆分后确定的混建的不同类型房地产,应当首先确定混建房屋占地的总土地成本,然后根据混建房屋中某一类型房地产建筑面积占该项目混建总建筑面积的比例分摊土地成本。
按照政策规定计算成本分摊 |
计算成本分摊比例的重要依据是项目的面积比例,面积数据包括两类文件:一是修建性详细规划图及相关规划文件,修建性详细规划图是整体项目规划最完整最直观的数据来源,是整体项目的平面规划图,有整体项目各方面的面积数据,是未取得最终房产测绘报告前预清算工作的计算依据。二是房屋建筑面积测绘报告,房屋建筑面积测绘报告系由当地房管部门出具的测绘报告,也是税务部门认定的土地增值税清算建筑面积数据来源,包含了清算单位内不同类型开发产品的面积数据,包括普通住宅、非普通住宅、商业、地下车库及公共配套设施的建筑面积数据。
企业在确定面积数据的同时,可按照政策规定选择合理的成本分摊方法。对于独立占地的不同类型房地产,企业可按照政策规定选择适用建筑面积法或占地面积法。对于开发业态比较单一的,如底商和住宅归属同一幢楼的,企业须结合建筑面积法分摊土地成本。需要注意的是,目前各地区对土地成本分摊方法有具体规定,企业须按照相关规定合规进行税务处理。
本文来源于中国税务报,作者:任善涛,作者单位:国家税务总局海安市税务局胡集税务分局。
分享20261029】
📑金税四期下的企业涉税风险全面自查实务操作手册.pdf
📑新值税法背景下所得税等10大高危风险与22个实务案例剖析.pdf
📑税务视角下的股权架构搭建与设计.pdf
📚全套财税干货资料,加微信进群即可领取|佟老师:13681007031

财税精英必修课
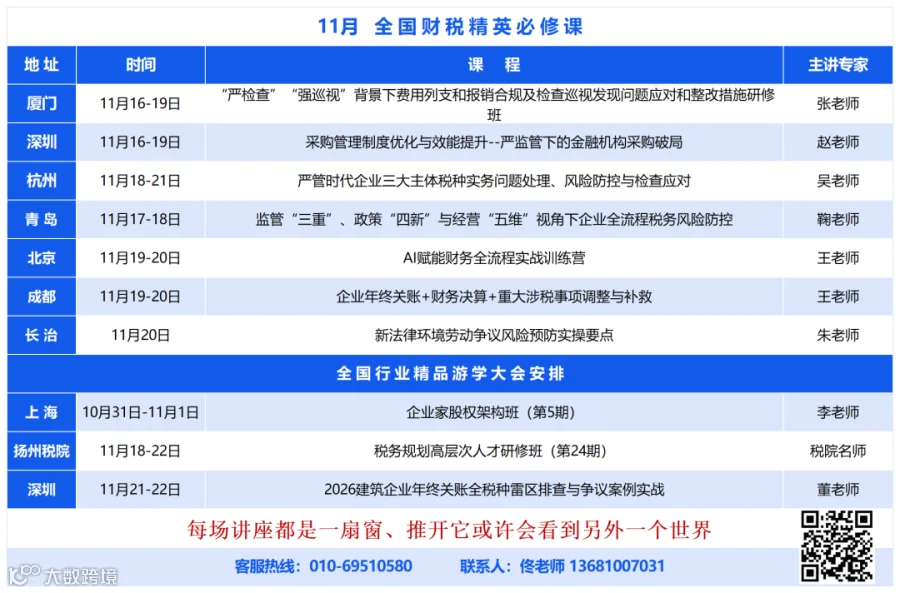
【深圳.10月30-31日】离岸信托税收新政&红筹架构搭建拆除
【上海.10月31-11月1日】企业家股权架构班
【成都.11月5-6日】建筑施工企业年终关账——全方位财税风险清零
【青岛.11月17-18日】监管 “三重”、政策“四新”与经营 “五维” 视角下企业全流程税务风险防控
【厦门.11月17-18日】“严检查”“强巡视”背景下费用列支和报销合规及检查巡视发现问题应对和整改措施研修班
【杭州.11月19-20日】严管时代金融业三大主体税种实务问题处理、风险防控与检查应对
【成都.11月19-20日】企业年终关账+财务决算+重大涉税事项调整与补救
【北京.11月19-20日】AI赋能财务全流程实战训练营
【扬州.11月18-22日】扬州税院“税务合规”高层次人才研修班
【深圳.11月21-22日】2026建筑企业年终关账全税种雷区排查与争议案例实战
【线上视频课程】离岸信托个税新政解读与合规税务合规新方法
【线上视频课程】企业最优合规策划技巧与涉税零风险管控
【线上视频课程】社税新政下企业薪社税差异拆解与民商法避险全攻略
【线上视频课程】AI财务官:AI+智能体—财务智能核算、分析与自动化工作流神奇构建
【线上视频课程】新政落地背景下企业年度汇算清缴实操与新纳税申报表填报技巧
【线上视频课程】土地增值税清算合规与风险防控训练营
【线上视频课程】合并财务报表实务操作技巧与难点解析
【线上视频课程】企业中高收入群体个税合规策划十大黄金法则与落地方案详解
【线上视频课程】增值税法及实施条例重大变化解析与应对
【线上视频课程】企业所得税汇缴实务中特殊疑难问题处理与税收风险控制
【线上视频课程】数电票时代企业增值税风险应对核心能力提升
【线上视频课程】房地产多税种政策梳理与企业所得税汇算清缴技巧攻略
【线上视频课程】企业破产重整中的税务合规处理及规划
【线上视频课程】房地产开发经营全程财税风险管控
【线上视频课程】大数据查税下房地产企业三大清算实操
【会员尊享课程】房地产企业年终关账自查调整与税务风险规避
【线上视频课程】土地增值税清算要点解析与税收策划
【线上视频课程】智慧税务时代企业票据风险管控
【线上视频课程】房地产企业股权涉税处理与税务风险防控
【线上视频课程】房地产企业三大税种的风险监管与控制
【会员尊享课程】房地产企业15大主要财税“痛点”与应对方法
【会员尊享课程】2022严征管下土地增值税新政策解析与清算实战应对及筹划策略专题班
【线上视频课程】房地产企业土地增值税政策解析暨清算审核
【线上视频课程】以数治税下房地产企业全生命周期发票涉税及会计账务处理实务专题
【线上视频课程】建筑业疑难税务问题、成本测算与税务筹划案例分析
【线上视频课程】严征管形势下房地产企业成本核算风险防范与税务规划
【线上视频课程】2021年以经营为导向的房地产财务复合管理人才训练营
【线上视频课程】2021年房地产企业全税种稽查应对与税负测算
【线上视频课程】房地产开发各环节“重特事项”会计核算与税务处理
【线上视频课程】建筑业财税疑难问题训练
【线上视频课程】8天学会:房地产建筑企业税企争议化解策略
【线上视频课程】6天玩转房地产开发项目全流程全税种税收筹划
【线上视频课程】7天玩转地产行业所得税汇算清缴及筹划
【线上视频课程】6天学透—土地增值税清算方法与技巧
【线上视频课程】6天成为--房地产企业开发项目税负测算与税务筹划高手
【线上视频课程】6天成为建筑行业财税实务处理及筹划精英特训营
【线上视频课程】 打造卓越地产企业税收政策运用实战高手训练营
房建企业财税专题系列培训课程,预约报名中...!
电 话:010-69510580,13681007031 佟军老师
房地产财税咨询:fdccspx 赶快关注吧!
温馨提示:如果您到现场学习不方便,可申请办理网上会员,让您在办公室,在家,就能轻松学到所有的房地产财税课程!
赞是一鼓励 | 分享是最好的支持

 点击阅读原文,超多精品课程等你加!!!