


|
01 |
【准入更新】暂停拉脱维亚2家牛肉企业、1家羊肉企业输华 |
|
02 |
乌拉圭22厂首批对华牛肉本周五启运 |
|
03 |
配额见底与供需重塑,进口牛肉定价逻辑如何演变 |
|
04 |
受强“厄尔尼诺”影响,巴西大豆产量或下降10% |
|
05 |
公布2027年货物出口配额总量 |
|
06 |
商务部:中秘自贸协定升级议定书11月1日正式生效 |
|
07 |
今日全国外三元生猪价格指数 |
|
08 |
今日全国白条猪肉价格指数 |
|
09 |
10月第4周生猪定点屠宰企业生猪收购和白条肉出厂价格情况 |
|
10 |
10月19日至25日猪肉零售价格小幅下降 |
【准入更新】暂停拉脱维亚2家牛肉企业、1家羊肉企业输华
近日,海关总署更新《符合评估审查要求的国家或地区输华肉类产品名单》,具体如下:
1. 暂停受理拉脱维亚2家牛肉企业(注册编码:A009143、A050394)自2026年10月29日(含)起启运的输华产品进口申报。




2. 暂停受理拉脱维亚1家羊肉企业(注册编码:A050394)自2026年10月29日(含)起启运的输华产品进口申报。


乌拉圭22厂首批对华牛肉本周五启运
事件回顾:
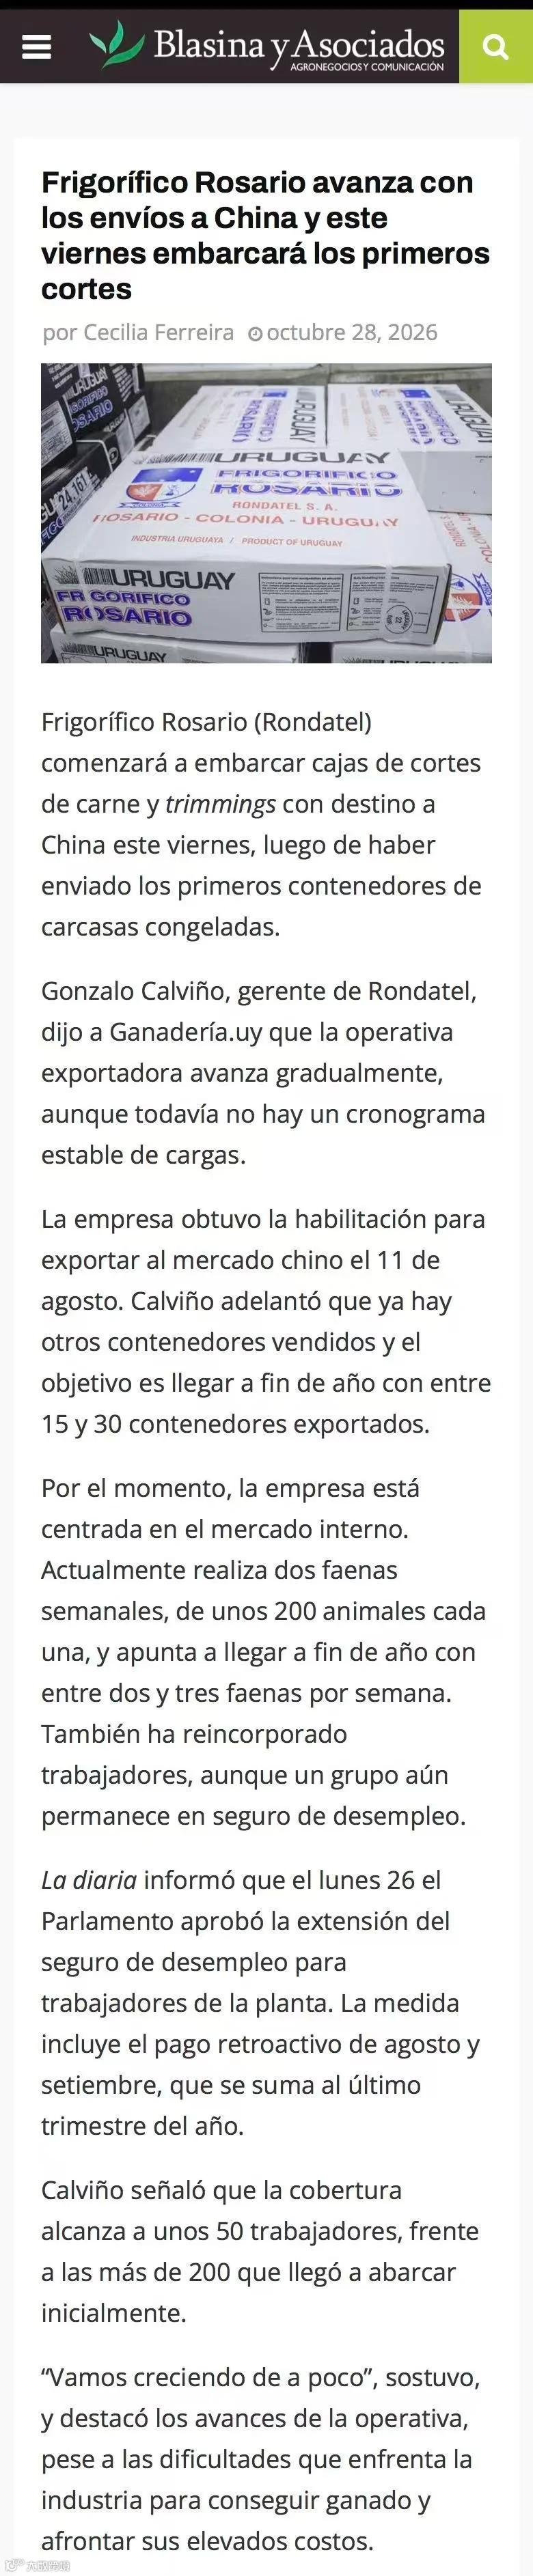
据乌拉圭媒体消息,自8月11日重获对华出口资质后,乌拉圭Rosario肉厂(22厂)复产计划逐步落地。继前期完成冷冻牛胴体发运后,该厂确认将于本周五装运首批箱装去骨牛肉。
目前,该厂仍以乌拉圭本土市场供应为主,每周屠宰两次(约400头),年底前计划提升至每周两到三次。对华出口方面,企业目标是年底前累计发运15至30个集装箱的牛肉。人员方面,部分工人已复工,议会批准延长剩余约50名待岗工人的失业保障,以缓解过渡期压力。
观点分析:
第一,复产动作务实,但规模仍需爬坡。22厂根据活牛采购和成本情况理性恢复产能。年底15-30柜的目标在中国进口大盘中体量较小,短期内仅能作为特定渠道补充货源,难以迅速形成规模化供应。
第二,南美供应链修复并非一蹴而就。22厂经理坦言,当前行业在获取活牛和控制成本方面仍面临困难。结合此前乌拉圭344厂、12厂还在接受中方药残审计,说明南美部分工厂在经历停产、整顿后,距离完全恢复稳定的对华供货能力仍有距离。
对国内进口商而言,22厂的逐步回归是货源多元化的积极信号,但现阶段建议以小批量试单为主,持续关注其实际屠宰上量和后续发运节奏,切勿盲目重仓。
消息来源:Blasina y Asociados
发布时间:2026年10月28日
声明:以上内容仅供参考,不做任何投资建议
配额见底与供需重塑,进口牛肉定价逻辑如何演变
2026年10月,进口牛肉市场步入“配额兑现”的实质性供给收缩期。随着澳大利亚、巴西配额相继耗尽,叠加国内能繁母牛产能深度去化,国内牛肉批发均价连上涨至74元/公斤关口。卓创资讯认为,尽管配额耗尽引发进口量断崖式下跌,但受制于高位库存及市场对2027年新配额周期的观望情绪,短期价格并未出现明显上涨趋势。预计四季度进口牛肉将进入“高成本与高库存博弈”阶段,而中长期来看,价格中枢易涨难跌。
1. 配额兑现,进口牛肉价格反预期震荡
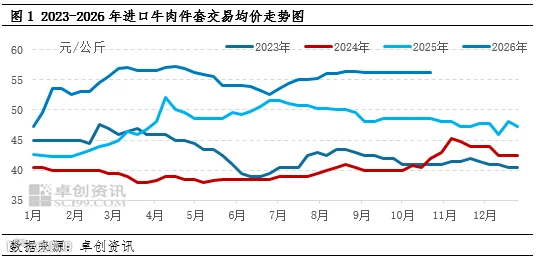
2026年以来,进口牛肉价格整体呈现“冲高—回落—再冲高”的阶梯式上行格局。上半年配额抢占阶段,进口商集中建仓,价格快速攀升;二季度受集中到港及消费淡季压制,价格高位回调;进入三季度,随着巴西配额逼近红线,贸易商惜售情绪升温,价格重拾涨势。进入10月配额正式耗尽后,进口牛肉价格并未如预期般上涨,而是呈现涨跌互现趋势。据卓创资讯数据监测,截至10月27日,进口巴西冻牛肉件套主流报价维持在53.50-58.00元/公斤。配额见底市场反预期而行,核心受制于两大因素:一是部分品类受港口库存压制,二是市场博弈情绪加剧,部分从业者对未来2027年新配额周期的定价存在观望,在买卖双方博弈下,短期价格缺乏上行的动力。
2. 配额消耗加速兑现,进口量呈现断崖式收缩
巴西、澳大利亚同步配额消耗完毕,进口总量下滑显著。当前巴西配额消耗率已达109%,澳大利亚达115%,配额外高达67%的综合税率导致进口量缩减。受此影响,据海关数据显示,9月中国牛肉进口量下降至15.18万吨,环比下降29.30%,同比下滑52.30%,创下近三年以来单月最低水平。1—9月累计进口约215.22万吨,同比变化不大,预计四季度实际到港量将同比差距明显。此外,阿根廷前9月配额执行约67%,剩余约16.7万吨;乌拉圭仅执行36%,剩余约20.9万吨;新西兰剩余超11.2万吨。尽管这些额度理论上可在四季度释放,但受制于其国内活牛存栏及发运节奏,难以在短期内完全填补巴西退出留下的缺口。预计10—12月到港量将维持低位,进口端对国内价格的平抑作用持续减弱。

3. 高库存压制冻品承压,但难阻国产活牛强势
2026上半年抢跑配额导致当前国内冻牛肉库存维持高位,但这一压力存在明显的“渠道错配”。高库存主要沉淀在港口及进口贸易环节,对应火锅、预制菜等B端加工渠道。据卓创资讯监测,自三季度以来,国内样本冻品库容率正式迎来由升转降的拐点。截至9月,不仅单月库存量下滑0.23%,更关键的是,受制于海外主产国配额耗尽,新增到港量已呈断崖式下跌,市场或呈现出“出库大于入库”的实质性去库特征。反观国产牛肉,主供商超、农贸市场及鲜品餐饮,热鲜与鲜销属性决定了其与进口冻品的差异,替代弹性偏低。即便冻品存量充足,也难以直接弥补国产活牛出栏的阶段性缺口。因此,高库存仅约束进口冻品的上行幅度,对国产活牛价格的压制微乎其微。真正驱动国产牛价的核心是产能实质性收缩。随着后续进口到货预期减弱,贸易商惜售挺价意愿增强,冻品库存更多转为“存量沉淀”,其对整体牛价的边际压制正加速弱化。

综合来看,进口牛肉市场已进入“配额见底、成本提升、供给断崖”的新阶段。短期看,四季度阿根廷、乌拉圭的剩余配额可形成一定边际补充,港口冻品库存也将对进口价格涨幅形成约束,短期进口牛肉价格以高位运行。但中长期看,巴西、澳大利亚配额消耗完毕,2027年配额重置前的“配额真空期”将持续压制进口总量,进口牛肉价格中枢易涨难跌。更重要的是,进口收缩与国内产能去化形成共振,国产牛肉的定价权正在经历系统性回归。卓创资讯预计,四季度进口牛肉件套价格运行区间在56—60元/公斤,国产牛肉价格则有望在供需紧平衡支撑下维持高位偏强态势。
消息来源:卓创资讯
发布时间:2026年10月28日
受强“厄尔尼诺”影响,巴西大豆产量或下降10%
巴西信用咨询机构Serasa Experian本周二(28日)发布研究报告预测,若受强“厄尔尼诺”现象影响导致减产,2026/27年度巴西大豆产量可能降至1.636亿吨,与中性情景相比减少约10%。
该预测基于巴西大豆种植区以往“厄尔尼诺”现象的发生记录。研究指出,若无减产影响,本季产量可达1.812亿吨。该预测假设种植面积较上一周期增加90万公顷(+1.8%),达到4990万公顷。
Serasa评估认为,中西部的大豆产区将遭受最大损失,其中马托格罗索州的损失可能达到970万吨,戈亚斯州则可能达到400万吨,因为这些地区可能因降雨不足和高温而遭受更严重的打击。
该研究发布之际,巴西多地的大豆播种工作在过去几周进展顺利,进度较去年同期有所提前,唯独南部地区因降雨过多而进展受限。根据AgRural周一公布的数据,截至上周四(22日),巴西已完成预计种植面积的40%。
Serasa Experian农业地理信息处理经理丹尼尔·德·奥利维拉表示,目前,“厄尔尼诺”的风险正开始从播种阶段“转移”到作物生长发育阶段。“当开始关注相关地区时,风险已不再在于播种本身,而在于降雨将如何分布……以确保种植者不会像我们在2023/24年度所见的那样面临产量下降。”他指出,种植户利用了10月下旬的时间播种大豆,使马托格罗索州的情况恢复了“正常”。“但风险尚未消除,我们尚无法断言26/27年度作物能完全免受本研究中讨论的这些影响。”他强调道,并提醒称,11月和12月主要产粮州的开花和结实期仍需气候条件配合。
Serasa援引巴西国家商品供应公司(Conab)的数据指出,在最近一次强“厄尔尼诺”现象期间,巴西的平均单产在2024年较2023年(当时出现弱“拉尼娜”现象)下降了8%以上,降至每公顷3282公斤。
Serasa指出,考虑到预计的产量损失,该行业可能面临330亿雷亚尔的亏损(该数字基于8月份的价格),并指出供应减少往往会推高价格,并影响市场交易条件。
另一方面,南里奥格兰德州产量可能增加550万吨,因为该州在“厄尔尼诺”年通常降雨量更大。
Serasa的最坏预测显示,巴西13个州将出现产量下降,而4个州可能略有增长。
除马托格罗索州和戈亚斯州外,塞拉萨还指出,在强“厄尔尼诺”导致减产的情景下,巴拉那州、圣保罗州、米纳斯吉拉斯州、南马托格罗索州、巴伊亚州、马拉尼昂州等地的产量也将下降。
消息来源:南美侨报网
发布时间:2026年10月28日
公布2027年货物出口配额总量
【发布单位】外贸司
【发布文号】商务部公告2026年第53号
【发文日期】2026年10月25日
依据相关法律法规,现公布2027年货物出口配额总量及配额管理有关事项如下:
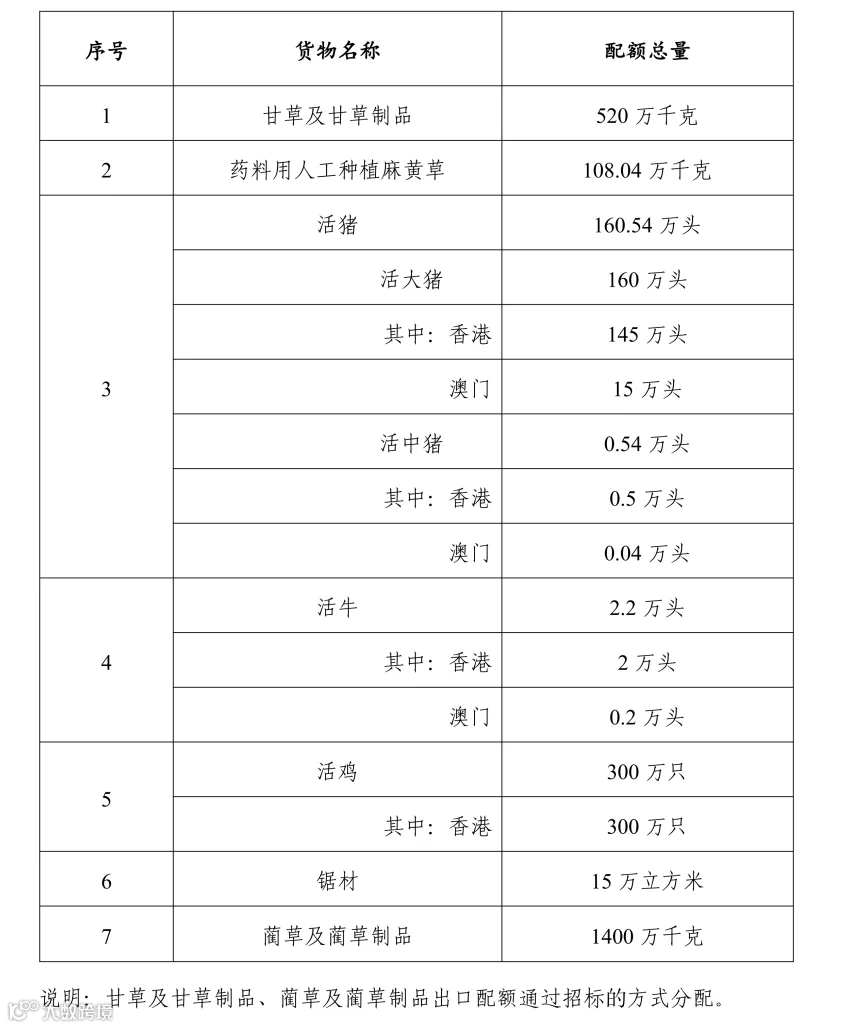
一、2027年,甘草及甘草制品、药料用人工种植麻黄草、活猪(对港澳)、活牛(对港澳)、活鸡(对香港)、锯材、蔺草及蔺草制品出口配额分别为520万千克、108.04万千克、160.54万头、2.2万头、300万只、15万立方米、1400万千克。
二、出口上述货物的对外贸易经营者应向商务部申请取得配额,凭配额证明文件或者配额招标中标证明文件申领《中华人民共和国出口许可证》,凭出口许可证向海关办理货物出口报关验放手续。
三、2027年出口配额(以招标方式分配的配额除外)申请时间自2026年11月1日起,至2026年11月15日止。申请人需将申请材料提交给所在地方的省级地方商务主管部门,由省级地方商务主管部门对申请材料进行核实并转报商务部。
四、商务部依法对受理的申请进行审查,于2026年12月15日前将配额分配给符合条件的申请人。
五、甘草及甘草制品、蔺草及蔺草制品出口配额通过招标的方式进行分配,有关申请的条件和程序等事项另予公布。
六、2027年继续暂停磷矿石、白银出口配额管理,实行出口许可证管理。符合条件的出口磷矿石或白银的对外贸易经营者,可凭有效的货物出口合同申领出口许可证(加工贸易项下出口白银按规定办理),凭出口许可证向海关办理货物出口报关验放手续。
七、本公告所称省级地方商务主管部门,是指各省、自治区、直辖市及计划单列市、新疆生产建设兵团商务主管部门。
附件:货物出口配额总量(2027年)
商 务 部
2026年10月25日
商务部:中秘自贸协定升级议定书11月1日正式生效
商务部10月29日举行例行新闻发布会。商务部新闻发言人黄玲介绍,中国秘鲁自贸协定于2009年4月签署,是我国与拉美国家签署的首个全面自贸协定。2018年11月,双方宣布启动中秘自贸协定升级谈判,并于2024年6月实质性完成,2024年11月双方正式签署中秘自贸协定升级议定书。
黄玲说,经过共同努力,双方目前均已完成各自国内批准程序,升级议定书将于11月1日正式生效。在当前国际形势下,这体现出两国共同维护多边主义和自由贸易的决心,升级议定书的实施将促进中秘经贸关系深入发展,丰富两国全面战略伙伴关系内涵,为双方企业创造更加有利的营商环境和贸易投资合作机会,给两国人民带来更多实际利益。
消息来源:国际商报
发布时间:2026年10月29日
今日全国外三元生猪价格指数
2026.10.29 综合指数值
9.28


消息来源:中国农业农村信息网
发布时间:2026年10月29日
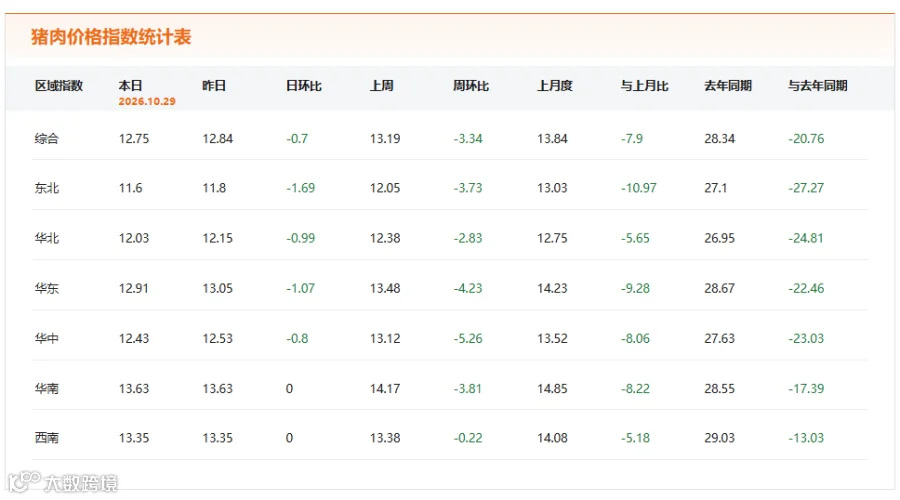
今日全国白条猪肉价格指数
2026.10.29 综合指数值
12.75

消息来源:中国农业农村信息网
发布时间:2026年10月29日
10月第4周生猪定点屠宰企业生猪收购和白条肉出厂价格情况
事件回顾:
据农业农村部监测,2026年10月19—25日,生猪定点屠宰企业生猪平均收购价格为11.42元/公斤,环比下降1.6%,同比下降13.1%。白条肉平均出厂价格为15.10元/公斤,环比下降1.3%,同比下降12.0%。
观点分析:
目前生猪市场正处于节后消费淡季与年底旺季启动前的“青黄不接”期。终端需求缺乏利好,屠宰企业走货不畅,只能通过持续压低收猪价格来转嫁成本压力。值得注意的是,生猪收购价跌幅(1.6%)大于白条肉出厂价跌幅(1.3%),说明屠宰端在尽量稳住肉价的同时,把更多的降价压力传导给了上游养殖端。当前11.42元的收购价,意味着养殖户的亏损面还在扩大,短期内建议保持理性出栏节奏,避免盲目压栏或恐慌抛售。
消息来源:农业农村部畜牧兽医局
发布时间:2026年10月28日
10月19日至25日猪肉零售价格小幅下降
事件回顾:
商务大数据显示,10月19日至25日,全国36个大中城市猪肉零售价格环比下降0.9%。东部地区猪肉价格降幅居前,其中福州、石家庄、深圳分别下降2.4%、2.1%和2.0%。
观点分析:
10月19日至25日,全国36个大中城市猪肉零售价格环比下降0.9%。东部地区降幅居前,福州、石家庄、深圳分别下降2.4%、2.1%和2.0%。
本周终端零售端跌幅(0.9%)小于屠宰端出厂价跌幅(1.3%),说明在消费疲软的淡季,零售商为了保证利润,并没有将上游的降价空间完全让渡给消费者。而东部沿海城市(如深圳、福州)跌幅超过2%,则反映出这些经济活跃地区肉类替代品(如牛羊肉、水产)供应丰富,进一步分流了猪肉需求。短期内,国内猪价供强需弱的格局难以扭转,进口猪肉的利润空间将被持续压缩,建议进口商谨慎控制拿货节奏。
消息来源:商务部市场运行和消费促进司
发布时间:2026年10月27日
本文内容来源于已标注的公开渠道,仅作信息分享不构成任何投资建议,用户应自行判断并承担风险,若涉及版权问题请及时联系我司处理。