

近两年来,越来越多环保企业开始重新审视工程业务。
无论是央国企、民企,大型企业还是中小企业,大家早已形成一个共识:工程的钱越来越难挣。
于是,从技术服务、核心设备到产品化,越来越多企业开始探索一条比工程更轻的路。
但从做工程到卖技术、卖产品、卖服务,并不只是换一种业务形态。
真正把技术变成一门可持续的生意,需要企业重新建立产品、交付、服务和持续收费的能力。
这也意味着一场更深的能力升级。
进入存量时代,当越来越多的行业需求从工程转向技术、产品和服务,环保企业究竟该如何完成这场能力升级?
基于青山研究院的调研与研究积累,本文就这一问题作进一步探讨,希望为行业提供一些参考。
卖的是技术
为什么最后还是做成了工程
一份完整的工艺包,可以包含设计基础、物料平衡、流程图、设备表、控制逻辑、能耗药耗和性能保证。
把多年经验从人脑搬进文件,当然是产品化的重要一步。
但在环保行业,技术可以写清楚,项目责任却很难切干净。
一套系统最终能否达标,很少只由核心工艺决定。进水水质、废物成分、上游生产波动、土建设计、通用设备质量、仪控逻辑、人员操作和检维修,都会改变结果。
技术方可以规定反应器怎么设计、关键参数怎么控制,却无法保证来料始终处于设计区间、土建完全按图施工、通用设备没有质量问题、操作人员严格执行规程。
一旦系统不达标,业主也很少接受“核心工艺没有问题,只是其他环节出了问题”这样的解释。
环保行业有个很扎心的现实:
谁最懂核心技术,谁往往最后被叫回来兜底。
于是,设计费收完了,还要参加设备选型;设备交付了,还要驻场调试;调试结束了,还要陪着性能考核;项目迟迟不能验收,回款也跟着停在那里。
名义上卖的是工艺、设备或服务,经营结果却仍受土建进度、系统接口、项目验收和客户信用支配。
这正是行业最常见的错配:按技术收费,按项目负责。
金达莱的数据把这种反差呈现得很清楚。其 FMBR 工艺具备流程缩短、高度集成和标准化生产等特征,2025 年主营业务毛利率达到 58.78%;但同期营业收入约 3.20 亿元,同比下降 21.74%,运营项目仍会受到财政支付、实际水量和合同价格变化影响。
高毛利说明技术有价值,但只要收入仍落在具体项目和合同上,增长、现金流和风险就不会因为“标准化”三个字自动改善。
工艺包因此有两层产品化:
第一层,是把技术做成可以重复设计的标准核心;
第二层,是把客户结果做成可以配置、可以验收、可以定价的合同边界。
行业普遍重视第一层,真正决定商业模式的却是第二层。
技术想单独挣钱
必须有人接住工程
技术并非只能通过总包兑现,但它想脱离原厂亲自下场,必须有人接住交付责任。
苏伊士、Nereda 和 Ecolab,代表了三种不同路径。
1、复杂工业场景:把技术嵌进长期服务
2002 年起,苏伊士在上海化学工业区提供综合供水和污水处理服务,覆盖工业水、生活水、脱盐水及污水收集处理,污水处理能力为 44,500 立方米/日,工业水供应能力为 30 万立方米/日。

上海化学工业区工业设施现场。图源:苏伊士。
这个案例的核心,不是某项工艺被许可给园区,而是一套嵌入现场的系统服务:合资合作、共同投资、长期合同、本地研发、持续运营和实时监测,被装进同一段客户关系。
化工园区来水来自不同企业,水质与负荷随生产变化,供水、污水、脱盐水和应急系统彼此关联。客户真正购买的不是流程图,而是生产不能停、排放不能越线、出了问题有人持续协调。
在这类场景中,技术价值与长期责任本来就难以彻底切开。
技术的钱没有消失,只是被拆进投资、运营、研发和长期服务收入中。
2、可复制场景:用交付生态承接授权
Royal HaskoningDHV 的 Nereda 好氧颗粒污泥技术,形成了更接近纯许可的模式。
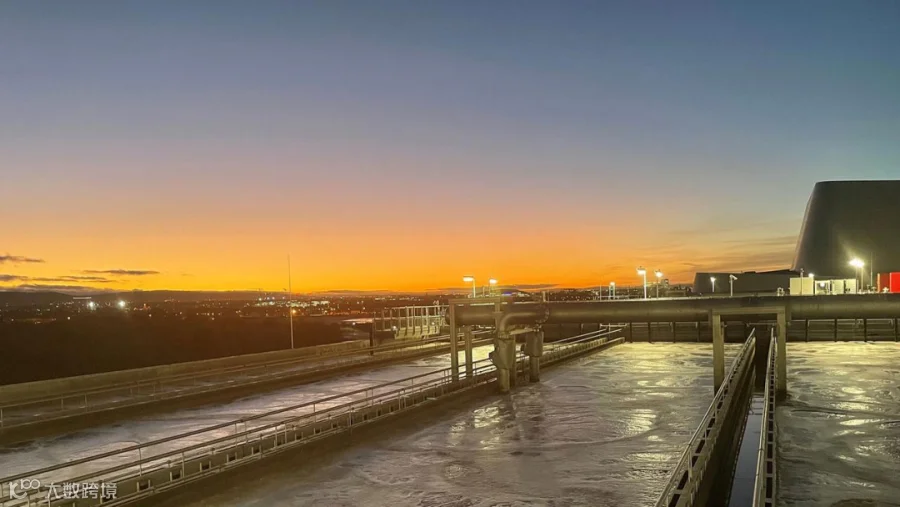
2017 年,爱尔兰都柏林 Ringsend 污水处理厂 Nereda 工艺验证现场。图源:Haskoning。
其 2020 年年报披露,当时技术社区拥有 13 家被许可方和 5 家优选供应商,84 座工厂正在运营或建设,覆盖 21 个国家。
这套模式能够扩张,不是因为原厂只交付了一纸专利,而是因为技术外围形成了制度化网络:参考项目证明结果,被许可方承担本地设计和市场进入,优选供应商控制关键设备,统一方法和培训保证知识转移。
纯授权不是不做工程,而是把工程交给另一套体系来完成。它真正转移的,不是技术,而是交付和责任。
它成立的前提是:处理对象足够稳定,性能可以明确验证;本地伙伴能够接住集成责任;原厂仍能控制知识产权、关键设备和技术服务;客户也愿意为全生命周期价值付费。
如果每个项目最后仍要原厂驻场救火,所谓授权,不过是把工程成本藏到了合同之外。
3、持续运行场景:用耗材、数据和服务形成复购
Ecolab/Nalco 代表了另一条路径。
Ecolab 2025 年度财报显示,公司产品和设备销售额约为 126 亿美元,服务和租赁销售额约为 35 亿美元。
成熟的持续服务公司并没有脱离产品。化学品、树脂、耗材和设备,是进入客户现场的物理入口;现场人员负责安装、维修和过程优化;监测数据持续识别腐蚀、结垢和水质变化。
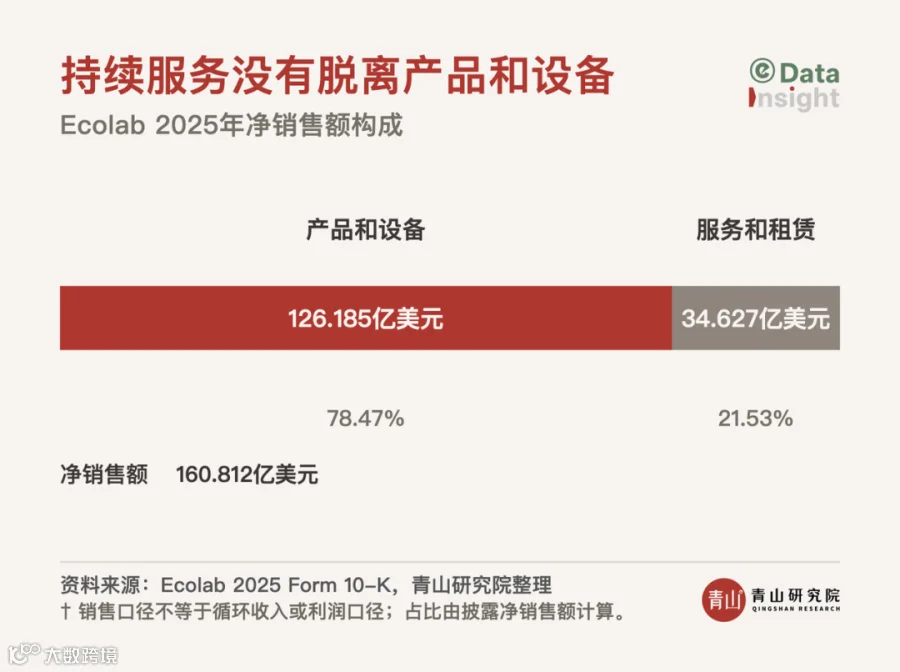
客户表面上购买的是药剂和服务工时,真正购买的却是少停机、少结垢、少用水和稳定产品质量。
因此,复购并不是耗材的天然属性。只有效果可以监测、改善可以归因、客户损失足够高,供应商才有机会把收费从“每吨药剂多少钱”转向“为客户避免了多少损失”。
耗材只是收费入口,服务和数据才是真正的复购机制。
这三种路径看似不同,本质上都在做同一件事:重新组织责任。
复杂现场由长期运营承接,本地交付由许可生态承接,持续优化由产品、数据和服务共同承接。
工程能力没有消失,只是不再全部集中在技术公司内部。

没有最轻的模式
只有能收费的责任位置
纯许可、标准产品、成套工程和长期服务,没有哪一种天然更高级。
纯许可资本占用低,却要求企业拥有更强的标准、认证、培训和生态控制能力。
标准产品适合功能可独立验收的场景,但如果性能只能等全系统投运后判断,单机合同仍会被总体验收牵制。
EPC 是客户购买的一方总责和接口管理。问题不在“重”,而在设计变更、上游波动、验收延误和付款周期是否已经进入报价。
长期运营能够形成复购和数据,也会把人员、备件、价格波动与客户信用长期留在合同里。
景津装备 2025 年的业务结构很有代表性:压滤机整机收入约 36.96 亿元,配件约 10.27 亿元,配套装备约 10.29 亿元;三者毛利率分别约为 21.06%、37.08%和 12.55%。
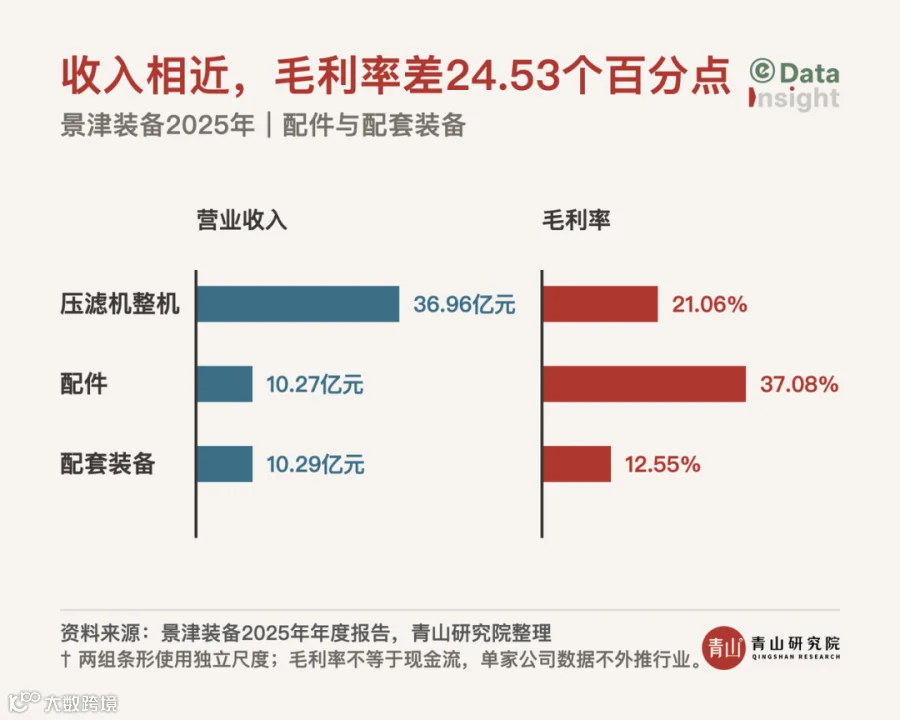
同一家公司、同一技术底座,进入不同交易形态,就是不同的生意。
配件建立在装机和消耗之上,功能与责任边界更清楚,毛利率更高;配套装备接口更多、交付链条更长,收入增长更快,毛利率反而更低。
这说明,“技术的钱”是否好挣,从来不由合同名称决定,而由收费能否覆盖实际责任决定。
环保企业真正吃亏的,不是业务太重,而是收费边界比责任边界窄。
收的是设备的钱,干的是系统的活;
收的是服务费,背的是运营结果;
收的是授权费,最后却成了项目现场的救火队。
模式选择的目标,不是简单地从“重”变“轻”,而是找到企业最能控制、客户也愿意付费的责任位置。

当前阶段
环保技术商业化要走四步
对多数中国环保企业而言,从项目公司一步跳到纯授权公司并不现实。
应用场景仍然分散,客户购买的仍是最终结果,本地合作伙伴的交付能力也参差不齐。
这也意味着,企业越急着退出现场,失控的责任越容易重新倒流回来。
当前阶段更现实的路径,不是先把业务做“轻”,而是逐步把技术变成可复制的经营资产。
第一步,不卖裸技术,先卖“最小结果单元”
工艺包太轻,EPC 又太重。两者之间,更适合技术公司的形态,是把核心工艺、关键设备、控制逻辑和必要的调试服务,组合成一个能够独立验收的功能单元。
关键不在于包含多少设备,而在于四件事能否说清楚:输入条件是什么、企业负责哪些接口、承诺什么结果、最终如何验收。
技术公司退出工程的第一步,不是彻底不下场,而是只为自己能够控制的结果下场。
第二步,不必消灭非标,但要把非标关进配置表
环保项目很难完全标准化,但差异可以被限制。
企业需要把业务拆成三部分:固定不变的技术核心、可以选型的配置模块,以及必须重新试验和设计的例外场景。
能够配置的,不再重新设计;超出适用边界的,必须重新试验、重新报价。客户提出的特殊要求,只能选择拒绝、加价,或者沉淀为新的标准选项。
产品化不是让项目没有例外,而是让例外不再悄悄吃掉利润。
第三步,先做交付体系,再谈技术授权
授权的前提不是拥有专利,而是技术离开原厂以后,仍然能够被稳定实施。
企业需要建立参考项目、设计手册、关键设备清单、合作伙伴认证、设计审查节点和统一调试规则。合作伙伴也不能只是销售渠道,而要真正接住设计、集成和现场交付。
如果项目顺利时伙伴拿走收入,项目出问题时原厂回来救火,所谓授权只是把工程成本藏到了合同之外。
授权不是少做交付,而是换一种方式控制交付。
第四步,不只计算单项目毛利,更要经营装机量
技术商业化初期,第一批项目很难完全摆脱工程。真正重要的,是项目结束后企业留下了什么。
是标准参数和运行数据,是可以持续销售的核心设备,是耗材、配件和软件入口,还是一批能够独立交付的合作伙伴?
有质量的装机量,会带来备件、耗材、升级改造、远程诊断和持续服务。企业的收入也会逐渐从依赖下一次招标,转向经营已有客户和已有设备。
判断一个项目的价值,不能只看当期毛利,还要看它是否让下一单更容易、后续收入更清楚。
这四步构成了一条更贴合当前行业现实的路径:
先用项目验证技术,再固化最小结果单元;把差异装进配置体系,再把交付能力复制给伙伴;最后依靠装机量和持续服务,形成长期复利。
当前阶段,环保技术公司的“轻”,不是少干活,而是每做一个项目,都少增加一点新责任,多沉淀一点可复制资产。

技术的钱
本质上是结果责任的钱
环保行业做了这么多年产品化,一个越来越清楚的事实是:技术可以从工程里拆出来,结果责任却没那么容易。
一套工艺能不能单独卖,一台设备能不能独立验收,一项服务能不能持续收费,背后其实是同一个问题——企业收的钱,和最后要负责的结果,到底是不是一回事。
这或许也是环保技术最难商业化的地方。
很多时候,不是技术不值钱,而是只收了一段技术的钱,却背上了整个项目的责任。
但换个角度看,行业走到今天,真正有价值的技术也正在重新被定义。
未来更值钱的,可能不只是某项领先的工艺,而是谁能把技术变成稳定的结果,再把这个结果做成可以复制的生意。
当越来越多的经验不再依赖项目救火,越来越多的责任能够被产品、标准和伙伴接住,“技术的钱”才会真正从工程里长出来。
到那时,技术不再只是拿项目的敲门砖,而会成为一门独立的生意。

⨠ 关注《青山产业评论》 持续获取更多关于环保产业趋势、企业经营、市场机会与海外动态的一线观察!

© 2026 青山研究院 版权所有