

香港强积金迎来重磅升级,首阶段「全自由行」定于 2026 年 12 月 21 日正式上线。这次不再只是能转走自己缴纳的那部分,符合资格的打工者,连雇主代缴的强制供款也能一并迁出,真正实现强积金账户全额自主调配。改革建立在 2025 年强积金对冲安排取消的基础上,但积金局也提醒:这是长期养老投资,别为转而转。

⚠️免责:本文内容源自香港积金局公开信息整理,仅作政策科普,不构成任何投资建议,强积金投资存在市场波动风险。
一、「半自由行」升级「全自由行」,这一步走了 14 年
早在 2012 年,积金局便推出了强积金「半自由行」(雇员自选安排),允许雇员把自己缴纳的供款,迁入自选强积金计划。据积金局公开数据,截至 2026 年 9 月,这项安排累计转移申请已突破 110 万宗,涉及资金规模约 590 亿港元,被大量打工人频繁使用。
而这一次「全自由行」,正是承接 2025 年 5 月 1 日强积金对冲安排正式取消之后,制度层面的进一步推进。
过去,对冲机制允许雇主用强积金的雇主供款部分,抵扣遣散费、长期服务金。对冲取消后,雇员对雇主供款的权益得到固化,这才为「全自由行」铺平了道路。
新规要点,一句话说透:每个公历年,符合资格的雇员有一次机会,把雇主强制供款的全部金额,从雇主绑定的强积金计划,整体迁入自己选定的个人账户。

实操上有几种玩法:
-
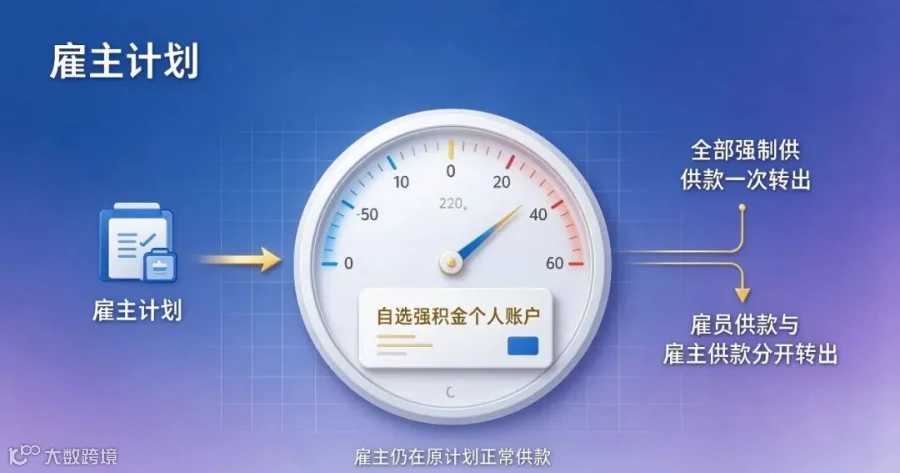
现职累积的全部强制供款(雇员 + 雇主),可整体一次性迁入自选计划; -
也可以拆分处理,雇员供款、雇主供款分开放进不同计划; -
全程不影响雇主的缴交义务 —— 雇主依旧在原计划正常缴纳双方强制供款,只是缴进来之后,雇员有权把资金转走。
二、分两阶段推进,首阶段谁有资格?
「全自由行」并非一次性对全体成员开放,而是分两步走,既为系统降压,也兼顾旧法律遗留问题。
✅ 首阶段|2026 年 12 月 21 日启动覆盖约 100 万名雇员,判定标准为:2025 年 5 月 1 日及以后入职,或有过转职记录的人群。此后新入职的毕业生、发生转职的打工者,会陆续纳入资格范围。
办理时间与渠道:
-
2026 年 12 月 21 日 —31 日:可提交属于 2026 年度的转移申请; -
2027 年 1 月 1 日起:办理 2027 年度转移; -
所有转移业务,统一通过「积金易(eMPF)」电子平台线上办理。
⏳ 次阶段|待后续立法修订后实施面向 2025 年 5 月 1 日之前就已在职的老员工。这批人的雇主供款,仍保留用于对冲 2025 年 5 月 1 日之前服务年期的遣散费、长期服务金的法定可能性,须待配套法例修订理顺遗留安排后,才会开放「全自由行」权限。换言之,老员工暂时还动不了雇主供款部分,需等待下一阶段政策落地。
三、冷思考:选权在你,但别「为转而转」

积金局主席刘麦嘉轩特别提醒市场参与者:强积金本质是退休养老长线投资,切忌「为转而转」,不要频繁操作转移账户。
在动用「全自由行」权限前,建议综合对比多计划的关键维度:
-
基金过往长期业绩表现; -
各项管理、行政收费水平; -
基金风险等级、资产配置; -
结合自身年龄、人生阶段、风险承受能力,匹配适合的投资方案。
频繁更换计划,不仅推高操作成本,一旦选错高波动基金,还会放大养老资产的投资亏损风险。拥有转移选择权,不等于要频繁使用这项权利。
写在最后
「全自由行」的意义,是把强积金账户的掌控权交还到打工者手中。雇员不再被动接受雇主选定的方案,可以自主挑选费率更低、产品更贴合自己的计划。但权限上去了,也意味着个人要承担更多选择责任 —— 理性对比、谨慎操作,才能用好这波改革红利。