搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
11月30日倒计时,海外公司年审你排好了吗?
>
11月30日倒计时,海外公司年审你排好了吗?
司盟海外服务
2026-10-28
7
导读:每年10月底,手头同时持有香港、BVI、新加坡公司的负责人都会收到不少续牌提醒。
每年10月底,手头同时持有
香港
、BVI、
新加坡
公司的负责人都会收到不少续牌提醒。但提醒归提醒,哪一条线先到、哪一条线最要命,很少有人能立刻说清。
📌
先把结论说清楚
如果你注册在英属维尔京群岛的公司属于年度许可费下半年档,11月30日前必须完成缴纳,逾期会进入累进附加费区间;香港公司只要错过成立周年日后42天窗口,附加费会立刻产生。现在最该做的不是逐家公司翻
邮件
,而是先按属地建一张截止日历,把11月30日前到期的BVI年费、新加坡预估应税所得和泰国企业所得税申报排进同一条
时间
轴。多等一周,可能就从附加费档滑向异常名录。
多属地年审,先按属地建日历,别按公司数着办
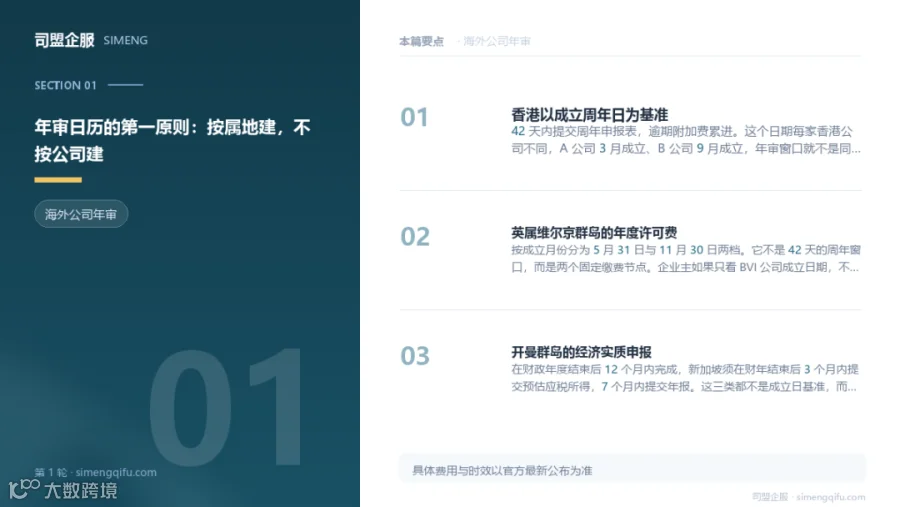
很多企业主习惯一家公司一家公司处理年审,香港做完做BVI,再做开曼。这个顺序看起来顺,实则把不同属地的截止线混在流程里。不同属地没有统一日历,财务年度、成立周年日、政府固定日期交错,靠人工记忆必然漏。多属地年审的第一原则是“按属地建日历”,而不是按公司建日历。因为同一属地的规则对所有公司一致,BVI所有公司都面对5月31日和11月30日两档,而香港每家公司周年日不同。按属地建日历,能先锁定固定节点,再填充周年日变量。不这么做,就会出现“今天处理A公司,明天想起B公司,但BVI的11月30日已经被遗忘”。
◆
BVI年度许可费两档固定,现在正处11月30日档倒计时。如果公司成立月份落在下半年对应档期,11月30日前必须处理。逾期许可费会累进上涨,且政府会以未缴费为由启动合规审查。现在还能做的是当天调出
公司注册
月份,判断属于哪一档,而不是把BVI和香港的节点混在一个待办里。这个动作花不了半小时,但能直接决定未来一个月要不要加急。
◆
香港周年日每家公司不同,必须单独录入。以成立周年日为基准,42天内提交周年申报表,逾期附加费随拖延时间增加。如果多个香港公司周年日分散,就要在日历上标出每个周年日加42天的截止线,而不是笼统写“香港年审”。有些公司周年日撞在1月或4月,有些撞在10月,统一写会导致前面的过期了后面的还没到,完全失去提醒意义。
◆
结账日统一可以集中申报,但要提前核对文件。各属地结账日可统一,统一后申报节点集中,方便一次性核对材料。但集中也意味着那段时间内文件准备和缴费必须同时推进,建议在结账日统一前先确认代理能覆盖多个属地的提交能力,否则集中期反而成为拥堵点。统一结账日适合公司数量在5家以上、跨3个以上属地的企业,数量少反而没必要改动原有节奏。
多属地年审,先按属地建日历,别按公司数着办
~~~~~
四个属地时限差异大,漏掉一个就可能滑档
不同属地给的宽限期差异明显。开曼经济实质申报有12个月,新加坡预估应税所得只有3个月,泰国财务报表5个月、企业所得税150天。看起来各有各的节奏,但对企业主来说,真正要关注的是“哪个时限一旦错过就没有补救窗口”。开曼12个月看着长,但经济实质申报填错或漏报,会直接影响公司状态;新加坡3个月的预估应税所得如果错过,可能产生罚金并影响税务评级。不能只记一个最晚的期限,必须把每个属地的最早触发点挑出来,那才是真正的风险点。
◆
开曼12个月不是“能拖12个月”,而是要在财政年度结束后12个月内完成经济实质申报。因为申报内容涉及公司该财年的实际运营
活动
,需要提前整理业务证据。如果等到第11个月才开始,极易因资料不全而申报不实。建议财年结束当月就启动资料收集,申报表至少在截止前两个月交给复核人看一遍,不要让12个月的期限变成“最后一个月熬夜补”。
◆
新加坡财年后3个月提交预估应税所得,7个月提交年报。这两个节点一头一尾,很多企业只记“7个月年报”,把预估税漏掉。预估应税所得不交,后续年报再准也会被税务系统标记为迟报。3个月的窗口并不宽松,尤其跨年财年结束时正撞
节假日
,要提前安排。如果公司财年在12月31日结束,预估税截止就是次年3月31日,正好和国内年审季叠加,资源冲突时这条线最容易被牺牲。
◆
泰国财务报表5个月内提交、企业所得税150天内申报。泰国这两条线并行,不是替代关系。有企业误以为交了报表等于申报所得税,结果150天那条线过期。两条线都要分别进日历,谁依赖谁补都不成立。泰国税务局的罚则按逾期天数计算,不是一次性固定罚款,拖得越久成本越高,而且连续迟报会影响公司税务信用,后续退税和资质申请都可能被卡。
四个属地时限差异大,漏掉一个就可能滑档
~~~~~
交接断档和材料缺口,比逾期更隐蔽
很多年审逾期不是企业主不知道截止日,而是代理商交接时把上一期回执弄丢了。年审材料通常包括董事股东名册、注册证书、上一期回执与缴费凭证。其中“上一期回执”最容易断档,因为它是证明上一期已完成的单一凭证,新代理没有它就只能向旧代理追讨,而旧代理若已终止
服务
,就变成死结。地址与秘书任一空缺也会直接影响文件送达,政府通知收不到,等于在不知情的情况下错过时限。这两类问题都不在明面上,没有经验的企业主往往要等逾期通知来了才意识到。
◆
交接清单必须单独列“上一期回执”。不要只交接注册证书和名册。注册证书可以补,回执补起来要等旧代理或政府存档,时间不可控。若旧代理不配合,可能要花数周才拿到,这期间截止线可能已经过了。所以交接当日就要求旧代理提供上一期回执的原件或清晰扫描件,并确认新代理已经收到,否则后续年审会卡在材料关。
◆
注册地址和秘书空缺是隐形断点。政府文件寄到注册地址,秘书负责接收和提醒。如果地址失联或秘书停职,哪怕企业主自己记得年审,也收不到官方信函,错过补正通知。只要发现地址或秘书有变化,先更新再谈年审,不要以为“反正没人找我就是没问题”。有些属地把通知寄到注册地址后视为已送达,未收件不构成免责理由。
◆
四类材料按“能否补办”分级管理。董事股东名册和注册证书可补,缴费凭证可查流水,但上一期回执没有替代品。所以优先确认回执,再核其他。若确实丢失,立即联系签发地代理或登记处,别等到年审当天才发现。材料分级不是为了让企业主放松,而是把有限时间花在最难补的东西上,回执就是那个最难补的。
交接断档和材料缺口,比逾期更隐蔽
~~~~~
年审不是审计,逾期后果三档,别混着处理
一个常见误区是把年审与审计混为一谈。年审保的是主体存续,公司必须在政府登记处保持“活跃”状态;审计保的是报表可信,是财务数据的第三方鉴证。有些企业主以为做了审计就等于年审,结果政府那边查到主体状态异常。逾期后果分三档:第一档是附加费,只要在宽限边缘就可能触发;第二档是列入异常名录,虽然还能补救但已经影响银行账户和股东信心;第三档是主体被除名,公司不再具有法律人格,资产和牌照都可能被冻结。这个递进关系意味着越晚处理,恢复成本越高。
◆
年审和审计要分开建任务。年审铁定每年一次,审计不一定或频率不同,而且服务方也可能不同。把两者写在一张任务单上容易互相替代,实际是两套交付物。建议分别委托或至少分别确认完成凭证。如果同一家服务商两者都做,也要在合同和交付清单里分成两条线,不要只签一个“年度合规服务包”就以为都覆盖了。
◆
附加费不是最坏结果,异常名录才是分水岭。进入异常名录后,公司仍可拯救,但需要做恢复申请,期间可能无法正常开户、变更、
融资
。很多企业主直到银行通知账户受限才发现,此时已从第一档滑到第二档。要避免滑档,年审节点当天就不能只“记得”,要“已完成”。异常名录有公示效果,合作伙伴一查便知,商业信誉损失无法用补交附加费弥补。
◆
主体被除名后资产处置很麻烦。除名意味着公司不再有权处置银行资产、签订合同、持有物业。恢复除名公司手续复杂且耗时,有些属地恢复后仍留有记录。所以除名是不可接受的,必须在第二档出现时立即处理。企业主应建立每季度一次的状态核查,不依赖年度节点,这样才能在异常名录阶段就介入,而不是等到除名通知。
司盟企服持有双 TCSP 牌照(TC005588 / TC010743),21 年累计服务100 万+ 企业,覆盖中国香港 /
深圳
坂田 / 深圳石岩 / 湖南
长沙
四地,官网 simengqifu.com。
Q:香港公司年审逾期了,附加费怎么算?
A:香港公司须在成立周年日后42天内提交周年申报表,逾期即产生附加费,具体金额随逾期时间累进。官方按逾期天数区间收取,时间越长费用越高。建议发现逾期当天先补交申报表,再确认附加费金额,不要继续拖延。
Q:BVI年度许可费两档怎么判断自己属于哪一档?
A:英属维尔京群岛年度许可费按成立月份分为5月31日与11月30日两档。公司具体属于哪一档,要看政府登记的成立日期。如果成立月份对应下半年档期,许可费应在11月30日前缴纳。调出注册证书上的成立日期即可判断,拿不准可让服务商向注册处核实。
Q:开曼经济实质申报有时间宽限吗?
A:须在财政年度结束后12个月内完成,没有额外宽限。这个12个月是法定期限,过期即构成不合规。但实际操作中要预留资料整理和申报表复核时间,不宜等到期限最后一个月才开始准备。
Q:新加坡的预估应税所得和年报可以一起交吗?
A:不可以。预估应税所得须在财年结束后3个月内提交,年报须在财年结束后7个月内提交。两者时间节点不同,提交对象和内容也不同。只交年报不会覆盖预估应税所得,漏掉预估税会留下迟报记录。
Q:代理交接时最该注意什么?
A:最该确认上一期回执是否在交接清单里。注册证书、名册可以补,上一期回执要重新取得费时且依赖旧代理配合。交接当日应核对回执原件或清晰扫描件,并确认新代理已经收到,否则后续年审可能因缺少凭证而停滞。
~~~~~
资料来源与更新说明
本文涉及的政策与流程依据以下公开信息整理,核实情况如下:
◆
香港公司注册处现行指引:周年申报表须于公司成立周年日后42日内提交,逾期按时间累进征收附加费(未列明具体文号,以官网公布为准)。
◆
英属维尔京群岛金融服务委员会关于年度许可费缴纳期限的现行安排:按成立月份分为5月31日与11月30日两档(未列明具体文号)。
◆
开曼群岛税务信息局关于经济实质申报须在财政年度结束后12个月内完成的规定(未列明具体文号)。
◆
新加坡国内税务局关于财年结束后3个月内提交预估应税所得、7个月内提交年报的规定(未列明具体文号)。
◆
泰国税务局关于财务报表须在会计年度结束后5个月内提交、企业所得税150天内申报的规定(未列明具体文号)。
核实日期:
2026-10-28。文中涉及的费用与时限均以官方最新公布为准,实际金额请以官方渠道及服务机构正式报价为据。
👇想核对自家情况是否合规?扫码找顾问↓
司盟企服· 21 年企业服务· 100 万+ 企业共同选择
官网:
simengqifu.com
热线:
400-9080-818 / 15994764191
办公地址:
中国香港 / 深圳坂田 / 深圳石岩 / 湖南长沙
长按识别二维码 · 顾问 1 对 1 免费解答
【声明】内容源于网络
0
0
司盟海外服务
美国欧盟德国法国日本韩国公司注册,商标注册转让专利申请银行开户等 ✅集团专注企业服务行业21年 ✨4大自营本地事务所 ✨公司累积服务客户超100万+ ✨拥有2000+资深顾问 ✨全球200多个国家公司商标专利注册等一站式服务
内容
386
粉丝
0
关注
在线咨询
司盟海外服务
美国欧盟德国法国日本韩国公司注册,商标注册转让专利申请银行开户等 ✅集团专注企业服务行业21年 ✨4大自营本地事务所 ✨公司累积服务客户超100万+ ✨拥有2000+资深顾问 ✨全球200多个国家公司商标专利注册等一站式服务
总阅读
7.8k
粉丝
0
内容
386




 司盟海外服务