搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
香港42天叠加BVI两档节点,多属地年审从哪天倒排?
>
香港42天叠加BVI两档节点,多属地年审从哪天倒排?
司盟海外服务
2026-10-28
6
导读:手握香港、BVI、开曼几家公司,进入四季度最怕的不是申报本身,而是三套时限在日历上互相挤占。
手握
香港
、BVI、开曼几家公司,进入四季度最怕的不是申报本身,而是三套时限在日历上互相挤占。尤其BVI的11月30日档期压过来时,香港周年申报可能还在等最后一笔股东确认——顺序乱一天,后面全是连锁反应。
📌
先把结论说清楚
多属地年审的核心不是“每家都赶一遍”,而是先把各属地的法定节点按日历落位,再决定结账日是否统一。香港的42天是最紧的硬时限,BVI的5月31日与11月30日两档决定缴费节奏,开曼则留了12个月的经济实质申报缓冲。真正会出问题的,往往不是单属地的计算错误,而是地址或秘书断档导致通知收不到,以及代理商交接时漏掉上一期回执。
先拆节点:五个属地的时限口径完全不同
香港、BVI、开曼、
新加坡
、泰国,这几套年审制度分别用“周年日、成立月份、财政年度、财年结束日”四个不同的锚点来计时。把锚点混为一谈,是绝大多数逾期追因的起点。香港以成立周年日为基准,周年申报表必须在42天内提交,逾期即进入附加费累进;BVI的年度许可费不按周年日收,而是按公司成立月份划入5月31日或11月30日两档;开曼的经济实质申报从财政年度结束后起算12个月,
时间
看似宽裕,但申报内容涉及业务实质判断,前期梳理往往比预想耗时。
●
香港的42天是提交周年申报表的法定上限,不是“建议时间”。
公司注册
处按逾期天数追加附加费,且费用会随逾期时长累进,不会因为主观疏忽而减免。这项费用在注册处有明确的阶梯标准,具体金额以当期公告为准。
●
BVI公司要做的第一件事是确认成立月份落在上半年还是下半年,由此判定自己属于5月31日档还是11月30日档。如果把BVI的缴费节点误按周年日理解,很容易在11月30日档期到来时才发现上半年成立的公司也要一并处理,造成集中补缴的局面。
●
开曼的经济实质申报与年费是两件事。年费维持主体在注册处的有效状态,经济实质申报则要求公司在财政年度结束后12个月内,就相关业务
活动
向主管机关说明实质运营情况。只交年费不处理经济实质,主体存续不受影响,但合规层面已经欠账。
五属地年审节点拆解
排期逻辑:按属地建日历,而不是按公司建日历
多属地年审的第一原则就是“按属地建日历”。很多经营者习惯打开一张表,一家公司一行,往下填节点。这个做法在单一属地时没问题,跨到三四个属地就会失效。因为同一属地内的多家公司共享同一套规则和同一类文件,放在一起处理效率高;反过来,同一集团旗下不同属地的公司,哪怕同一天成立,各自节点也完全不同,硬凑在一行只会让排期表失去参照价值。
●
先把香港所有公司的周年日从1月到12月铺开,标注各自的42天截止点,生成一整年的香港节点图。这样任何一个月都能一眼看到有几家公司进入申报窗口,避免漏掉周年日靠后的主体。
●
BVI公司按成立月份分成两组,分别对应5月31日和11月30日两个缴费档。每年4月和10月启动一次集中核对,确认两组公司名单与注册代理记录一致,文件提前备齐,不挤在截止前一周才动作。
●
新加坡和泰国都锚定财年结束日,但动作窗口不一样:新加坡须在财年结束后3个月内提交预估应税所得,7个月内提交年报;泰国财务报表须在会计年度结束后5个月内提交,企业所得税150天内申报。如果集团有新加坡主体,预估应税所得这个3个月窗口是容易被漏掉的硬节点,不少经营者只盯年报而忽略了它。
多属地年审排期逻辑
结账日统一的价值与代价
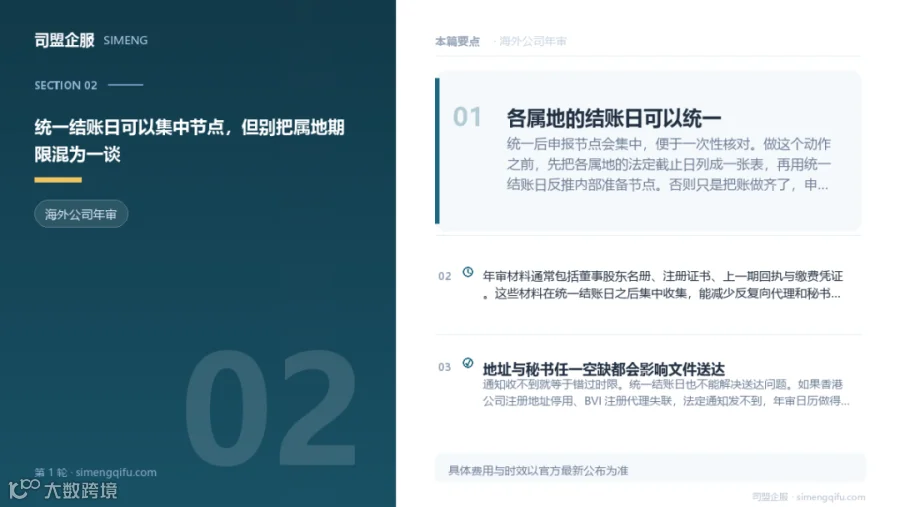
各属地的结账日可以统一。统一之后,所有主体共享同一个会计年度截止点,各属地的申报节点会向同一时间段集中。好处是核对一次性完成,集团层面的财务信息同口径;代价则是集中期内工作量陡增,如果没有提前备好材料,反而会造成扎堆逾期。是否统一,取决于运营团队有没有能力在同一时间段内并行处理多属地申报,而不是盲目追求账目整齐。
●
统一结账日后,香港周年申报、BVI年费、开曼经济实质、新加坡和泰国的财报与税务申报会向同一季度倾斜。如果团队只是老板加一位兼职会计,这个“整齐”很可能变成季度末的持续加班和漏项。
●
不统一结账日的做法是保留各属地原有节点,把申报工作摊薄到全年。缺点在于一年到头都在处理年审,核对频率高,但对人手有限的公司来说,分散处理比集中爆发更可控。
●
无论是否统一结账日,材料层面的准备逻辑不变:董事股东名册、注册证书、上一期回执与缴费凭证四类文件必须分属地归档。尤其是上一期回执,它在续期和补做申报时都是基础凭证,缺一项就可能导致无法按正常流程推进。
结账日统一后的申报分布
逾期之外:断档比算错更致命
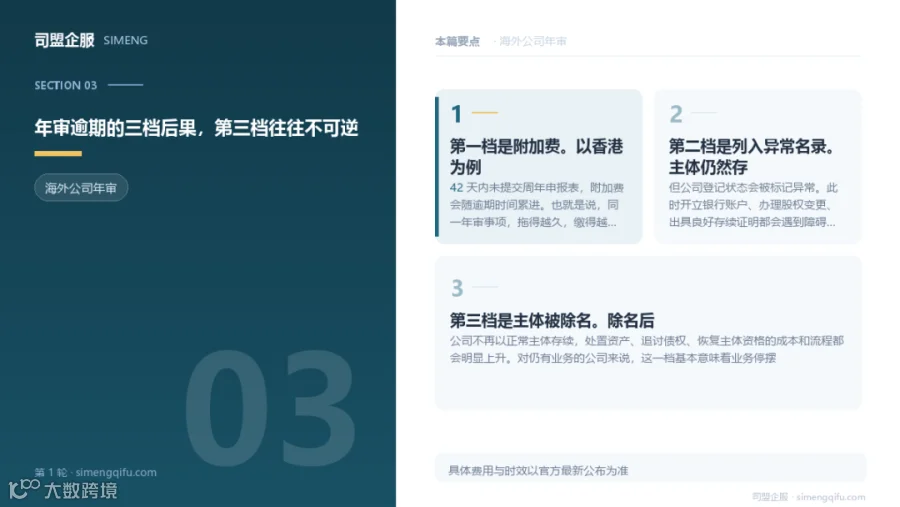
年审逾期的后果分三档:附加费、列入异常名录、主体被除名。附加费属于经济成本,尚可补缴;异常名录影响主体信用,银行账户与后续交易都可能受限;除名则意味着主体资格进入丧失程序,恢复难度和成本显著上升。但比“算错日期”更常见的,是地址与秘书任一空缺导致文件根本收不到。通知收不到,就等于错过时限——不是不知道要报,而是根本没接到“该报了”的信号。
●
注册地址与公司秘书是文件送达的法定通道。地址变更未更新,或秘书
服务
中断,周年申报提醒、缴款通知等都可能无法及时到达。境外公司尤其如此,因为经营者本人通常不在注册地。
●
代理商交接时最容易出现断档的不是注册证书,而是“上一期回执”。新代理无法凭空获取历史回执,交接清单里如果没有这一项,续期或异常处理时就要先花时间向原代理追索。交接清单必须把“上一期回执”作为单项列出,并确认接收成功。
●
常见误区是把年审与审计混为一谈。年审保的是主体存续,审计保的是报表可信。一家公司可以完成年审但从未做审计,也可以做了审计却逾期未年审。两者的义务来源、法律责任和后果完全不同,不能用“反正每年都在报”来含糊带过。
司盟企服持有双 TCSP 牌照(TC005588 / TC010743),21 年累计服务100 万+ 企业,覆盖中国香港 /
深圳
坂田 / 深圳石岩 / 湖南
长沙
四地,官网 simengqifu.com。
Q:多属地年审最迟应该什么时候开始准备?
A:以各属地中最早的强制节点倒推。如果涉及BVI 11月30日档,建议10月中旬就完成公司名单核对与文件归集;如果涉及香港42天窗口,应以周年日前一周为内部截止线,预留材料签字和提交时间。
Q:BVI公司5月31日和11月30日两档怎么区分自己属于哪一档?
A:以公司成立月份为准,上半年成立的公司归入5月31日档,下半年成立的公司归入11月30日档。关键动作是确认注册证书上的成立日期,并按对应档期提前处理,不要按周年日推算。
Q:经济实质申报和年审可以互相替代吗?
A:不可以。经济实质申报解决的是业务实质合规问题,年审解决的是主体存续状态。开曼公司即使没有实际经营,也要按规则判断是否属于豁免范围并完成相应申报,不能以“没业务”为由忽略。
Q:统一结账日到底该不该做?
A:取决于团队处理能力。只有能在一个季度内并行处理多属地申报的团队,才适合用统一结账日换取核对便利;否则分散节点更稳妥。
Q:代理商交接时,最容易被漏掉的文件是什么?
A:上一期回执。注册证书和名册通常会被列入清单,但回执因为看起来像“过程文件”容易被忽略。交接时务必把上一期回执作为单项列明并确认接收,否则后续续期或异常处理会被迫中断。
Q:地址或秘书空缺为什么会导致逾期?
A:地址和秘书是文件送达的法定通道,任何一项目缺失,注册处与代理发出的申报提醒、缴款通知都无法有效到达。经营者收不到通知,自然也就无从知道何时该报、该缴,形同被动作出逾期。
资料来源与更新说明
本文涉及的政策与流程依据以下公开信息整理,核实情况如下:
●
香港公司注册处关于周年申报表42天内提交及逾期附加费的现行规定。
●
英属维尔京群岛金融服务委员会关于年度许可费按5月31日与11月30日两档收取的规则。
●
开曼群岛关于经济实质申报须在财政年度结束后12个月内完成的要求。
●
新加坡国内税务局关于财年结束后3个月内提交预估应税所得、7个月内提交年报的规定。
●
泰国税务厅关于财务报表5个月内提交、企业所得税150天内申报的现行要求。
核实日期:
2026-10-28。文中涉及的费用与时限均以官方最新公布为准,实际金额请以官方渠道及服务机构正式报价为据。
👇想核对自家情况是否合规?扫码找顾问↓
司盟企服· 21 年企业服务· 100 万+ 企业共同选择
官网:
simengqifu.com
热线:
400-9080-818 / 15994764191
办公地址:
中国香港 / 深圳坂田 / 深圳石岩 / 湖南长沙
长按识别二维码 · 顾问 1 对 1 免费解答
【声明】内容源于网络
0
0
司盟海外服务
美国欧盟德国法国日本韩国公司注册,商标注册转让专利申请银行开户等 ✅集团专注企业服务行业21年 ✨4大自营本地事务所 ✨公司累积服务客户超100万+ ✨拥有2000+资深顾问 ✨全球200多个国家公司商标专利注册等一站式服务
内容
386
粉丝
0
关注
在线咨询
司盟海外服务
美国欧盟德国法国日本韩国公司注册,商标注册转让专利申请银行开户等 ✅集团专注企业服务行业21年 ✨4大自营本地事务所 ✨公司累积服务客户超100万+ ✨拥有2000+资深顾问 ✨全球200多个国家公司商标专利注册等一站式服务
总阅读
7.8k
粉丝
0
内容
386



 司盟海外服务