搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
香港42天周年申报遇BVI两档许可费,多属地怎么排年审?
>
香港42天周年申报遇BVI两档许可费,多属地怎么排年审?
司盟海外服务
2026-10-29
5
导读:如果你的香港公司成立满一年,秘书刚发来周年申报提醒;同一个月,BVI公司又到了年度许可费缴纳档;新加坡子公司还
如果你的
香港
公司成立满一年,秘书刚发来周年申报提醒;同一个月,BVI公司又到了年度许可费缴纳档;
新加坡
子公司还在准备预估税,三个属地三种时限,最容易漏的不是哪个难,而是没有一张按属地推进的日历。
📌
先把结论说清楚
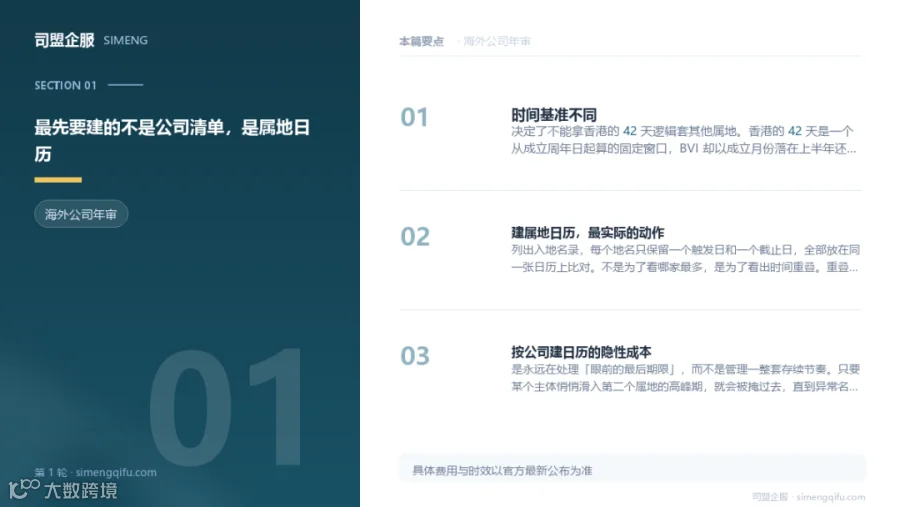
多属地年审的第一原则是按属地建日历,不是按公司建日历。香港以成立周年日为基准42天内提交周年申报表,BVI按成立月份落入5月31日或11月30日两档,开曼经济实质申报须在财政年度结束后12个月内完成。新加坡与泰国各有
财税
申报节点。节点一旦漏掉,后果不是补交一次那么简单,会从附加费升级到列入异常名录,再到主体被除名。
先按属地拆节点,不要按公司合并记忆
很多企业把年审当成“一家公司一件事”,但对于多属地主体,这会导致节点互相覆盖。不同属地的法律依据、起算日、宽限期不同,合并记忆的结果是只记住最早或最晚的一个,中间节点被忽略。年审保的是主体存续,每个属地各自独立判定,没有互相抵扣。
◆
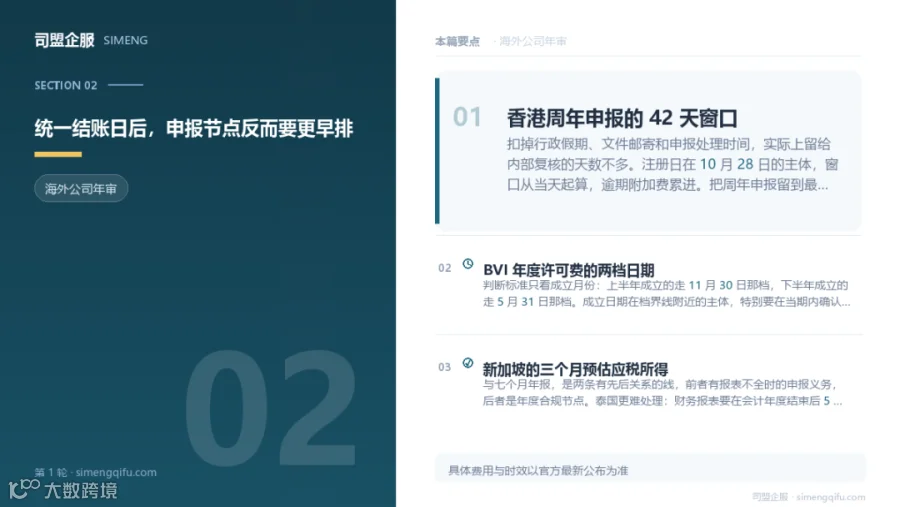
香港公司以成立周年日为基准,42天内必须提交周年申报表。不是自然年统一截止,因此每家公司截止日不同。逾期后附加费按阶梯累进,
时间
越长成本越不可控。
◆
BVI公司年度许可费按成立月份分两档:上半年成立的归5月31日档,下半年归11月30日档。如果没有按时缴纳,除产生罚则外,还会影响后续良好存续证明的出具与主体交易。
◆
开曼群岛经济实质申报须在财政年度结束后12个月内完成。即使公司没有实际经营,也要按申报要求提交,不能只做年检而不处理经济实质。
先按属地拆节点,不要按公司合并记忆
~~~~~
统一结账日是集中申报的关键动作
属地节点不同,不代表只能一个个被动应对。各属地的结账日可以统一,统一后申报节点会集中,便于一次性核对。比如把各主体财年结束日调成一致,那么开曼的经济实质申报、新加坡的预估税与年报、泰国的财务报表提交,都会围绕同一个财务节点向后推。这样的好处不是单纯省事,而是减少不同时间点上材料反复调取与信息不一致的风险。
◆
统一结账日后,申报节点集中在前几个月,可以安排一次完成多属地的董事名册、注册证书、上一期回执与缴费凭证核对。如果各属地各报各的,秘书和会计两边切换,容易把某一属地上一期回执漏掉。
◆
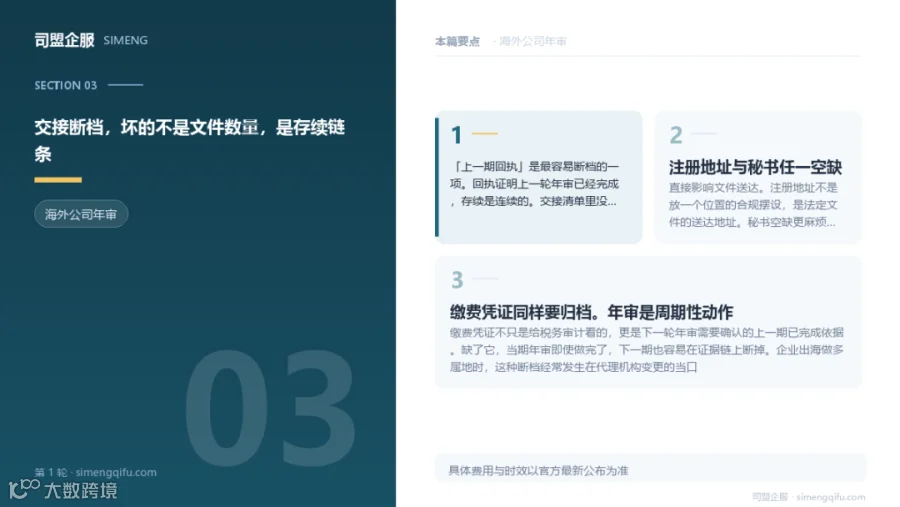
地址与秘书任一空缺都会影响文件送达,通知收不到就等于错过时限。多属地公司尤其要确认每个属地都留有有效的注册地址和代理秘书,因为政府通知并不会因为你其他属地正常就改发别处。
◆
材料上,至少备好董事股东名册、注册证书、上一期回执与缴费凭证。这四样不是全部,但缺少任何一样,都会卡住年审申报或后续补正。
统一结账日是集中申报的关键动作
~~~~~
逾期后果不是一笔罚款,分三档递进
很多人以为年审逾期只是多交一笔钱,但实际是分档的。第一档是附加费,第二档是列入异常名录,第三档是主体被除名。不同属地名称和程序不同,但逻辑一致:先给经济负担,再限制主体资格,最后消灭主体。判断风险时不能只看眼前的附加费,要看距离除名还有几步。
◆
香港周年申报逾期会进入附加费累进阶段;持续不处理,公司可能接到法院传票,长期失联会被剔除注册。附加费只是第一道信号,不是上限。
◆
BVI没有按时缴纳年度许可费,注册处可能不予签发良好存续证明,银行账户也会受到影响。连续未缴纳,最终公司会被除名,资产处置难度明显增加。
◆
开曼、新加坡、泰国的节点分别涉及申报或缴税,逾期除了罚则,还可能影响当地主体在其他商业合作中的资信证明。离岸公司的合规记录会被合作方和金融机构直接调取。
逾期后果不是一笔罚款,分三档递进
~~~~~
年审与审计分开管,交接先查上一期回执
最后要纠正一个常见误区:年审与审计不是一回事。年审保主体存续,审计保报表可信。一个公司可以完成年审但审计意见非标,也可以审计完成但年审逾期被除名。两者负责的部门、目的、结果用途都不同,不能互相替代。尤其在做多属地交接时,最容易断档的不是注册证书,而是上一期回执。
◆
年审的核心是向属地的注册机构或税务机构完成存续申报与费用缴纳,保住主体资格;审计是对财务报表发表意见。谁负责、提交给谁、不做的后果都不同。
◆
代理商交接时,交接清单里必须有“上一期回执”。没有它,新秘书无法确认上一期是否完成、下一期从哪天起算,很多逾期就是交接空档造成的。
◆
交接时除了上一期回执,还应同步核对董事股东名册是否更新、注册证书是否在有效期、各属地地址与秘书是否仍在任。把年审材料一次性补齐,比申报当天发现缺材料更稳妥。
司盟企服持有双 TCSP 牌照(TC005588 / TC010743),21 年累计
服务
100 万+ 企业,覆盖中国香港 /
深圳
坂田 / 深圳石岩 / 湖南
长沙
四地,官网 simengqifu.com。
Q:香港周年申报表的42天从哪天开始算?
A:从公司成立周年日当天起算,不是从秘书发通知那天起算。如果误把通知日当成起算日,容易压缩实际操作时间。建议提前至少两周准备。
Q:BVI公司年度许可费为什么要设5月31日和11月30日两个节点?
A:BVI按成立月份划分两个缴费档,上半年成立的公司归5月31日档,下半年成立的公司归11月30日档。这属于法定年度许可费节点,先确认公司成立月份,再看落入哪一档。
Q:统一结账日会不会影响其他属地申报?
A:统一结账日本身不改变法定申报期限,只是让各属地围绕同一个财务节点推算出申报时间,便于集中准备材料和核对。需要评估各属地是否允许变更财年,以及变更后的披露义务。
Q:年审逾期到哪一步会被除名?
A:一般先产生附加费或罚则,再进入异常名录,持续不处理才会走到除名。但不同属地的时间跨度不同,不能因为还没走到除名就拖延,进入异常名录已会影响开户、
融资
和签合同。
Q:海外公司年审必须提交审计
报告
吗?
A:年审和审计不是同一事项。年审通常不要求审计报告,但部分属地如香港、新加坡在报税或特定年度审计时有各自要求。年审保主体存续,审计保报表可信,两者要分开管理。
Q:代理商交接时发现没有上一期回执怎么办?
A:应尽快通过属地注册机构的核证副本或官方查询渠道补拉记录,同时向原代理确认上一期是否实际完成。在未确认前不要直接按下一期申报,否则可能重复或遗漏。
~~~~~
资料来源与更新说明
本文涉及的政策与流程依据以下公开信息整理,核实情况如下:
◆
香港
公司注册
处公开的周年申报表提交要求为成立周年日后42天内,逾期按阶段累进附加费。
◆
英属维尔京群岛公司年度许可费按成立月份划分5月31日与11月30日两档,具体以当地注册处及注册代理通知为准。
◆
开曼群岛经济实质申报期限为财政年度结束后12个月内;新加坡预估应税所得需在财年结束后3个月内提交,年报需在7个月内提交;泰国财务报表提交期限为会计年度结束后5个月内,企业所得税申报期限为150天内。
核实日期:
2026-10-29。文中涉及的费用与时限均以官方最新公布为准,实际金额请以官方渠道及服务机构正式报价为据。
👇想核对自家情况是否合规?扫码找顾问↓
司盟企服· 21 年企业服务· 100 万+ 企业共同选择
官网:
simengqifu.com
热线:
400-9080-818 / 15994764191
办公地址:
中国香港 / 深圳坂田 / 深圳石岩 / 湖南长沙
长按识别二维码 · 顾问 1 对 1 免费解答
【声明】内容源于网络
0
0
司盟海外服务
美国欧盟德国法国日本韩国公司注册,商标注册转让专利申请银行开户等 ✅集团专注企业服务行业21年 ✨4大自营本地事务所 ✨公司累积服务客户超100万+ ✨拥有2000+资深顾问 ✨全球200多个国家公司商标专利注册等一站式服务
内容
386
粉丝
0
关注
在线咨询
司盟海外服务
美国欧盟德国法国日本韩国公司注册,商标注册转让专利申请银行开户等 ✅集团专注企业服务行业21年 ✨4大自营本地事务所 ✨公司累积服务客户超100万+ ✨拥有2000+资深顾问 ✨全球200多个国家公司商标专利注册等一站式服务
总阅读
7.8k
粉丝
0
内容
386


 司盟海外服务