


Fabrique设计师集合品牌怎么赚钱?
年入 17亿 复购45% 400个设计师
FABRIQUE 六年做到17亿的设计师集合品牌,它的货盘是怎么被管住的
核心判词·货架统一法
1 风格不是用设计语言统一的,而是用「货架标签」统一的。
2 400位设计师的杂乱创意,经3个风格集合后置归类--用户看到的是场景货架,不是设计师。
8个数字,看清Fabrique
1:17亿 2025年销售额 2026目标30亿
2:400位 合作设计师远程松散协作
3: 45%年复购率 行业基准20-30%
4: 1300 元产品均价 2026年5月
5:3条前端风格系列线 唯一可见分类
6:1亿+ vers wang上线3个月成交
7:TOP7 2026 天猫 618 女装榜 超之禾、江南布衣
8:30% 海外销售占比 美国为第二大市场
1·模式
把创意外包,把确定性留给自己
创 创意|外部设计师出稿 远程协作.不绑定.合作愉快再续约
对 对接|内部工作室承接 全周期支持,按风格分组确保承接
商 商品化|品牌自己判断 看用户穿着场景数据,不看趋势报告
供 供应链 |每周上新驱动 小单快反•分级铺码•动态补货
销 销售|自营App+电商天猫/抖音/小红书·海外约三成
2·设计师矩阵
三层人设,各干各的活
1 大师级
传播与正名,把品牌从「淘系感」里拉出来Vera Wang:前Ralph Lauren 设计总监,CFDA终身成就奖;Rolland:21岁任 Balenciaga 创意总监
2 奢牌体系资深
多数派·压舱石,稳定输出「高级但实穿」Melbostad: Saint Laurent/Nina Ricci/Calvin Klein;Morrow:Maison Margiela首席、前Lanvin成衣首席
3 独立/新锐
个性表达,与商业化系列互补Dereume、Straka等各国独立设计师,承担每季的新鲜感与
差异化供给 海外设计师占比高,本身就是策略-「国外设计师」标签天然多一层背书滤镜。
3.爆品逐件拆
手绘印花连衣裙|招牌现金流
角色:视觉锤+价格锚+内容素材一小红书能打的图,多出自这一类。
1 面料选「会动」的 皱纱/皱褶真丝/欧根纱一 一靠垂坠与飘动,不靠廓形
2 :印花要手绘感 5件里2件商品名直接写Handpainted,笔触撑住价格 设计师
3:露锁骨、不收身 无袖/挂脖/吊带为主,降低版型对身材的挑剔
4: 价格锚守窄区间 $383-468,让用户形成稳定的价格预期
4·产品本地化
版型·尺码|得体的中国身形
1:斜裁 bias cut 不紧身包裹也能勾勒身形 ——「得体但有型」的技术方案
2:无袖/挂脖/船领/oversize 全部绕开对肩、胸、腰的精确要求,容错率高
3:P码(娇小)-T码(高挑) 全尺码体系=削减退货的商业工具,温和扩大受众
4:分级铺码+身材匹配工具 把试衣间前置到详情页,降低「第一次买错」
“版型克制、符合中国女性身形这是它在中国能跑通的关键之一。”
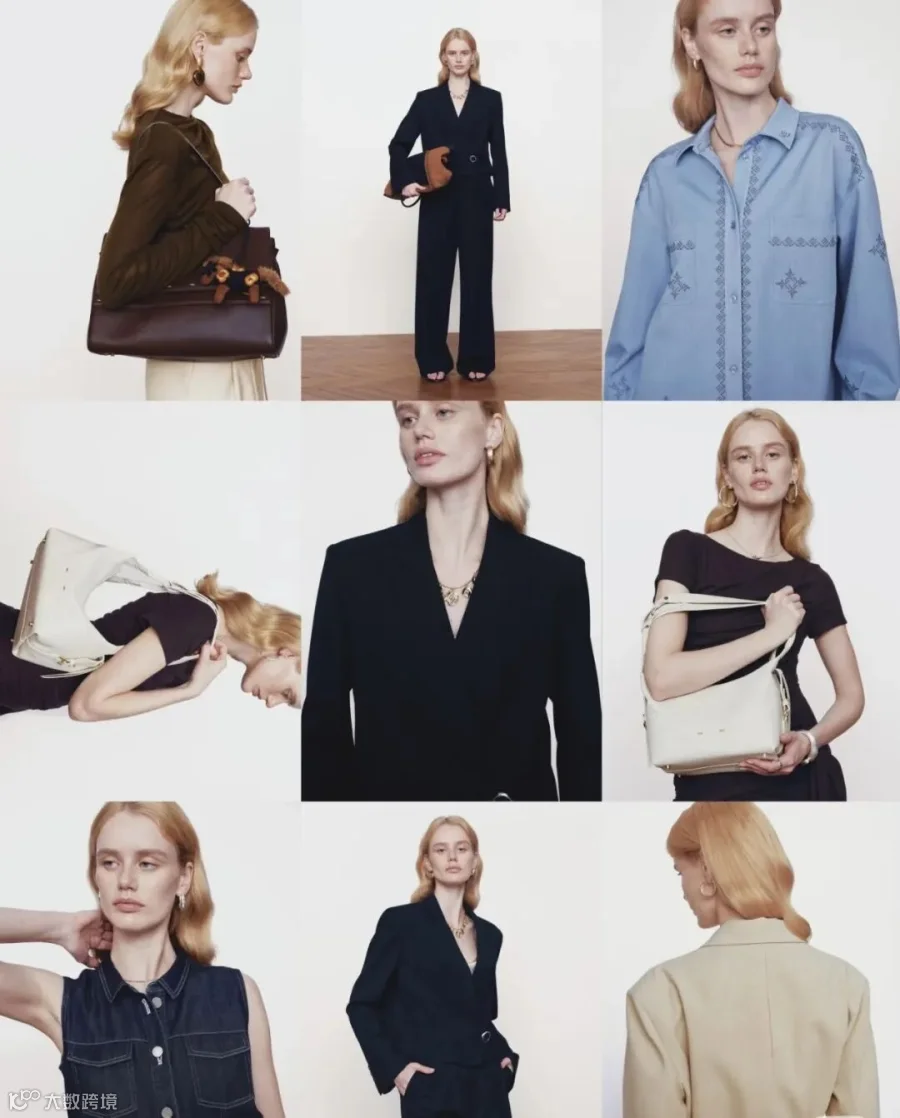
5·风格定位
它刻意不做单一风格
1:底层·好穿
版型克制.符合中国身形.摒弃夸张曲线
2:中层·一站式衣橱
每件商品必须回答「我穿去哪个场合」
3:表层·多风格并置极简到浪漫、通勤到度假
——靠400位设计师差异化供给
4:机制·双向配平:太潮流的往实穿回收,太平淡的在剪裁印花上加变化(WGSN趋势顾问林欣儒)。风格是动态校准的工艺,不是定位宣言。
6·结论
给服装老板的三个判断
1 风格是货架动作,不是设计动作
不必先回答「我的风格是什么」才敢扩SKU 先用货架逻辑归拢供给侧,风格后置。一个季度能落地的商品部动作。
2 自有 Essential 才是真实意图
设计师款拿流量和背书,自有基础款吃复购。大多数人在模仿它找设计师,没人模仿它偷偷建版本库。
3 牛仔是最容易切入的缺口
在架仅20件(针织209件),却有「牛仔教父」Goldschmied背书一一叙事已就位、商品没跟上。有牛仔供应链,可直接对标切入。

签下400个设计师,Fabrique到底做对了什么?
一个 2020 年才成立的设计师集合品牌,2025 年成交额接近 20 亿,今年 618 天猫女装榜排到第七,超过了之禾、江南布衣。
但比销量更值得说的,是它最近在做的一件事:开线下店。
9月25日,Fabrique 浙江首店在杭州万象城开业。放在以前,这不是什么大新闻。但结合它的路径看,去年9月北京首店,今年5月上海,8月深圳,9月杭州,还计划年内开到10家,这就是一个信号了。
一个靠线上起家、靠笔记测款跑通的品牌,开始去做线下重资产了。
先说它线上是怎么跑起来的。
Fabrique 是设计师集合品牌,不自己养设计团队,而是联合全球设计师做独家合作款,据公开信息统计合作设计师超400位。
它的打法很聪明:每次上新会先发大量笔记,用笔记数据测哪款有更高流量,再定主推款进直播间,同时搭配中小博主铺内容。
在女装这种 SKU 极多、极难押注的品类里,这是很聪明的做法。
同时价格也卡得准。大部分定价千元出头:往下和快时尚拉开质感差距,往上又远低于轻奢和传统设计师品牌。花千元出头买到有高定设计师署名的单品,买到的是花更少钱买更好设计的心理满足。
但线下是另一套逻辑。
线上品牌的倍率(零售价÷成本)通常2到3.5倍,线下要至少5倍才能覆盖租金、人员和其他运营成本。
也就是说,线上能赚的钱,搬到线下可能直接亏。靠线上粉丝到店,新店前半年业绩通常不错,但那是阶段性的,半年后如果没有持续流量,数据容易回落。
而 Fabrique 的做法有点不同,有两点。
1 一是一城一店。优先在核心城市开一家标杆店,而不是盲目铺数量。
2 二是门店按城市客群调整货盘。北京三里屯店游客和潮流人士多,货品偏时尚趋势;上海兴业太古汇周边CBD和外资客群密集,货盘相应调整。这一点,其实和它线上的测款逻辑是一脉相承的,都是先看人,再定货。
所以它开线下店,可能不只是多一个渠道,而是想解决线上解决不了的一件事:让消费者摸到面料、穿到版型,把设计从屏幕里拿出来。
而它的打法能不能抹平线上线下的成本差,是接下来最值得看的一件事。
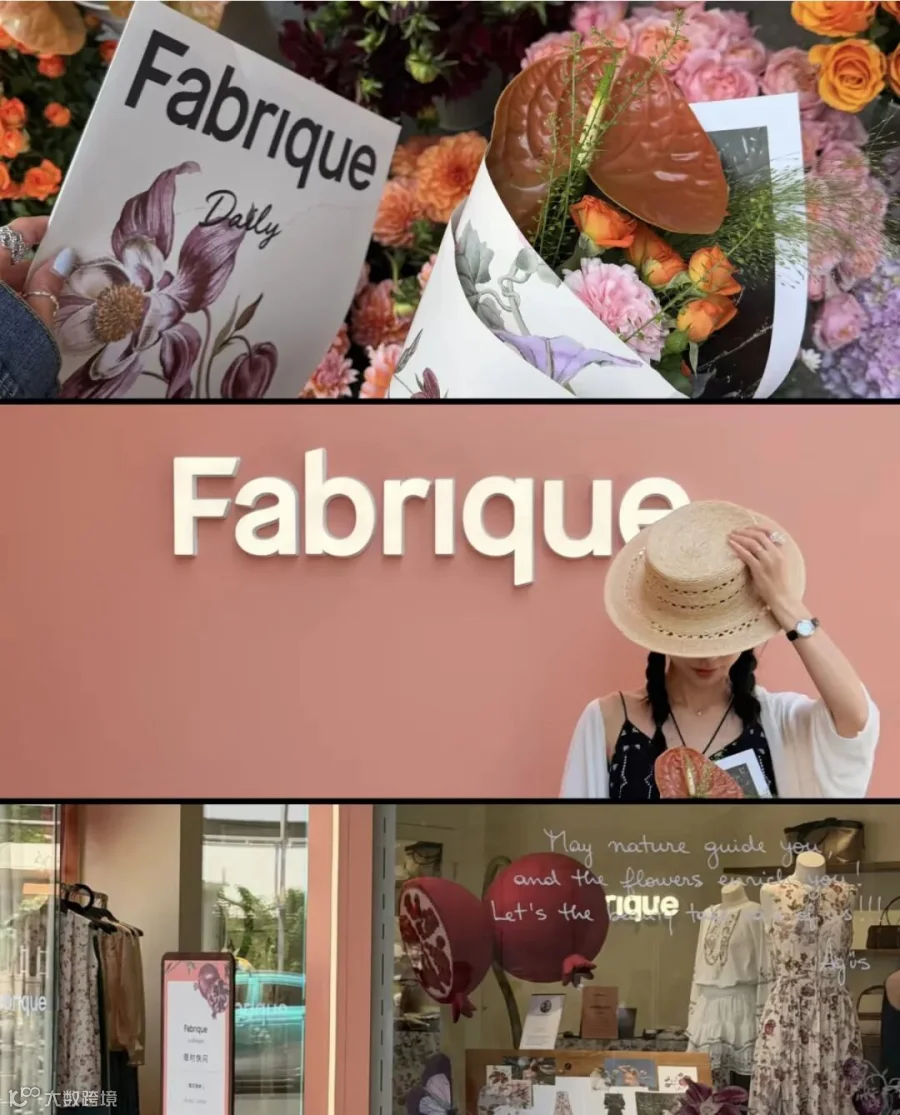
Fabrique品牌未来发展计划
Fabrique接下来的主线很清楚:从“设计师女装品牌”,升级成生活方式品牌。重点落在四块——线下、海外、包袋、门店体验。
1.线下继续扩张2026年计划进入广州、杭州、南京、成都,年底目标开到10家店。目前采用“一城一店”,优先进核心城市的高端商圈,先把标杆店做稳。
2.海外市场提速跨境独立站2025年3月上线,首站美国增长超6倍。之后拓展到英国、新加坡,还计划打通加拿大和欧盟等5个新站点。说白了,它不只盯着国内市场了。
3.从女装走向包袋2025年推出首个包袋系列,定价约2000–3000元,已经成为重要增量。下一步大概率是先在门店扩大包袋陈列,再试快闪店或主题店中店,等销售和复购稳定后,才可能做独立包店。
4.门店不只是卖衣服北京、上海、深圳的店都在往“设计会客厅”走。深圳店甚至加了FAFACafe,让顾客能喝到设计师灵感主题的咖啡特调。它想做的不是多几个柜台,而是让人愿意进去坐一会儿、逛一圈、顺便买点东西。
5.规模目标挺猛2025年销售额约17亿元,2026年要冲30亿。差不多一年翻一倍,对成立才六年的品牌来说压力不小。
真正要看的是三件事:线下能不能赚钱、品控能不能稳住、包袋能不能跑出爆款。这三关过了,它才真能从“线上黑马”变成头部。

谁在买“YISHION以纯”为何常年稳居百亿?
“江南布衣”靠“会员”狂赚44.9亿?都是谁在买?
“雅戈尔” VS “报喜鸟” 谁是下一个全球时尚男装产业集团的王者?
eifini 伊芙丽——如何从“高速增长”到“高质量增长”?
MO&Co.都是哪些人在穿?凭什么能在商场中抢占C位?
“哥弟”都是哪些人在穿?为何可以稳坐C位?
“ICICLE 之禾”这么贵,到底卖给了谁?
"ARIOSEYEARS艾诺丝雅诗"如何成为女装黑马?
CHICJOC逆袭增长,客单价6000竟然卖出6420万?踩对核心消费者心智?
太平鸟|斥资6亿建时尚研发中心,能否力挽狂澜?
Haglofs(火柴棍)能否会成为李宁体系中的“始祖鸟”?