|
|
发布机构:麦肯锡全球研究院(McKinsey Global Institute,MGI)
发布时间:2026年9月10日
报告性质:讨论论文(Discussion Paper)
作 者:Shubham Singhal、Arvind Govindarajan、Tanguy Catlin、María Jesús Ramírez、Xavier Rigby
题 目:
The AI economy: Interconnected forces, feedback loops, and speeds of change
AI 经济研究报告:互联力量、反馈循环与变革速度
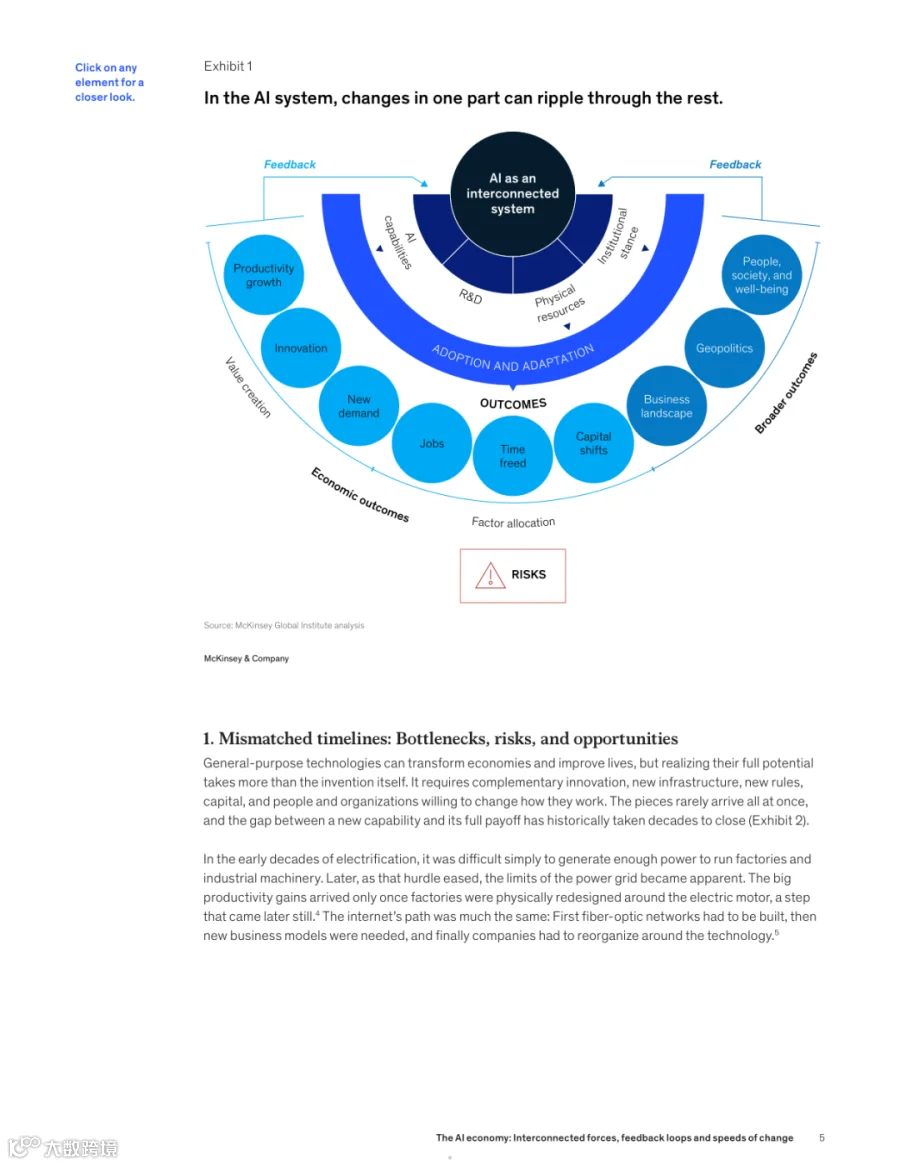
论文的核心观点是:AI的经济影响不能仅从技术本身去理解,而应将其视为一个由基础设施、制度、企业、市场与人力等多个部分组成的动态系统。这个系统内部各要素的演进速度截然不同,由此产生的“速度错配”与“反馈循环”,才是决定AI经济价值能否真正释放的关键。
核心分析框架:AI经济的“三种速度”
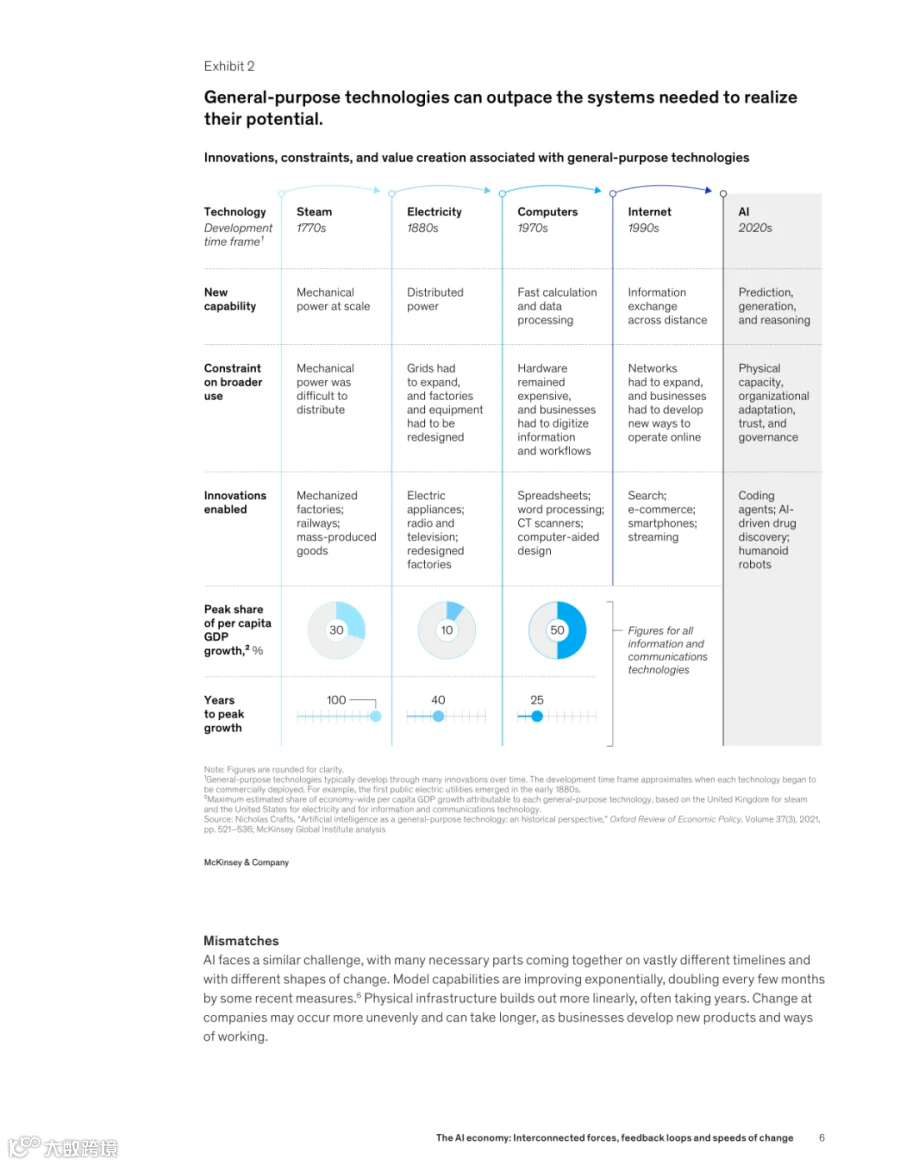
报告指出,AI经济中存在三种差异巨大的变化速度,它们之间的张力构成了当前的主要瓶颈与风险来源。
1. 指数级速度:AI能力本身
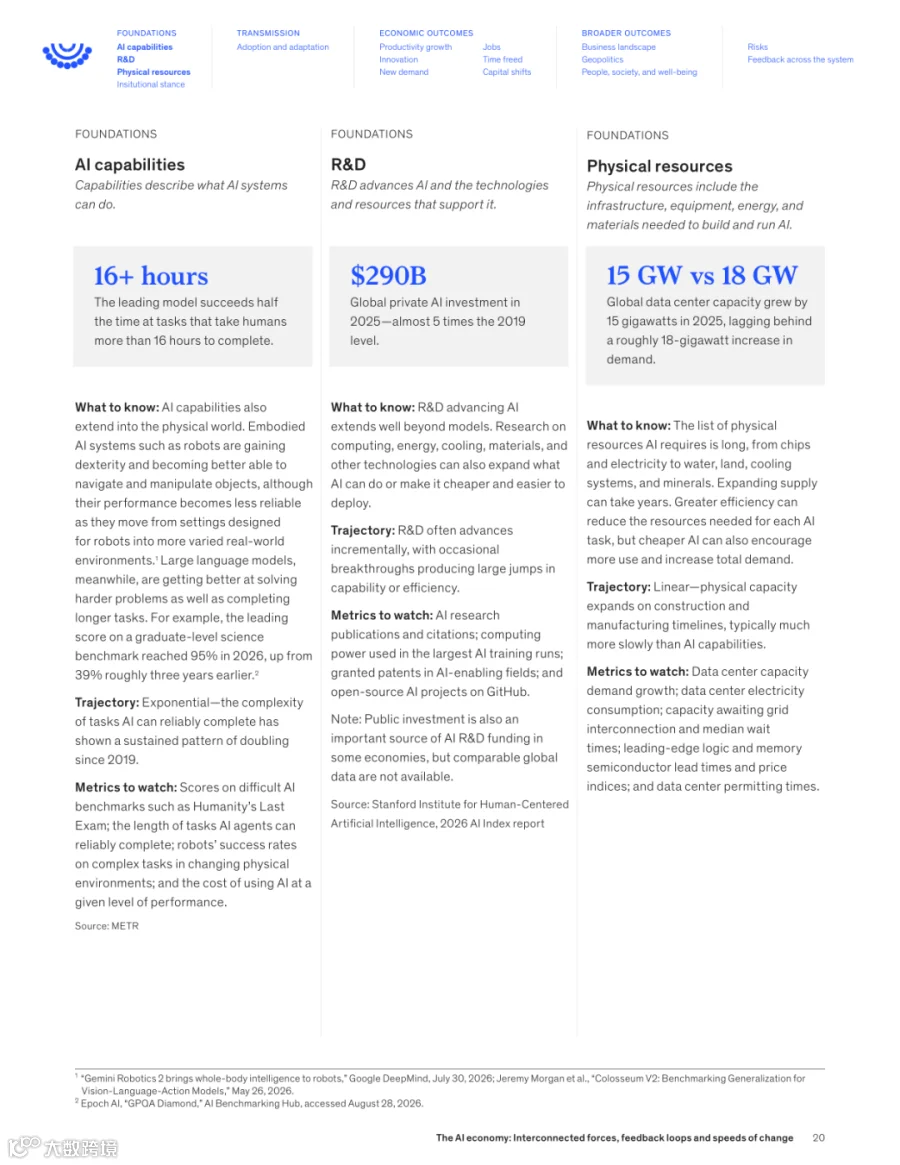
AI模型、算法与软件工具的能力在飞速提升。以“AI能可靠完成的任务复杂度”来衡量(即对比人类专家完成同样任务所需的时间),自2019年以来大约每七个月翻一番,而自2023年以来更是加速到约每四个月翻一番。理论上,现有技术已具备自动化美国、欧洲和拉美地区超过一半工作小时的潜力。
2. 中等速度:企业与组织的采纳与适应
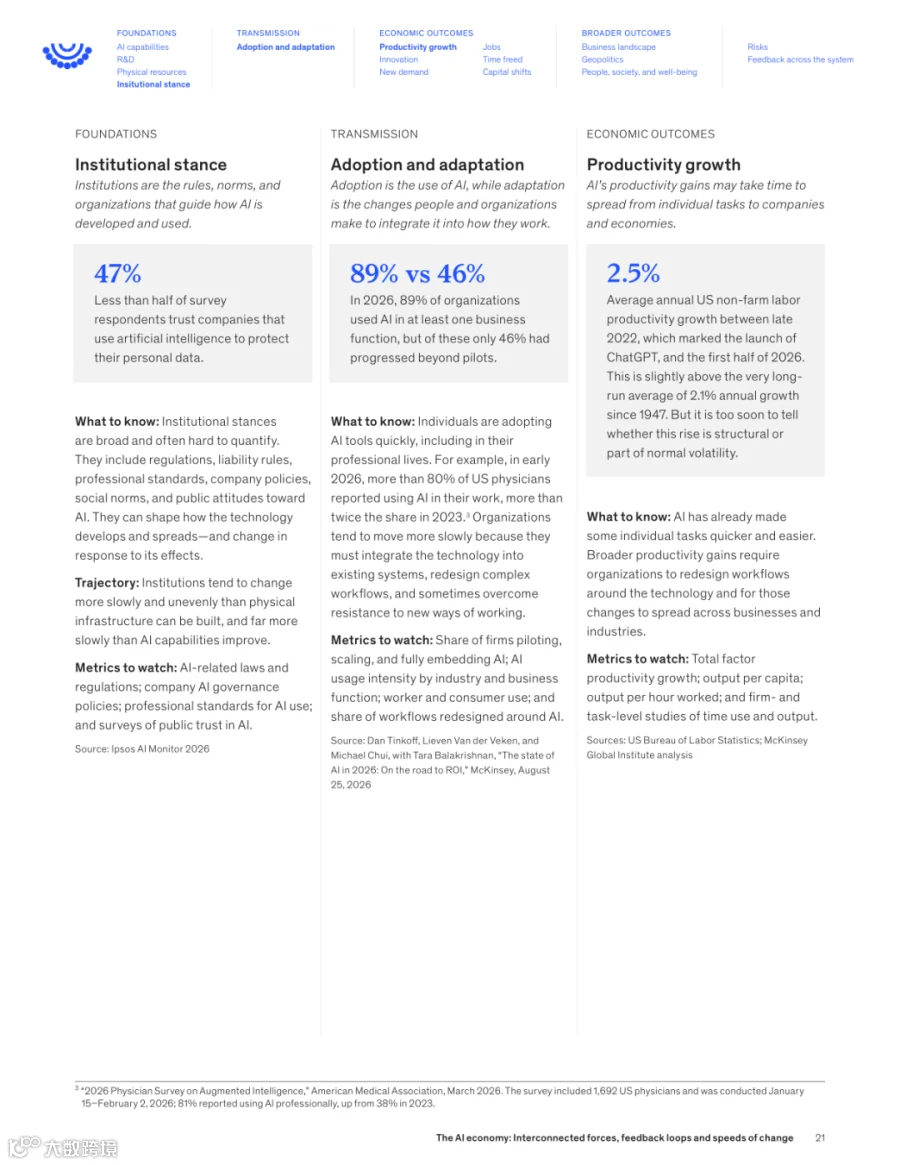
尽管AI工具唾手可得,但企业围绕AI重新设计工作流程、调整组织架构、培养员工技能,却需要长得多的时间。麦肯锡2026年5至6月对97个国家1719名受访者的调查显示,近九成组织已在至少一个业务职能中常规使用AI,但在被归类为“AI高绩效”的仅6%的组织之外,只有约四分之一表示其围绕AI重新设计了工作流程,而非仅仅将AI塞进现有流程中。这表明,多数企业仍停留在“效率提升”层面,尚未进入“转型”阶段。
3. 缓慢速度:物理基础设施与制度
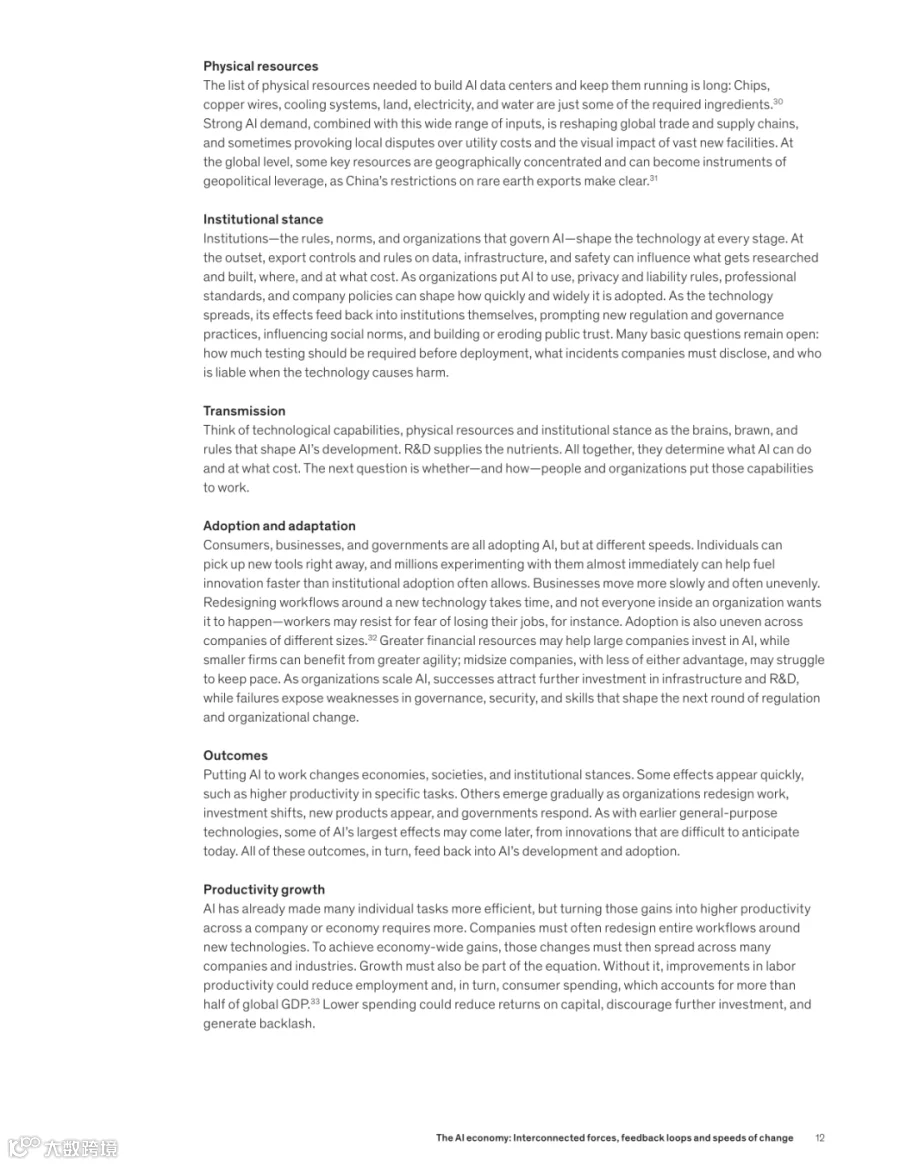
这是当前最突出的制约层面。建设数据中心、扩容电网、开采关键矿产、新建芯片工厂,以及更新监管规则与治理框架,都以年为单位计算。物理世界的扩张速度,远远跟不上数字能力的膨胀速度。
关键发现:瓶颈从“数字”转向“物理”
报告详细梳理了瓶颈的迁移路径。早期的制约在于AI芯片的封装产能(例如2023年英伟达H100服务器交付周期一度长达11个月)。随着芯片问题逐步缓解,电力与数据中心空间成为新的硬约束。微软曾坦言,其Azure云平台因电力与可入驻的数据中心空间不足,连续数个季度面临运营容量短缺,导致有芯片却无法部署。
数据中心建设本身也遭遇多重阻力。美国占全球已安装数据中心容量近一半,但社区对电价上涨和设施外观的反对,已导致项目延迟甚至冻结。2026年第一季度,美国就有至少75个、总值约1300亿美元的数据中心项目被阻止或延期,仅一个季度便追平了2025年全年的数量。此外,铜等关键矿产的供应压力、工程师等技术工人的短缺,也在未来数年构成潜在制约。
企业层面的核心洞察:采纳不等于转型
报告区分了两种企业运用AI的方式:“嵌入现有流程”与“围绕AI重构流程”。前者只是在既有任务上提速,后者才可能释放显著的经济价值。高绩效的6%企业之所以脱颖而出,恰恰是因为它们更倾向于改变工作方式,而非仅仅给旧流程加装AI工具。
在治理层面,报告同样发现了明显滞后。仅约30%的组织在AI信任与治理成熟度评估中达到较高等级,仅22%的运营领导者拥有完全制定并实施的企业AI战略。约三分之一的组织甚至没有正式流程来检查AI系统的安全风险。
反馈循环与政策含义
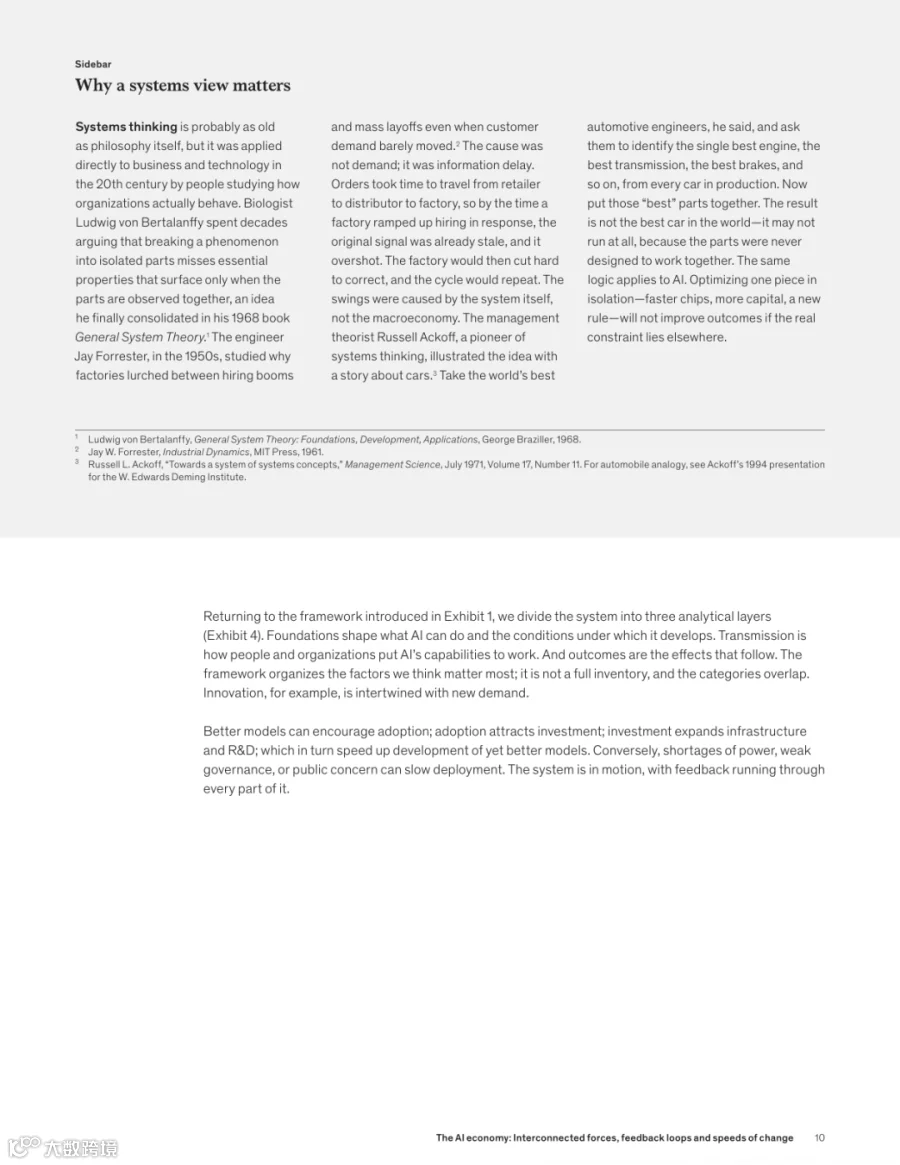
报告强调,上述各层面之间存在反馈循环:模型能力提升会吸引投资、推动基础设施扩张;反过来,电力短缺、治理薄弱或公众信心下降,又会拖慢部署节奏,进而影响下一轮投资与研发。这意味着,AI的经济轨迹并非线性外推可及,而是取决于系统内各部分的互动方式。
对决策者的含义是明确的:单纯加速AI技术或增加算力投资,已不足以确保经济收益。管理“速度差”本身成为一项核心能力——企业需要将AI部署与流程再造、人才培养同步推进;政府则需在电网扩容、许可审批、技能培训与治理框架上加快步伐,以免物理与制度层面的迟缓,吞噬数字层面的潜力。
附:报告原文










来源:https://www.mckinsey.com/(英文)
AI编译/ 智强咨询 编辑(中文)
原文链接