
十月中下旬,双11预售开启。对食饮商家而言,这既是冲量的窗口,也是全年经营逻辑的一次集中检验——备什么货、定什么价、把预算压在哪几个品上,都会在这一个月被放大成结果。
《2026年半年度消费新潜力白皮书》,由消费数据机构魔镜洞察于今年9月发布,共82页,数据取自淘宝天猫、京东、抖音三平台,覆盖食品饮料等五大赛道。它不做经营建议,只回答三件事:盘子有多大、在往哪移、由谁在推动——恰好是备双11之前必须先看清的。那今天,就跟着小棉袄电商一起,用四组数据,把这份报告读成一份能直接照着改的双11备战方案。
多数食饮商家的备战清单,仍是去年那张:加SKU、压价格、备库存、抢坑位,全部动作指向同一件事——把销量做上去。但这套打法的前提今年已经变了:食品饮料线上销售额3045.7亿元,同比增长5.1%,销量只增长3.8%。增量主要来自价格与结构,而不是需求扩张,铺得越广,履约与投流成本越高,投入产出越难成立。
这也是为什么,今年若仍按“冲销量”备货,很可能出现销量做到、利润没到,甚至销量也没做到的局面。
一 、头部品牌的份额,正被腰部和小品牌分走
休闲食品的品牌金字塔在上半年出现方向明确的倒转。TOP10品牌销售额同比下滑2.7%,而排名51位及以后的品牌增长11.6%,两者份额几乎完成了一次对调。

需要强调的是,这不是新品牌打败老品牌的故事。高蛋白赛道的领跑者是袋鼠先生、良品铺子、蒙都——都不是新面孔,都是在“高蛋白”这个具体位置上重新站队的老玩家。占位不需要从零起步,只需要把位置换准。


真正的压力落在11至50名这个中间层。往头部走拼规模,拼不过大品牌的成本线;往长尾走拼灵活,转身慢过新品牌。白皮书给出的解法只有一条:放弃全品类覆盖,把资源收敛到能一句话说清“为什么只能是这个产品”的单品上。
白皮书另有一句判断值得留意:休闲食品正从“解馋”转向“情绪陪伴+功能补充+新鲜体验”的复合消费。 迪拜巧克力靠社交属性起量,MCT脏脏蛋糕同时给出好吃与低卡两个购买理由。单品能够同时承担两种价值,是这一轮爆品的共同特征。
对双11的意义:中间层品牌如果继续按“品类齐全”报活动,会同时打不过头部的价格和小品牌的灵活。更有效的做法是砍掉凑数的SKU,把坑位和预算压到一两个有明确占位的单品上——大促期间流量集中,占位越准,转化越省。
二、 同样打“功效”,有的翻倍有的腰斩
饮料的六类卖点中,风味成分仍是最大的基本盘(80.6亿元),但同比基本持平;功效类卖点增长26.6%,是六类中跑得最快的。白皮书据此判断,饮料竞争正由风味单核驱动转为多轮驱动。

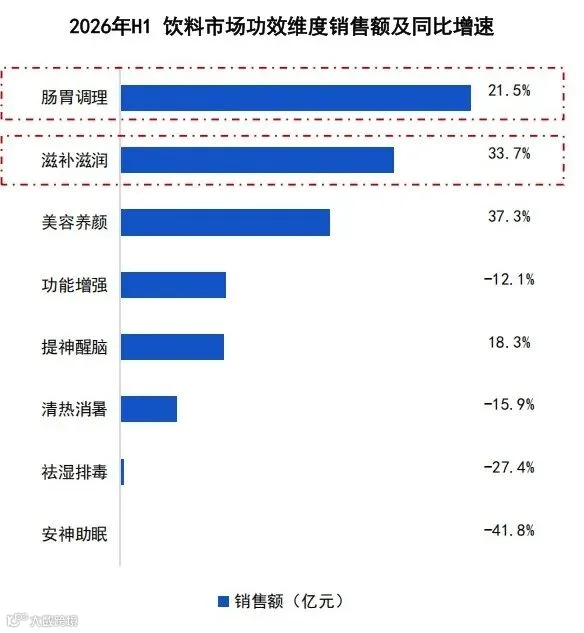
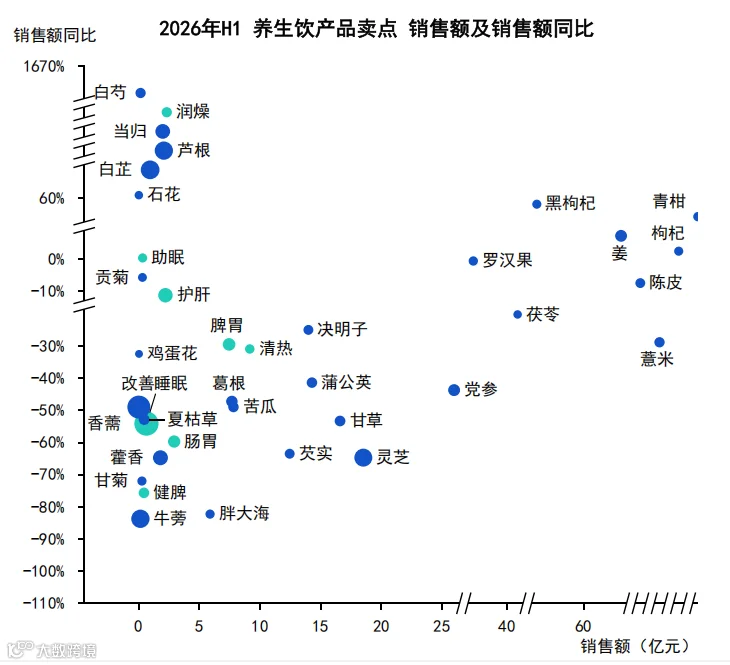
但这个均值具有严重误导性:功效内部走势完全相反,肠胃调理、美容养颜、滋补滋润在涨,功能增强、清热消暑在退,祛湿排毒与安神助眠大幅下滑——安神助眠跌41.8%,是全部细分中跌幅最深的一项。
原因不在需求消失,而在产品无法自证。喝完当晚睡得好不好,变量太多,消费者归因不到产品身上;肠胃调理、美容养颜则相反,有没有感觉,自己清楚。这也正是选品的判断依据:能验证的功效,复购随体感自然长出来;不能验证的,只能靠持续投放维持,投放一停,动销就掉。
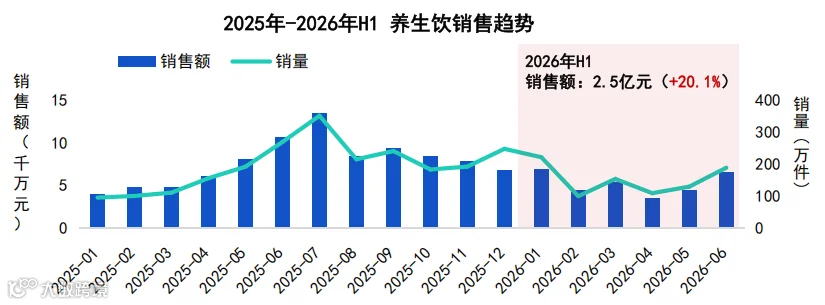
同样的逻辑也解释了配方表的变化。养生饮料整体规模仅2.5亿元,但成分结构正在换名字:青柑、黑枸杞这类高辨识度成分在涨,薏米、陈皮、灵芝等传统成分承压,“润燥”增速最为突出。卖点正从“无糖”“零卡”的减法标签,转向“加了什么、有什么用”的加法叙事。
对双11的意义:秋冬正是这类卖点的窗口期,而双11是全年最大的曝光口。把“润燥”“暖身”这类词写进主图和详情页首屏,比再降五块钱更容易做出转化差。但前提仍是可验证——说不清体感的功效,流量越大,退货和差评越多。
三 、高蛋白真正的机会,不在蛋白本身
高蛋白休闲食品上半年规模67.5亿元,增长14.1%,是本轮少数确定性较强的细分。但白皮书里最有价值的信息不在这个增速上,而在卖点结构的变化:低盐增长267.9%,低糖110.9%,低卡92.9%——三个低负担标签的增速,全部数倍于品类本身。
这组数字说明,消费者的选择标准已经从“重蛋白”转向“蛋白+低负担”。落到产品定义上:只讲蛋白质含量,是单一卖点,容易被复制,也很难支撑溢价;讲“蛋白质高,但盐少、糖少、热量低”,是复合卖点,替代成本高得多。
还有一个容易被忽略的信号。白皮书提到,居家追剧、露营、办公等日常场景的增长快于健身代餐这个基本盘——高蛋白正在从健身人群的专用品,变成普通人的日常零食。 人群扩容带来的增量,通常比提价带来的增量更大,也更持久。
对双11的意义:如果高蛋白产品的沟通还停在“健身增肌”,实际上是把一大半潜在客群挡在门外。把场景改成“加班垫一口”“孩子课间加餐”,同一个产品能覆盖的人群会大出一圈,而这部分人恰恰是双11囤货的主力。
四 、同样是刚需品类,增长结果可以完全相反
把品类拉平看,有两组对照值得单独拆开。
第一组:液态奶下滑1.2%,方便面增长26.2%。两者都是最典型的大众刚需,结果一降一升。差别不在刚需属性,而在需求逻辑是否被重新激活——方便面同时接住了预制菜渗透、加班场景延续、性价比需求回升三重变化;液态奶仍困在价格竞争里,没有新的购买理由。
第二组:养生酒增长141.5%,茶叶增长68.2%。高客单与高增速同时成立,在整份报告里都属稀缺组合。但白皮书把二者定位为“阶段性重要增量”——“阶段性”三个字是关键提示,说明它们有窗口期,不宜按长期基本盘配置资源。
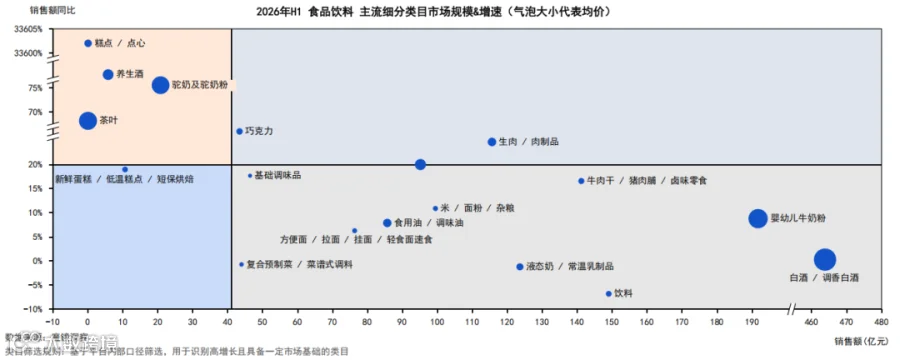
对双11的意义:这两组对照说明,品类“刚需”标签本身不产生增长,产生增长的是购买理由是否被刷新。备战大促前值得先问一句:我主推的品类,今年有没有给出新的购买理由?如果没有,就只剩降价换量、靠降价换来销量,而明年还得再降一次才能把量拿回来——这正是5.1%的真正含义:当前不是增长乏力,而是增长换挡,大盘已从“量的扩张”切到“质的提升”,竞争要素随之从铺货能力转向选品能力与定价能力。
五 、今年双11能直接用的三件事
以下三项都不需要重构产线,也不需要追加预算。
第一件:双11选品,先过这三道筛子
1.功效可验证。优先选有明确体感的方向——肠胃调理、解腻、提神、饱腹,这类能自己长出复购;助眠、祛湿等验证路径不清的,控制投入比例。
2.场景可指认。别写“健康零食”,写“办公加餐”“露营随行”“健身后补充”。电商流量按场景分发,场景说不清,流量就承接不住。
3.卖点可叠加。在核心卖点上加一个低负担标签:高蛋白+低盐、零添加+短保、手工+小包装。单点卖点会被抄,复合卖点难替代。
第二件:把货盘清一遍,筛掉“说不清”的SKU
白皮书的核心判断是规模不再护体,那么货盘管理的第一步就是找出没有明确占位的SKU。检验方式很直接:这个SKU能否用一句话说清它所占据的具体需求。说不出来的,就是靠大盘吃饭的产品——大盘不涨了,它一定会掉。找出来之后,把推广资源向有占位的单品集中。
第三件:复盘别只看销量,要同时看两个数
多个品类已出现销售额涨、销量跌的结构,只看销量或GMV会掩盖真实情况。按SKU同时看两个数,四种组合对应四种处置:
量价组合 |
反映的经营状况 |
对应处置 |
销售额涨、销量跌 |
靠提价与结构支撑,量的基础在流失 |
尽快建立新增量,防提价到顶 |
销售额跌、销量涨 |
以价换量,利润空间被压缩 |
立即复核价格带 |
销售额、销量双涨 |
量价结构健康 |
维持打法,加大资源投入 |
销售额、销量双跌 |
产品竞争力衰减 |
列入替换清单 |
结语、 回到生意本身,三个不会过时的判断
这份白皮书对食饮行业的核心价值,不在于它的数据量,而在于它用完整口径印证了一个已经发生、但尚未被普遍消化的变化:行业已由规模驱动进入价值深耕阶段,增长来源不再是覆盖广度,而是占位精度。
小棉袄电商数字营销研究院认为,食饮行业已告别粗放增长,进入健康化、功能化、去概念化驱动的存量博弈阶段。品牌方无需被新概念牵引,把握三条底层逻辑即可:以占位替代规模,把资源集中到能说清“为什么只能是它”的单品;以可验证功效替代泛化概念,让复购建立在真实体感上,而不是持续投放上;以量价结构替代单一销量指标,及时看清增长究竟从哪来。
以趋势指导研发,以结构指导定价,以占位指导投放,方能避开新品滞销与投放低效的双重困境,在存量竞合中实现稳健增长。