


继一季度、二季度营收和净利连续同比正增长后,中炬高新(600872.SH)三季度业绩延续增长态势,实现季度“三连涨”,前三季度归母净利润创近六年同期新高。
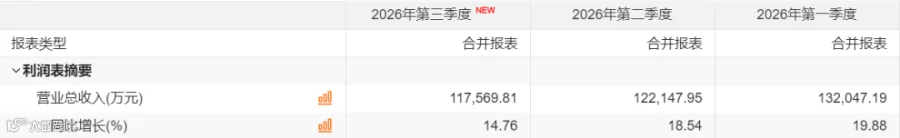

2026年第三季度报告显示,公司前三季度实现营业收入37.18亿元,同比增长17.78%;归属于上市公司股东的净利润6.11亿元,同比增长60.72%;扣非净利润5.59亿元,同比增长45.73%;经营活动产生的现金流量净额8.46亿元,同比增长63.88%,高于同期归母净利润约2.35亿元。利润增速显著跑赢营收增速,加权平均净资产收益率提升至10.54%,同比增加3.84个百分点。
在调味品行业存量竞争加剧的背景下,季度业绩“三连涨”让这份成绩单更具分量:本期业绩改善主要来自内部降本增效的持续兑现,收入端保持稳步增长;与此同时,非经常性损益提供有益补充,新业务渐次成形,增长动能有望持续释放。
1
利润与现金流双升,
经营质量稳步提升
从利润表看,中炬高新前三季度归母净利润同比增长60.72%至6.11亿元,单三季度归母净利润1.96亿元,同比增长59.61%;利润总额前三季度同比增长58.23%,单季度增幅扩大至73.20%。公司在报告中解释,利润增长主要来自销售收入同比提升与毛利率持续改善的综合影响。

毛利率方面,前三季度累计毛利率42.12%,同比提升2.91个百分点,既受益于原材料成本红利,也反映内部生产效率的持续提升。费用端优化为利润释放提供了更大弹性:Q3单季销售费用率降至9.35%,同比大幅下降4.98个百分点;管理费用率下降1.23个百分点。销售费用率下降一方面源于去年同期品牌代言等费用集中投放形成的高基数,另一方面也体现费用投放精准化、经营效率持续提升。
现金流的改善则提供了另一个观察维度。前三季度经营活动现金流净额8.46亿元,同比增长63.88%,高于归母净利润约2.35亿元。对于以渠道分销为主的调味品企业而言,经营现金流是检验渠道健康度与经销商回款的重要指标。财迅通认为,这一数据的大幅改善,与前三季度应收账款周转天数同比下降、经销商动销改善的方向一致,为利润增长有现金流入支撑提供了侧面印证。
非经常性损益方面,前三季度合计5106.6万元,其中非流动性资产处置损益贡献4840.7万元,主要来自征地业务,对归母净利润增长形成了有益补充。从绝对体量看,扣非净利润5.59亿元、同比增长45.73%,仍是利润的绝对主体,核心经营利润的改善是公司盈利质量提升的基本盘;非经常性损益则在增速层面提供了额外支撑。
核心子公司美味鲜前三季度实现营业收入34.31亿元,同比增长10.41%;归属母公司净利润5.54亿元,同比增长51.10%,利润增速远超营收增速,产品结构升级与成本费用管控的合力持续体现。公司总部前三季度净利润4214.88万元,同比增长264.53%,公告显示,主要受征地业务收益及理财公允价值变动收益综合影响,对整体利润形成有益补充。
2
酱油恢复正增长,
食用油与鸡精鸡粉提供弹性
分品类看,中炬高新“酱油稳基、多品提速”的格局在三季报中进一步清晰。前三季度酱油收入20.19亿元,同比增长6.47%,恢复正增长,基本盘呈现企稳回升态势。食用油收入同比增长59.40%,鸡精鸡粉收入同比增长24.12%,成为拉动营收增速的重要弹性来源。2026年2月完成收购的味滋美(川式复合调味料),自3月1日起并表,在“其他”品类中贡献增量,单三季度该品类增速达50.9%。

酱油作为核心品类,6.47%的增速恢复正增长,基本盘企稳回升,为多品类增长提供了稳固支撑。食用油和鸡精鸡粉的高增体现为品类扩张带来的结构性增量,随着渠道渗透和终端动销协同推进,有望持续贡献增长动能。
渠道层面,直销渠道表现突出。前三季度直销收入同比增长59.4%,远快于分销渠道12.8%的增速,渠道结构持续优化。经销商数量经历一季度调整后,二季度、三季度连续净增加,期末达到2792家,渠道信心逐步修复、网络韧性持续增强。直销高增与经销商企稳并行,这与公司在巩固传统分销优势的同时,围绕餐饮定制、团餐、内容电商等方向培育新增长点的布局方向一致。
3
品类矩阵持续丰富,
第二曲线渐次成形
短期业绩修复之外,公司长期增长逻辑也在逐步清晰。从三季报披露的信息看,中炬高新在复合调味料、餐饮团餐渠道、内容电商等方向持续布局,推行“红五星”增长计划,味滋美并表后川式复合调味料开始贡献增量。这些新业务目前体量尚小,但方向清晰、打法务实,有望在未来一到两年内逐步接力放量,形成酱油主业之外的“第二曲线”。
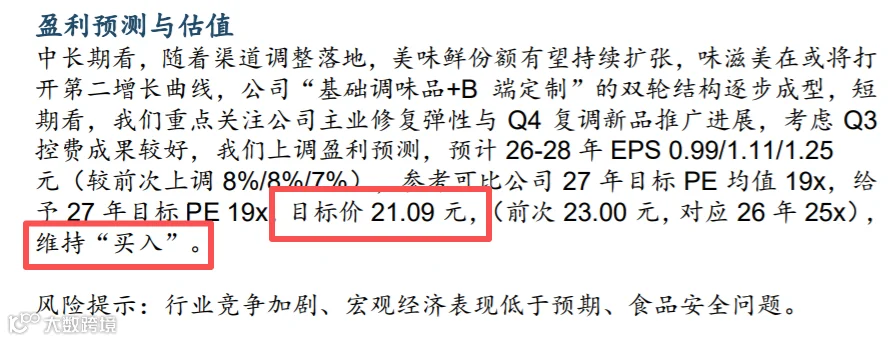
据财迅通观察,机构层面反馈同样积极。三季报披露后,中金公司给予“跑赢行业”评级、目标价不超过26.50元,华泰证券给予“买入”评级、目标价不超过21.09元,国金证券给予“买入”评级;华创证券维持“强推”评级、目标价23元。据同花顺iNews 10月28日汇总,近六个月共19家机构覆盖,评级以“买入”为主,预测2026年净利润均值约7.15亿元,平均目标价23.61元。从机构反馈看,市场关注点正从短期业绩修复,延伸至主业修复与新业务培育的持续性。

从更长视角看,中炬高新正处于主业修复与新品类培育并行推进的过渡与蓄力期。酱油主业恢复正增长,鸡精鸡粉和食用油分别以24.12%和59.40%的增速提供弹性,味滋美自3月并表后开始贡献复调增量,收入端的多品类架构初步成形;毛利率改善与费用率优化同步推进,现金流质量较此前有所提升。
财迅通分析认为,随着新业务逐步放量、费用投放更趋精准、经营效率持续提升,公司有望在复调业务协同释放与费用管控效率延续的支撑下,将阶段性利润弹性逐步转化为更稳定的经营质量。业内人士指出,当前调味品行业正从总量扩张转向存量竞争与结构升级并行的阶段,在这一背景下,企业从短期高增转向经营质量的持续改善,比单纯的增速本身更具观察价值。
优文推荐
亿纬锂能前三季度扣非净利增111% ,Q4产能已订满,动力出货首超储能
金安国纪前三季度净利增逾十倍:单季利润超上半年总和,覆铜板景气兑现盈利弹性

- 微信公众号 -
搜索 “财迅通Ai”
- 小红书 -
搜索 “财迅通”
- 微信公众号 -
搜索 “财迅通Pro”
欢迎扫码关注哦~