
作者|格林 董义振 出品 | 新芒xAI
机器人还没有大规模走进家庭,为机器人提供零部件和基础能力的公司,已经成为资本争相布局的对象。
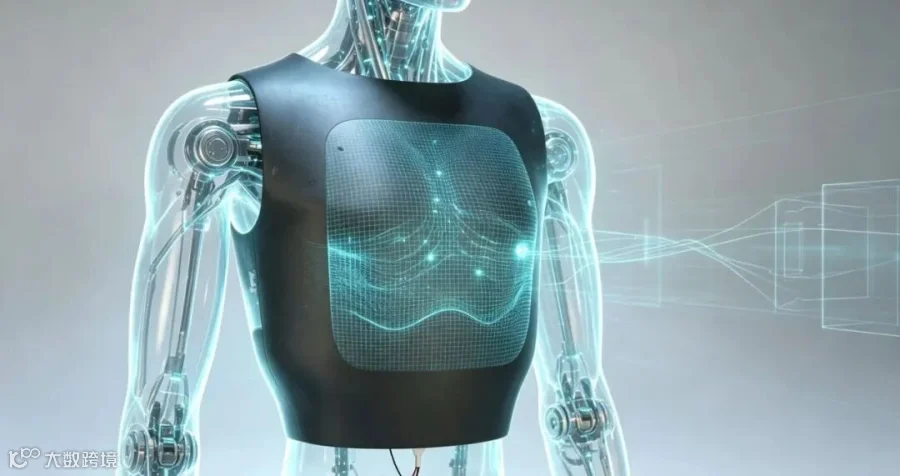
关节、灵巧手、动作数据之后,“皮肤”正在成为新的投资关键词。
10月26日,机器人触觉方案公司模感科技宣布完成亿元级天使+轮融资。这家成立于今年5月的企业,此前已获得红杉中国、高瓴创投、智元机器人等投资。更早的7月,他山科技也被报道完成数亿元B轮融资,投资方包含均胜电子、奥克斯等产业资本。

这些融资并不能证明触觉市场已经成熟,却共同指向一个变化:围绕机器人的竞争,正在从“能不能动”,延伸到“能不能可靠地接触和操作世界”。
当机器人开始真正干活,资本希望找到的不只是下一个整机品牌,也包括整机厂可能绕不开的供应商。
但机器人需要触觉,不等于电子皮肤一定成为标配;技术重要,也不等于供应商能获得高利润。
这门生意的机会与风险,都藏在这两者之间。
看见一颗螺丝,与把它准确装进去,是两回事。
识别一只纸杯,与拿起它却不把它捏变形,同样是两回事。
视觉帮助机器人判断物体的位置和外观,但接触开始之后,新的问题才会出现:有没有碰到目标?施加的力是否合适?物体是否滑动?动作受阻后,应该继续还是调整?
这些信息关系到机器人能否完成任务,而不仅是做出动作。
触觉并不是突然出现的新技术。早在2024年,Meta就公布了触觉表征模型Sparsh、触觉指尖Digit 360,以及用于整合不同触觉传感器的软硬件平台Digit Plexus,并宣布与GelSight、Wonik Robotics合作推进相关技术的产品化。
这段背景说明,行业争夺的并不只是一层仿生材料,而是一条从感知到行动的技术链。
“电子皮肤”也是一种便于理解的统称,并非所有触觉方案都长得像皮肤,更不是只有人形机器人才能使用。
例如,GelSight的视触觉路线通过观察接触材料的形变,获取表面几何等信息;其商业产品也面向机器人研究、操作和检测等用途。
因此,这轮机会不宜简单理解为“给每台人形机器人穿一件外衣”。
更准确的说法是:当机器人承担更多接触复杂、对象多变的任务,市场开始重新评估触觉信息的价值。
但触觉只能提供反馈,不能单独解决灵巧操作。机器人能否用好这些信息,还取决于机械结构、执行器、控制算法与训练。
多装一组传感器,不会自动多出一项工作能力。
机器人整机市场的竞争,具有很强的不确定性。
哪种形态适合工厂,哪种形态能够进入家庭,哪些企业能找到稳定客户,都还需要时间验证。
相比之下,上游供应商看起来有一种优势:不必押中唯一赢家,只要能进入多家厂商的供应链,就有机会分享行业增长。
触觉因此具备了典型的“卖工具”投资逻辑。
但这门生意内部,至少存在三种不同的位置。

最基础的是卖器件。提供传感器、芯片或模组,收入主要与采购数量相关。竞争围绕性能、价格、一致性和供货能力展开。
再往上是卖系统。除了硬件,还负责标定、数据处理、控制接入和工程适配。客户购买的是一套能够运行的能力,而不只是零件。
更进一步,则是参与模型、开发工具与数据接口。谁能让触觉数据更容易被算法使用,谁就可能在硬件之外获得更深的客户联系。
Meta同时布局传感器、触觉表征与集成平台,正好说明这条产业链存在多个价值入口。但这并不意味着其中任何一层,已经形成了类似成熟软件行业的收费模式。
对投资者而言,关键问题是:一家触觉公司最终靠什么赚钱?
如果主要靠硬件,规模扩大之后能否维持价格?如果主要靠项目交付,收入增长是否也需要同比增加工程人员?如果强调软件与模型,客户是否真的愿意单独付费?
“全栈”可以意味着更高附加值,也可以意味着每个环节都需要投入。
真正值得警惕的,是用平台公司的想象空间估值,却只能兑现零部件或定制项目的经营回报。
触觉有价值,与每台机器人都需要全身电子皮肤,之间存在很大距离。
采购方通常不会先问机器人像不像人,而是问:完成这项任务,最低需要什么配置?

如果任务相对固定,现有夹具、视觉定位或局部力反馈已经能够满足要求,就未必有必要增加大面积触觉覆盖。
相反,当接触位置难以预先确定、操作对象经常变化,或者需要与人密切协作时,更丰富的接触信息才可能体现额外价值。
这意味着,触觉市场可能先从具体任务和局部配置增长,而不是直接进入“全身标配”的阶段。
对于供应商,市场规模不能只看机器人出货量,还要同时看三个因素:有多少机器真正配置触觉,每台配置多少,以及客户愿意支付多少。
即使机器人数量增长,采购金额也未必同比增长。客户可能减少覆盖范围,采用成本更低的方案,或者随着采购规模扩大要求降价。
更需要分清的是,研究需求与生产需求并不相同。
研究团队可能愿意为丰富数据、高精度和可扩展性付费;生产客户则必须同时考虑采购价格、运行稳定性、维护难度和停机风险。
一款受到实验室欢迎的产品,不一定能直接进入大规模工业采购。
同样,“人形机器人传感器市场”的预测,也不能直接当作“电子皮肤市场”的规模。视觉、位置、力矩与触觉等不同类别,不能混为一谈。
对这条赛道最有价值的判断,不是未来有多少机器人,而是哪些任务已经需要触觉、愿意为触觉付费,并且很难用更便宜的方法替代。
在产品展示中,灵敏度、空间分辨率和采样速度容易引人关注。
但到了客户现场,问题往往变得更朴素:能连续用多久?脏了怎么办?磨损之后如何更换?换一块传感器,要不要重新标定?故障会不会导致整条工序停下来?
参数决定产品能做什么,长期使用成本决定客户是否继续购买。
对于触觉供应商,量产意味着必须同时控制器件差异、装配误差、标定成本和维护负担。即便单个样品表现优秀,如果批量产品需要逐个精细调整,成本优势也可能被工程投入抵消。
定制化则带来另一个矛盾。
不同客户的机器人结构、控制系统和任务要求各不相同。深度适配有助于进入客户体系,却也可能让供应商陷入“一个客户、一套工程”的交付模式。
这样的业务可以产生收入,但未必能够随着规模扩大而提高利润率。
与此同时,整机厂也并非只能被动采购。
一旦触觉成为重要差异化能力,部分厂商可能选择自研,或者把核心算法留在内部;如果相关器件逐步标准化,又可能引入多家供应商比价。
上游企业需要在两种压力之间找到位置:既不能容易被替代,也不能难以接入。
因此,评估这类公司,除了融资和合作名单,更应该看批量订单、重复采购、售后成本、客户集中度,以及收入增长是否依赖大量新增工程投入。
产业合作可以打开市场,但合作方出现在发布会和投资名单里,与客户持续下单,仍然是不同的事情。
触觉行业值得期待的地方,在于它能够参与解决真实任务,而不是只为机器人增加一个展示功能。
例如,在适合的操作场景中,如果触觉反馈能够减少掉件、损坏、重复尝试和人工接管,客户就有理由增加预算。
但这笔账必须完整计算。
新增收益,不只是“成功率提高了多少”;新增成本,也不只是购买传感器的钱。调试、维护、替换、计算和停机成本,都应进入同一张表。
可以用一个简单的问题检验商业价值:
减少失败和人工干预带来的收益,能否覆盖新增系统的全部成本?
只有答案持续为正,触觉才有机会从实验项目走向常规采购。
数据和模型同样需要接受这种检验。
触觉数据可能有助于改进操作,但供应商交付硬件,并不意味着天然拥有客户数据;不同传感器、机器人和场景产生的数据,也不保证可以直接复用。
把“设备装得多”直接推导为“形成数据壁垒”,中间省略了数据权限、质量、兼容性和实际训练效果等关键问题。
这也决定了行业未来未必由某一家“全栈公司”包揽。
有人可能通过规模制造获得优势,有人擅长特定任务的系统交付,也有人在软件工具和标准化接口上建立位置。最终谁拥有更强议价权,需要由实际采购和使用效果回答。
这一轮融资热,给触觉企业提供了验证这些路径的时间和资金。它是产业前进的条件,却不是产业成功的结论。
对外界而言,接下来最值得等待的,不是下一轮估值,而是更多可以比较的现场证据:同样的任务,加入触觉之后,失败减少了多少,人工节省了多少,总成本下降了多少。
触觉有机会成为物理AI的重要生意,但“重要”与“赚钱”之间,还隔着量产、交付和客户复购。
让机器人感知世界,是技术目标;让客户算得过账,才是商业起点。
资料说明:
本文以截至2026年10月27日可查的融资报道、企业官方资料及技术研究介绍为基础。
2024年的Meta研究发布用于说明行业技术脉络,不作为近期新闻。
企业产品介绍不等同于独立性能验证;文中关于成本、竞争和价值分配的讨论为行业分析,不代表具体企业已实现相关经营结果。
专注「AI前沿科技」和「大公司商业秩序」
兼具内容品质和传播影响力