


iOS 14隐私新政导致Facebook ROAS断崖式下跌,这并非单纯的危机,而是电商行业回归理性增长的契机。数据追踪受限迫使从业者重新审视广告效能、盈利能力与产品策略。本文将解析在iOS 14后时代,如何超越单一ROAS指标,构建以Google Analytics加权CAC、MER/ACOS及60天LTV:CAC为核心的科学评估体系。
一、验证广告实效:Google Analytics ROAS与加权获客成本
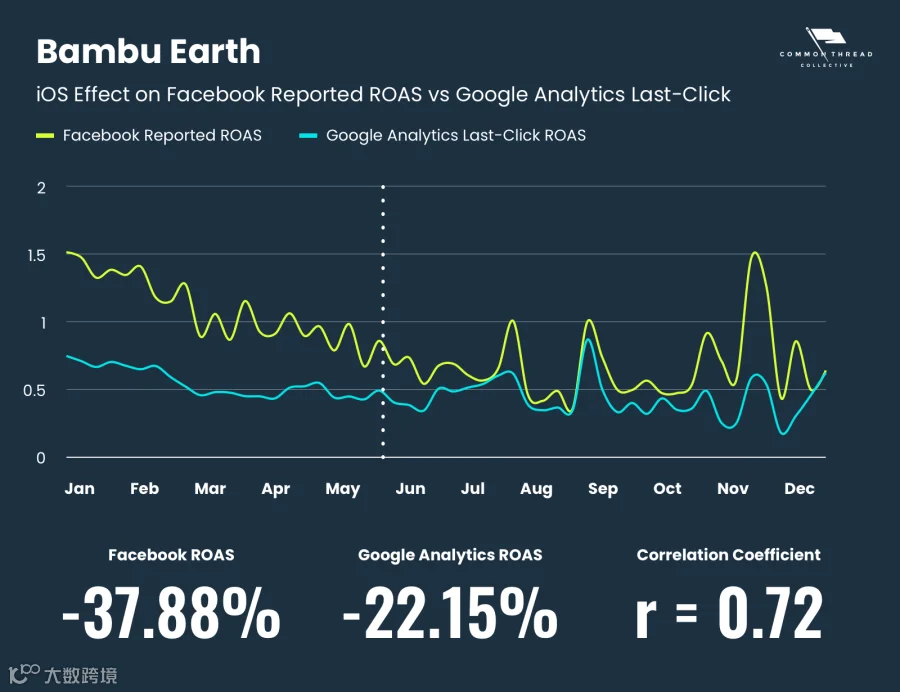
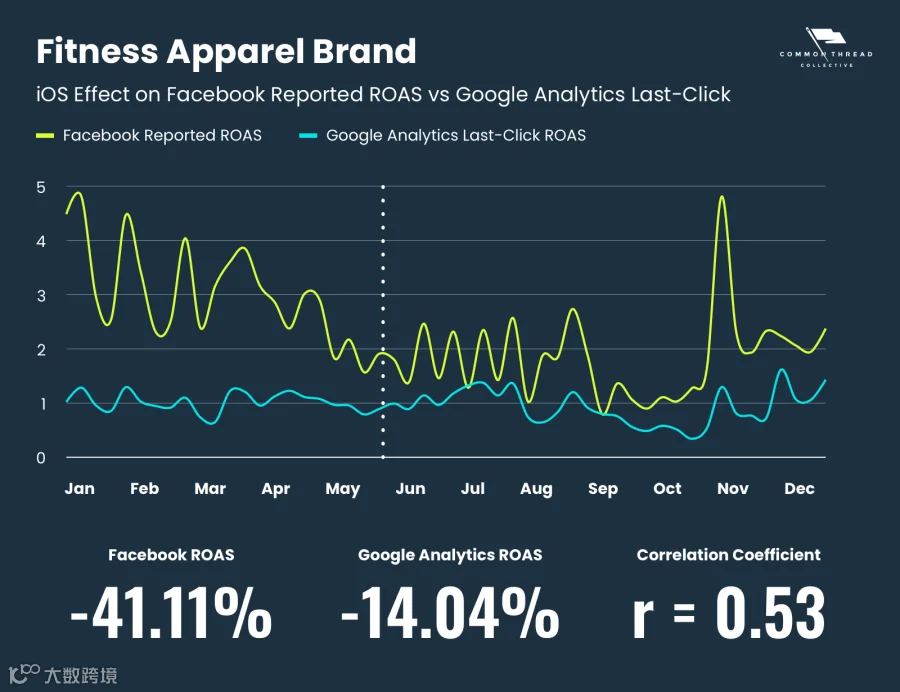
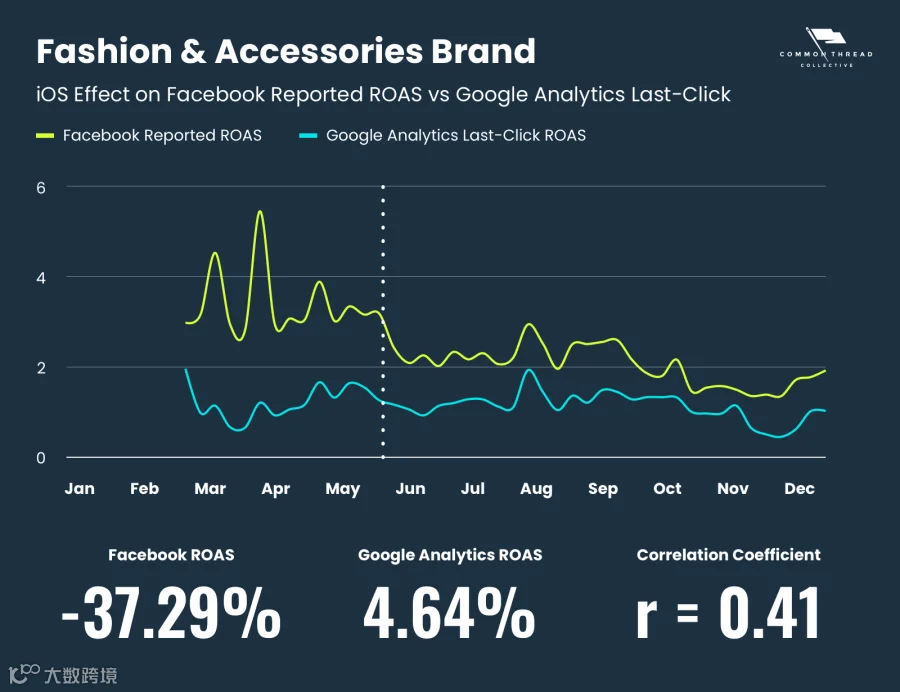
iOS 14更新使DTC品牌陷入归因混乱,Facebook ROAS暴跌30%未必反映真实业绩下滑。为剥离平台追踪偏差,建议采用以下两个独立指标进行交叉验证:
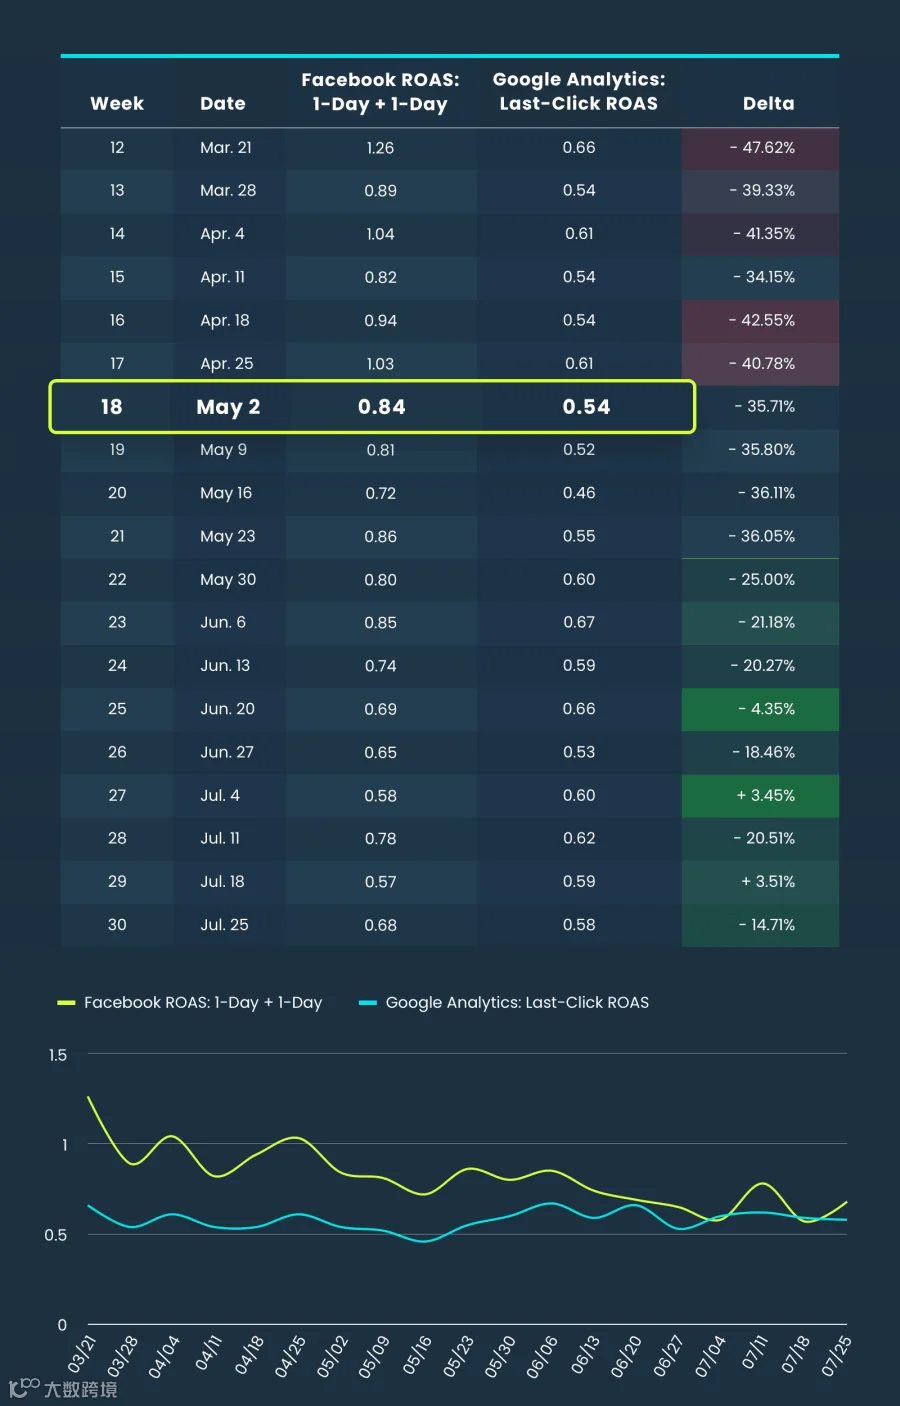
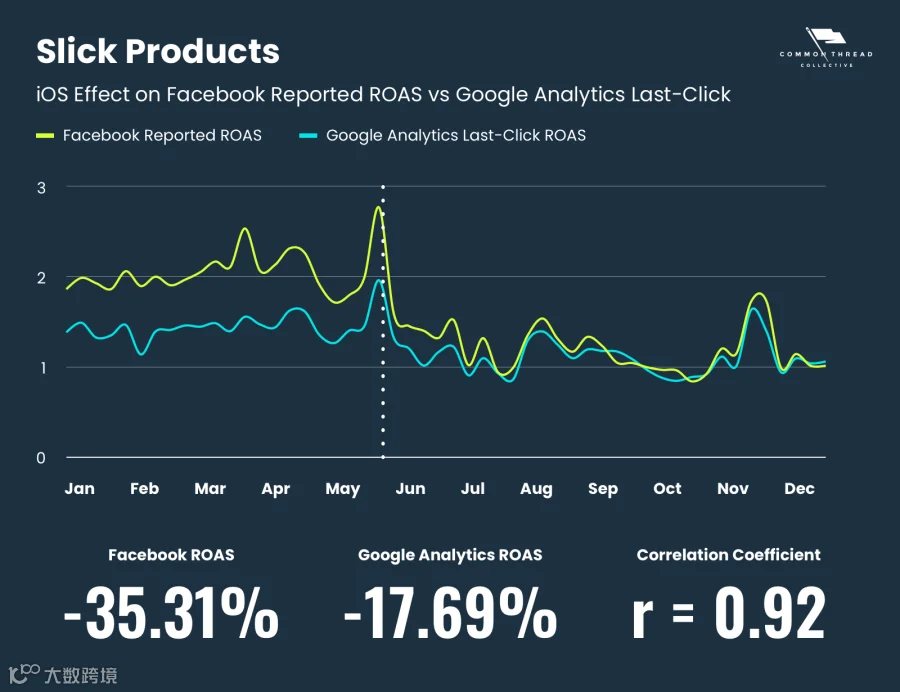
- Google Analytics末次点击ROAS:基于UTM参数归因,虽数值通常低于Facebook,但受隐私政策影响较小。历史数据显示其与Facebook ROAS存在相关性,可通过建立基准比例(如GA ROAS占FB ROAS的50%-80%)来校准新的投放目标。
- 加权获客成本(Weighted CAC):计算公式为“总广告支出 ÷ 新增客户数”。该指标不依赖复杂归因模型,能直观反映漏斗顶部引流效率,避免仅凭末次点击归因而过度倾斜再营销预算的问题。
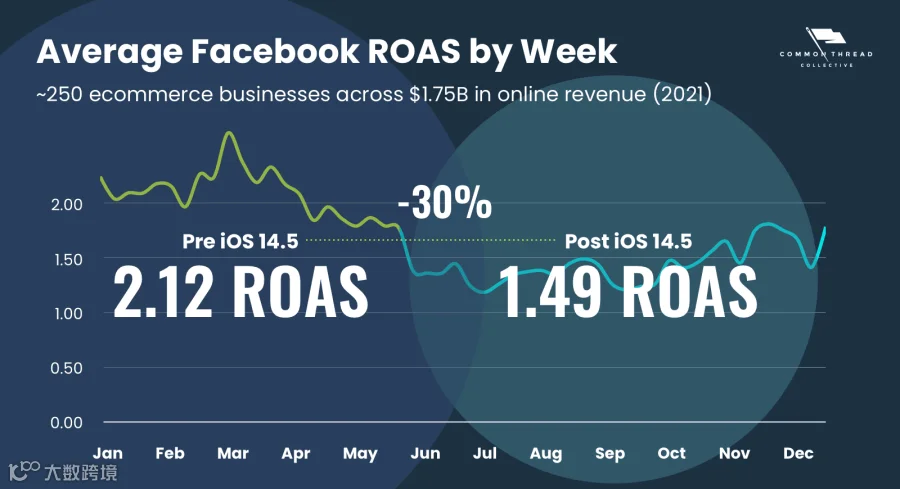
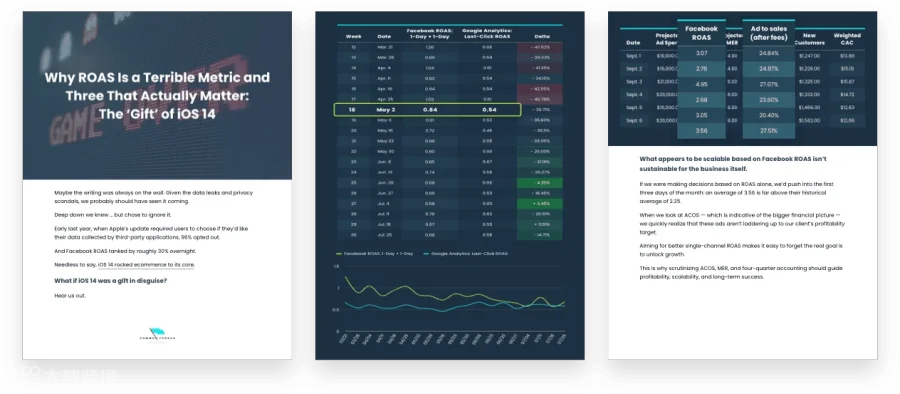
结合GA ROAS趋势与加权CAC,可更客观地判断广告投放是否真正有效,而非被单一平台的算法波动误导。
二、确认盈利底线:营销效率评级(MER)与广告销售成本(ACOS)
判断业务是否真正赚钱,需从损益表(P&L)出发,参考“四季度核算制”理想模型:履约成本、客户获取、运营费用各占收入25%,剩余25%为利润。在此基础上,引入全局性财务指标:
- 营销效率评级(MER):总收入 ÷ 总广告支出。衡量付费媒体对整体营收的贡献效率。
- 广告销售成本(ACOS):总广告支出 ÷ 总收入。反映广告花费占总营收的比例,是制定日常投放决策的关键锚点。
若仅关注单渠道ROAS,易出现局部高回报但整体亏损的情况。例如某客户Facebook ROAS达3.56,但因ACOS超出23%的目标阈值,实际并未达成盈利目标。因此,应将ACOS和MER作为指导规模化增长的核心依据,确保每一笔广告支出都在财务安全线内。
三、优化产品策略:60天LTV:CAC与SKU级利润分析
传统的长期LTV预测难以支撑短期现金流需求。建议将LTV:CAC评估窗口缩短至60天,并遵循“30:100留存规则”(即60天内LTV提升30%,12个月内提升100%)。通过按首次购买SKU分群分析,可实现精细化运营:
- 识别高价值入口产品:不同首购SKU直接影响后续60天LTV及全生命周期AOV。数据表明,特定产品带来的增量收入可使60天LTV增长超47%。
- 倒推差异化CAC目标:根据各SKU的预期终身价值设定对应的获客成本上限,实现精准出价。
- 纳入利润维度:叠加产品成本与广告支出,测算60天、90天及180天周期的预期净利润,明确投资优先级。
这种颗粒度的分析不仅能回答“卖什么产品最赚钱”,还能反哺选品与库存策略,构建反脆弱的业务模型。
结语:ROAS未死,但需升级认知
iOS 14打破了盲目依赖ROAS的舒适区,倒逼电商从业者深入梳理财务与营销数据。虽然转型过程充满挑战,但这正是从粗放增长迈向可持续盈利的必经之路。掌握上述多维指标体系,方能在不确定性中锁定确定的增长机会。