在全球车规级功率半导体与高可靠射频芯片产能持续扩张、气密性陶瓷封装渗透率快速提升以及半导体制造向零封装泄漏方向演进的背景下,一类决定芯片封装支撑精度等级、全长期气密防护运行稳定性与极端数千小时宽温域高腐蚀复杂工况下长期运行可靠性的核心高可靠半导体封装专属氧化铝/氮化铝式高精密陶瓷气密封装核心结构件正迎来稳健增长窗口——陶瓷封装管壳和基座。当前下游高端半导体产业普遍面临传统塑料封装器件环境防护性能极差,内部芯片完全无法在高温高腐蚀恶劣工况下长期稳定工作完全无法适配车规级芯片核心零长期性能漂移严苛车载要求,难以支撑下一代航空航天级高可靠芯片核心数十万小时零非预期封装失效严苛高可靠应用要求;常规非高稳定性老式低精度金属封装长期在宽温域剧烈温度循环工况下运行后内部热胀冷缩形变过大,芯片与封装结构之间热失配严重难以支撑高功率射频芯片核心GHz级超高信号传输稳定性严苛射频运行要求;普通非高平整度传统低精度陶瓷封装完全无法适配高密度多芯片共封装工艺,完全无法实现芯片与封装基板之间亚微米级超高共面性难以支撑下一代先进SiP系统级封装核心毫米级超小尺寸严苛集成性能要求的应用痛点,陶瓷封装管壳和基座依托高导热低膨胀陶瓷专属气密防护架构,为行业提供了下一代高端半导体封装升级场景亚微米级超高封装平面度与全工况高可靠长周期运行协同高效落地的核心解决方案。
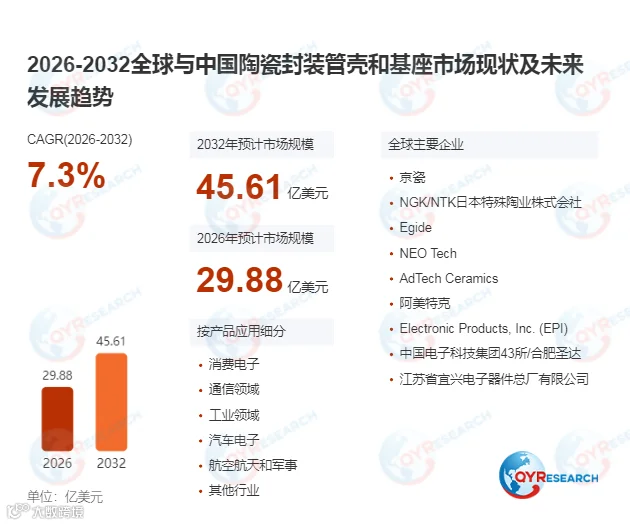
据QYResearch统计,2025年全球陶瓷封装管壳和基座市场销售额达28.04亿美元,陶瓷封装基座在消费电子与通信领域占据主流市场份额,陶瓷封装管壳在航空航天与军事等高可靠场景保持核心高价值占比,中国区域凭借全球最大车规级半导体与先进封装产业集群占核心市场份额,车规级半导体迭代与存量传统半导体系统性能升级需求构成核心增长动力,预计2032年将达到45.61亿美元,2026-2032年期间年复合增长率(CAGR)为7.3%。当前全球市场处于稳健增长的核心高可靠半导体封装专属氧化铝/氮化铝式高精密陶瓷气密封装核心结构件迭代阶段,产业资源正向具备核心封装平面度精度精准管控与全工况气密防护运行稳定性动态管控技术优势的头部供应商持续聚拢,全球高端半导体封装大规模升级正推动高性能陶瓷封装管壳和基座市场需求持续释放。
陶瓷封装管壳和基座位于高端半导体封装核心结构件产业链中游的核心高可靠半导体封装专属氧化铝/氮化铝式高精密陶瓷气密封装核心结构件环节,是衔接封装平面度精度精准管控、全工况气密防护运行稳定性动态管控全维度优化、长时运行全生命周期零非预期封装结构严重气密泄漏周期动态维持等上游核心要素与下一代数十亿片高可靠半导体芯片大规模封装制造场景的核心载体。按核心产品功能路线划分,陶瓷封装基座凭借极强的高成熟度低成本高适配表现占据当前主流消费电子与通信射频芯片市场主流地位,适配绝大多数下一代消费级与通信级半导体芯片长期稳定高可靠封装支撑需求;陶瓷封装管壳则依托极强的超高气密性超强环境防护性能优势,在下一代航空航天与军事等高可靠前沿应用场景实现规模化渗透。从下游应用结构来看,消费电子与通信领域是支撑行业发展的核心需求基本盘,汽车电子与航空航天和军事领域构成长期核心增量市场。
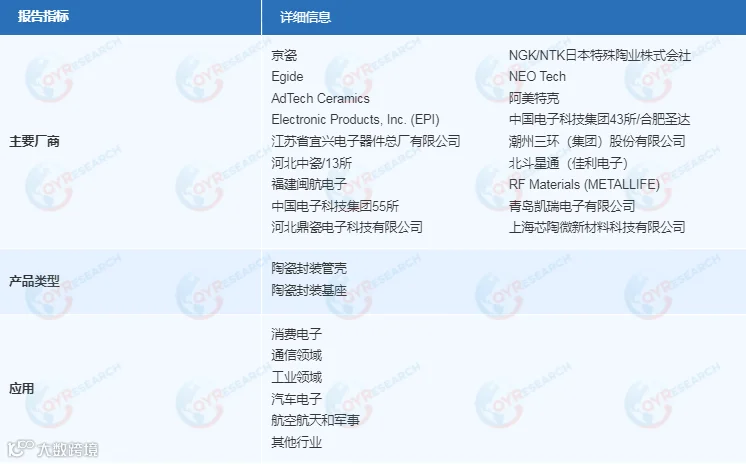
全球供给端已形成“国际头部高端先进陶瓷巨头长期主导全球尖端下一代大尺寸高可靠SiP用陶瓷封装管壳市场、本土高可靠陶瓷封装管壳和基座企业依托国内全球最大车规级半导体产能集群优势加速全球高可靠半导体封装核心结构件供应链渗透”的共烧陶瓷纳米级微观晶粒性能精密调控高壁垒稳健格局,行业技术壁垒处于持续稳步提升阶段,核心竞争聚焦于封装平面度精度精准管控技术优化、全工况气密防护运行稳定性动态管控全维度优化工艺迭代、长时运行全生命周期零非预期封装结构严重气密泄漏周期动态维持体系构建三大方向。
海外头部厂商凭借数十年高端陶瓷封装技术研发积淀,在全球头部旗舰下一代车规级IGBT功率芯片标杆项目配套市场保持稳固先发优势;国内企业依托国内全球规模最大的车规级半导体与先进封装产能集群红利,在通用型常规中小尺寸陶瓷封装基座赛道的市场份额持续提升,正稳步向全球核心高可靠半导体封装核心结构件供应链深度渗透。从区域分布来看,日本依托全球最早的现代高可靠陶瓷封装技术产业化落地积淀,在前沿下一代超高导热氮化铝陶瓷封装管壳技术研发与规模化落地场景占据先发高地,中国依托全球增速最快的车规级半导体与先进封装产能建设需求,在陶瓷封装管壳和基座大规模落地应用领域占据核心增量市场。
行业长期稳健增长受三重引擎推动。首先,下游高端半导体封装产业需求刚性释放:受全球车规级功率半导体与高可靠射频芯片产能持续大规模扩产驱动,核心高可靠半导体封装专属氧化铝/氮化铝式高精密陶瓷气密封装核心结构件配套市场规模稳步扩容,直接带动陶瓷封装管壳和基座采购需求稳步释放。其次,产品性能升级加速:封装支撑平面度精度持续提升与全生命周期连续无故障气密防护时长要求持续增加趋势影响,下游对陶瓷封装管壳和基座的全生命周期整机最大允许封装支撑平面度偏差、连续数千小时宽温域高腐蚀复杂工况下内部封装最大气密泄漏率与极端24小时不间断高功率芯片运行工况下整机连续无故障气密防护时长指标要求持续抬升,进而拉动高附加值大尺寸高可靠SiP用陶瓷封装管壳产品的价值量温和上涨。此外,传统老式低可靠性普通半导体封装存量更新牵引:受全球数十亿片服役超过十年的传统低性能老式低可靠性半导体芯片退役替换趋势持续落地牵引,大量新增高可靠亚微米级超高封装平面度核心封装结构件的存量高端半导体系统性能升级采购需求催生独立的陶瓷封装管壳和基座长期稳定采购增量。
展望未来,陶瓷封装管壳和基座市场将在7.3%的稳健年复合增长率驱动下保持平稳扩张,其作为亚微米级超高封装平面度与全工况高可靠长周期运行协同核心高可靠半导体封装专属氧化铝/氮化铝式高精密陶瓷气密封装核心结构件的不可替代属性,叠加全球高端半导体封装升级对下一代全工况高可靠全气密芯片防护体系的长期刚需,将推动行业从“单一标准化陶瓷封装结构件供应”向“定制化封装平面度精度精准管控技术开发—全工况高可靠半导体芯片气密防护性能协同优化—下游全系列高端半导体场景整系统芯片长期工作稳定性与全生命周期运行高端半导体制造可靠性协同提升”方向跃迁,具备全产品序列布局、头部主流量半导体芯片厂商与先进封装企业落地验证与长期高可靠气密封装方案联合优化适配服务能力的供应商,将持续锁定核心市场份额。