出口发票的定义与适用场景
出口发票本质上是企业在出口业务中自行开具的增值税普通发票,主要用于确认收入及申报退税。根据企业类型不同,其作用略有差异:
- 生产企业自营出口:出口自产货物时,通常在当月开具税率栏为“0%”的增值税普通发票,作为确认出口收入和申报免抵退税的核心凭证。
- 外贸企业自营出口:虽需开具出口发票,但退税主要依据采购环节取得的增值税专用发票。出口发票在此场景下更多用于收入确认和单证配套。
快速区分:采购发票是向国内供应商进货时获取;出口发票则是销售给国外客户时开具。
出口发票开具四步流程
第一步:确认出口信息
以报关单为基础,核实以下关键要素:出口日期、境外购买方名称、成交方式(EXW/FOB/C&F/CIF)、商品名称、规格型号、数量、金额以及币种汇率。
第二步:换算人民币金额
出口发票金额应以报关单上的FOB价为基准,按出口当月1日的有效人民币汇率中间价折算成人民币。
注意:各地税务局对汇率选择可能有细微要求,建议严格遵循主管税务机关口径执行。
第三步:规范开票
登录增值税发票开票软件,选择「电子发票(普通发票)」并按以下规范填写:
- 购买方:填写境外客户名称,税号视实际情况填写或留空。
- 商品信息:品名、规格型号、单位、数量必须与报关单完全一致。
- 金额:填写折算后的人民币金额。
- 税率:选择0%或“免税”(依据企业适用的出口增值税处理方式)。
- 备注栏:必须注明报关单号、成交方式、出口日期、合同号及汇率等信息。
第四步:申报并归档
出口发票通常无需寄送给境外客户,但它是企业确认收入和办理退税的重要依据,务必妥善保存电子档案。
出口发票开具五大常见风险
1. 发票金额与报关单FOB价不一致
CIF成交时易出现此问题。若直接按CIF总价开票而未扣除运费和保险费,会导致发票金额大于报关单FOB价,进而影响退税审核。
建议:严格按FOB价折算后开票,运保费单独处理。
2. 商品名称表述笼统
例如报关单显示“蓝牙耳机 Model X1”,发票仅写“耳机”。模糊表述极易在退税审核时被质疑。
建议:开票前将报关单品名录入系统,确保名称完全一致。
3. 备注栏信息缺失
备注栏中的报关单号、成交方式是税务局核对交易真实性的关键线索,不可省略。
建议:将备注栏设为必填项,统一格式并注明报关单号。
4. 开票时间与出口时间跨度过大
如6月出口的货物至10月才开票,长时间的时间差可能引发税务对交易真实性的怀疑。
建议:保持当月出口、当月确认收入、当月开票的规范节奏。
5. 电子与纸质发票归档混乱
随着全面数字化电子发票推广,新旧票据并存易导致归档无序,后续抽查时难以追溯。
建议:建立标准化电子档案,按月份、报关单号、发票号码建立索引以便检索。
人工开票痛点与智能化解决方案
跨境出口企业常面临单量大、SKU多、命名不统一、成交方式多样及汇率频繁变动等挑战。财务人员需手动复制报关单数据、逐条新建编码并反复核对,工作繁琐且易出错。
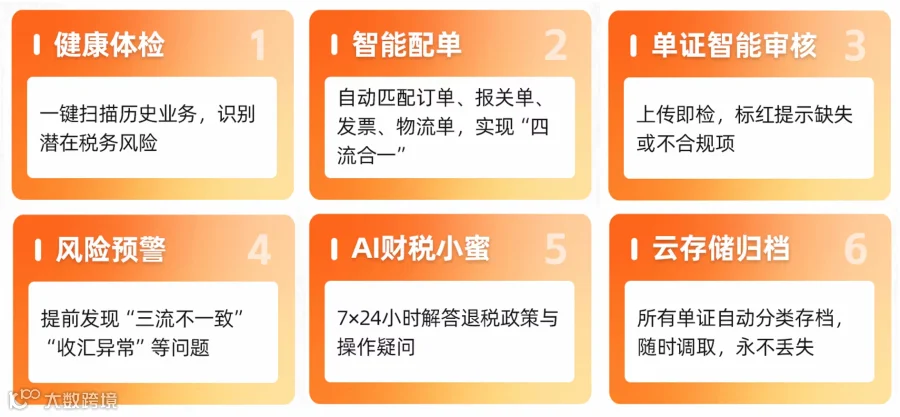
针对上述痛点,阿里国际站推出「AI退税全托管服务」,通过自动导入报关单数据、自动换算FOB人民币金额、自动生成开票信息及一键开票等功能,助力企业实现财税智能化发展,让专业人员专注于核心业务。