


2024年,全球智能门锁外贸市场规模突破50亿美元,同比增长22%,成为跨境安防类目增长最快的细分品类。其市场扩容得益于智能家居普及、安防升级及全渠道建设。区域分布上,北美占35%份额居首,欧洲占30%,亚太约占25%,美、德、韩为进口主力国。中国企业供应全球约60%的产品,在技术、产能与成本方面保持领先。然而,随着三星、Kaadas、Yale等国际品牌渗透中高端市场,中国制造正面临更复杂的竞争压力,行业加速向多元化与高品质转型。
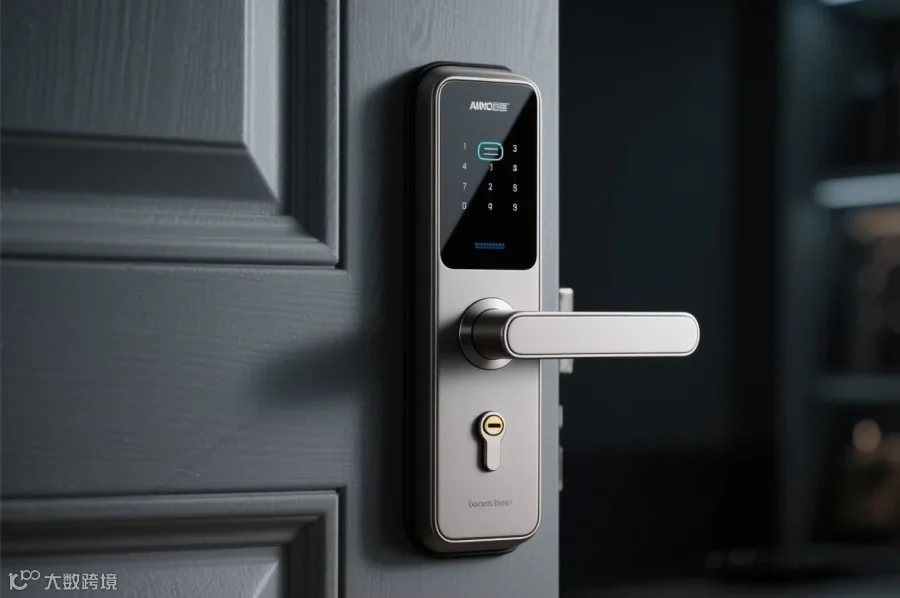
技术演进:多模态识别与生态互联成标配
跨境智能门锁已从传统机械结构升级为集智能识别、联网控制于一体的终端。指纹解锁以45%的渗透率占据主流,人脸识别应用比例达20%,APP远程控制已成为出口产品标配。2024年,兼容HomeKit、Matter等主流生态协议的产品需求增速高达35%。设备智能化、平台互联化、数据安全及UI/UX本土化成为拓展海外市场的关键。此外,摄像头一体化、防撬报警、语音控制等功能快速迭代,使产品在住宅、酒店及B端工程领域具备高度适应性。
当前,指纹、密码、磁卡、人脸等多模态生物识别已成为核心功能。高端产品进一步实现自适应环境光识别、异常刷卡报警及远程授权等技术突破。随着智能家居普及,智能门锁正与家庭安防、家电控制无缝对接。支持多协议兼容及云端OTA升级的解决方案在欧美市场备受青睐,显著提升了产品溢价能力与客户黏性。
区域差异化需求驱动产品合规与创新
欧洲:数据隐私合规带来溢价空间
受GDPR法规影响,欧洲市场对数据本地化存储及隐私安全要求严格。数据显示,具备严格数据本地化能力的产品可获得10%-15%的溢价。企业需在硬件创新之外,重点完善软件开放性与云端服务响应。
北美与西欧:聚焦协议兼容与本地服务
该区域商用及家用市场高度关注非接触通信协议兼容性及第三方平台接入能力。推动企业不仅重视硬件研发,更需强化软件系统的开放性与本地化服务能力。
亚太及新兴市场:注重性价比与环境适应性
东南亚、中东等地区更看重价格性价比、即装即用及极端环境防护能力。这促使中国企业持续优化防水防尘工艺,强化产品在高温、高湿、严寒环境下的稳定性。
渠道变革:B2B工程订单与线上协同增长
产业升级推动销售渠道深度重构。海外B2B工程项目订单持续增长,酒店、公寓、办公楼宇及老旧小区改造成为出口新高地。数据显示,工程及批量采购需求占比已提升至25%,助力中国制造商强化定制化交付与交钥匙工程能力。
与此同时,线上平台提供全天候展示与精准匹配能力,约35%的全球订单通过线上高效对接。订单履约效率、数字化后端管理及产品线完善度成为衡量供应商竞争力的关键标准。B2B与B2C协同增长模式,显著提升了供应链响应灵活性。
合规与服务:构建全球化竞争壁垒
国际市场对技术标准与合规认证要求日益严格。欧洲侧重CE、RoHS等环保安全认证;北美考察协议兼容与平台接入能力;新兴市场则聚焦多功能集成与双重供电等实用创新。中国制造商凭借柔性供应能力,推进“技术—服务—合规”三位一体输出体系,综合竞争力持续提升。
在全球城市化进程中,智能门锁已成为安防生态核心。海外项目愈发注重其与楼宇控制、能源管理平台的互联互通,“全屋智能门锁+安全平台”一站式解决方案应运而生。针对欧洲高端市场的定制化、集成化订单增长,对产品创新与交付响应提出新要求。中国企业正积极完善海外仓储、维修及零部件补给体系,打造本地化服务闭环。
未来趋势:AI赋能与半托管模式助力出海
未来,跨境智能门锁将向高安全性、深度本地化互联及可持续发展方向演进。全球市场对AI算法、低能耗及环保材料提出更高要求。能够高效通过欧美多重认证、适配多个家居安控平台,并实现全过程透明化交付的产品,将持续获得国际客户青睐。
在此背景下,阿里巴巴国际站推出适配现货和准现货商家的半托管出海模式。该模式通过专属营销、全球门到门物流履约及逆向退货等全链路托管,简化跨境流程,降低贸易门槛,助力智能门锁企业聚焦产品创新,把握全球To B市场新机遇。