


2024年,全球抑菌湿巾市场销售额约64亿美元,年消费量达1960亿片。北美、欧洲和亚太为三大主力消费区,分别占30%、27%和34%,中国、德国、日本位居头部市场前列。线上销售占比升至18%,B2B跨境订单增长10.2%,均价同比上涨5.5%。前五大制造国市场份额超70%,产能高度集中。预计2030年全球市场规模将达94亿美元,年消费量增至2730亿片,亚太占比升至38%,年复合增长率6.7%。医疗与个人消杀细分市场合计占比有望突破56%,进一步巩固其在公共防护及家用清洁领域的战略地位。
市场需求常态化与品类细分加速
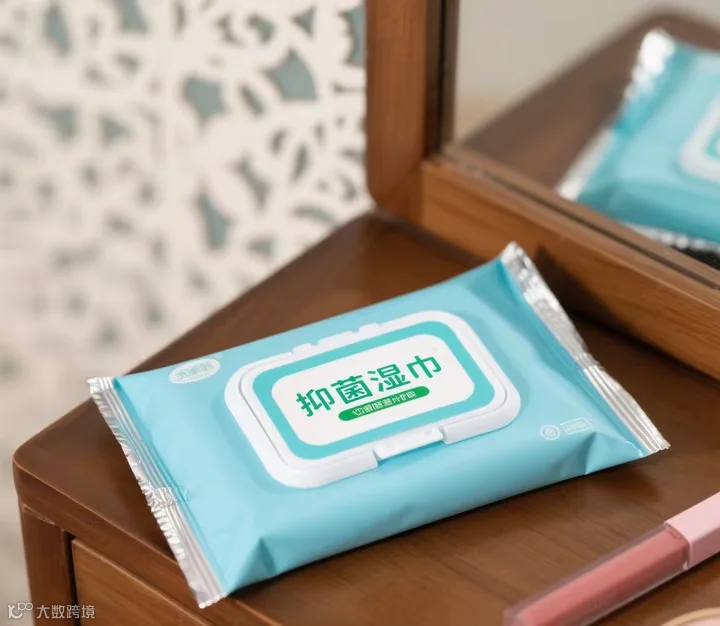
随着健康意识提升及公共卫生事件影响,抑菌湿巾需求呈现常态化、日用品化趋势。消费者不仅将其视为基础卫生用品,更关注杀菌效果、成分安全及多场景适用性。2024年,便携装、家用多片装、母婴专用及医用湿巾等细分产品销量显著增长。大型商超、医疗机构、交通枢纽及企业单位成为采购主阵地,推动全球供应链向多样化、规模化及定制化升级。
应用场景拓展与绿色创新趋势
抑菌湿巾凭借高效便携、广谱杀菌特性,广泛应用于医疗、电子清洁、宠物护理及办公消杀等领域。儿童敏感肌专用、无酒精、植物抗菌及可降解原料等创新品类加速发展。在德国、日本等成熟市场,绿色标签、有机标识、功效认证及智能化包装成为新趋势,提升了产品科技附加值与出口门槛。
出口结构优化与高附加值市场扩容
中国制造正从OEM/ODM向柔性定制与自有品牌双轮驱动转型,小批量混单、多SKU裂变及跨境直采业务同步增长。主流企业采用银离子抗菌、草本复配、无菌生产及环保新材料等技术,实现全链路追溯;部分领军企业引入数字化供应链与海外分拨仓,显著提升交付效率。
高附加值市场持续扩容:医疗端追求高效杀菌、低敏持久;家庭护理侧重抗病毒、保湿修复;宠物、厨房及女性专用等新品类不断涌现。新兴市场注重性价比与安全,成熟市场则聚焦功能突破与包装创新。
渠道数字化与全球合规壁垒构建
线上渠道通过多平台联动、直播带货及社群团购成为品牌塑造主场。B2B平台利用数据智能分析助力柔性供单,智能物流与本地仓储支持全球高频补货及逆向物流,满足多元采购需求。
日韩、澳新等高标准市场要求FDA、CE、ISO等体系认证及多重质控检测。高端进口商倾向采购有机低敏、零酒精及环保包装产品,并要求全程冷链与高品质供应。区块链防伪、多语种标签及在线查验功能逐步普及,为国际贸易构筑合规“护城河”。
技术赋能与供应链协同驱动出海
纳米银抗菌、天然萃取、益生菌调理等新技术,以及智能感应盒、自动开盖等新包装持续提升体验。绿色环保、减碳足迹及可堆肥包装成为高端市场标配。产业链龙头通过大数据与C端反馈实现柔性产销联动,平台、内容与渠道的复合驱动增强了国际买家信心,高频创新与品牌塑造成为企业参与国际竞争的关键。